Что пишет БЖФ о продаже заложенной квартиры?
В разделе «Частые вопросы» на сайте БЖФ есть вопрос: «Смогу ли я продать заложенную Банку квартиру до полного погашения кредита?»
Ответ банка короткий: «Нет. За исключением отдельных случаев».
За подробностями БЖФ предлагает обращаться по телефонам банка.
В этом же разделе банк объясняет, кому принадлежит квартира, пока кредит не погашен. Собственником остаётся заёмщик, но он не вправе продать, обменять или сдать жильё в наём без согласия кредитора, поскольку квартира находится в залоге.
Это важное уточнение. Банк говорит не только о невозможности продажи, но и о необходимости получить его согласие. А такая возможность предусмотрена законом.
Для человека, который планирует переезд или развод, разница существенная. Если читать только короткий ответ «Нет», можно решить, что придётся сначала найти собственные деньги на полное погашение кредита. Но продажа с участием банка тоже может быть способом закрыть задолженность.
На сайте БЖФ указаны и условия досрочного погашения. Банк сообщает, что частично или полностью вернуть кредит раньше графика можно без штрафных санкций. Для этого в срок, установленный договором, до начала платёжного периода нужно подать заявление-обязательство. Форму предоставляют в отделении.
Если погашение происходит в дату, отличную от платёжной, банк указывает на комиссию согласно действующим тарифам. Поэтому перед расчётами нужно проверить не только остаток кредита, но и условия его закрытия.
После полного погашения БЖФ предлагает обратиться в отделение, где оформлялся кредит, за письмом о погашении обязательств и документами для снятия обременения.
На сайте также предусмотрена форма «Запрос справки об остатке ссудной задолженности». Среди опубликованных форм есть заявления о согласии банка на регистрацию жильцов и перепланировку, но отдельной формы заявления о согласии на продажу в этом списке нет.
Эти сведения позволяют подготовиться к разговору с банком. Однако для выбора способа продажи нужно посмотреть, что установлено законодательством.
Кому БЖФ выдаёт кредиты под залог квартиры
Чтобы понять, почему к продаже заложенной квартиры приходят именно клиенты БЖФ, полезно посмотреть, как банк описывает свои кредиты.
На странице кредита под залог квартиры банк пишет: «Лояльны к кредитной истории. Рассматриваем любую кредитную историю» и «Любые варианты трудоустройства. Одобряем самозанятых, фрилансеров, ИП и собственников бизнеса». То есть кредит под залог квартиры может получить и тот, кому в других банках отказали.
На странице рефинансирования с дополнительной суммой банк предлагает: «Рефинансируйте ипотеку и получите дополнительную сумму. Для владельцев ипотечных квартир в любых банках».
Дополнительная сумма увеличивает долг, который обеспечен залогом той же квартиры. Если платить становится тяжело, а новый кредит гасит прежний вместе с добавкой, долг под залогом растёт. Поэтому, прежде чем соглашаться на ещё одно рефинансирование, сравните итоговую сумму долга со стоимостью квартиры и с тем, сколько вы получите на руки при продаже.
Что говорит закон?
Начнём с общего правила.
По п. 2 ст. 346 ГК РФ, продать предмет залога без согласия залогодержателя нельзя, если другое не предусмотрено законом или договором.
Это же правило закреплено в п. 1 ст. 37 закона № 102-ФЗ «Об ипотеке (залоге недвижимости)». Квартиру, которая находится в ипотеке, можно продать с согласия банка, если договором ипотеки не установлено иное.
Если оформлена закладная, действует дополнительное условие из п. 2 ст. 37: право на продажу должно быть предусмотрено самой закладной, с соблюдением указанных в ней условий.
Таким образом, позиция сайта БЖФ о необходимости согласия соответствует общему правилу закона. Но запрет на продажу без согласия не означает, что квартира вообще не может сменить собственника до погашения кредита.
Закон отдельно предусматривает порядок, при котором гражданин вправе обратиться за согласованием самостоятельной продажи.
Самостоятельная продажа по статье 37.1
Федеральный закон от 12 июня 2024 года № 140-ФЗ ввёл в закон об ипотеке статью 37.1. Она устанавливает порядок самостоятельной реализации заложенного имущества.
Этот механизм предназначен для граждан, которые заключили кредитный договор или договор займа не для предпринимательской деятельности. Продажа проводится для полного погашения обязательств за счёт денег, полученных от покупателя.
То есть квартиру не обязательно сначала освобождать от залога собственными средствами. Закон позволяет продать её по специальной процедуре и направить выручку на закрытие кредита.
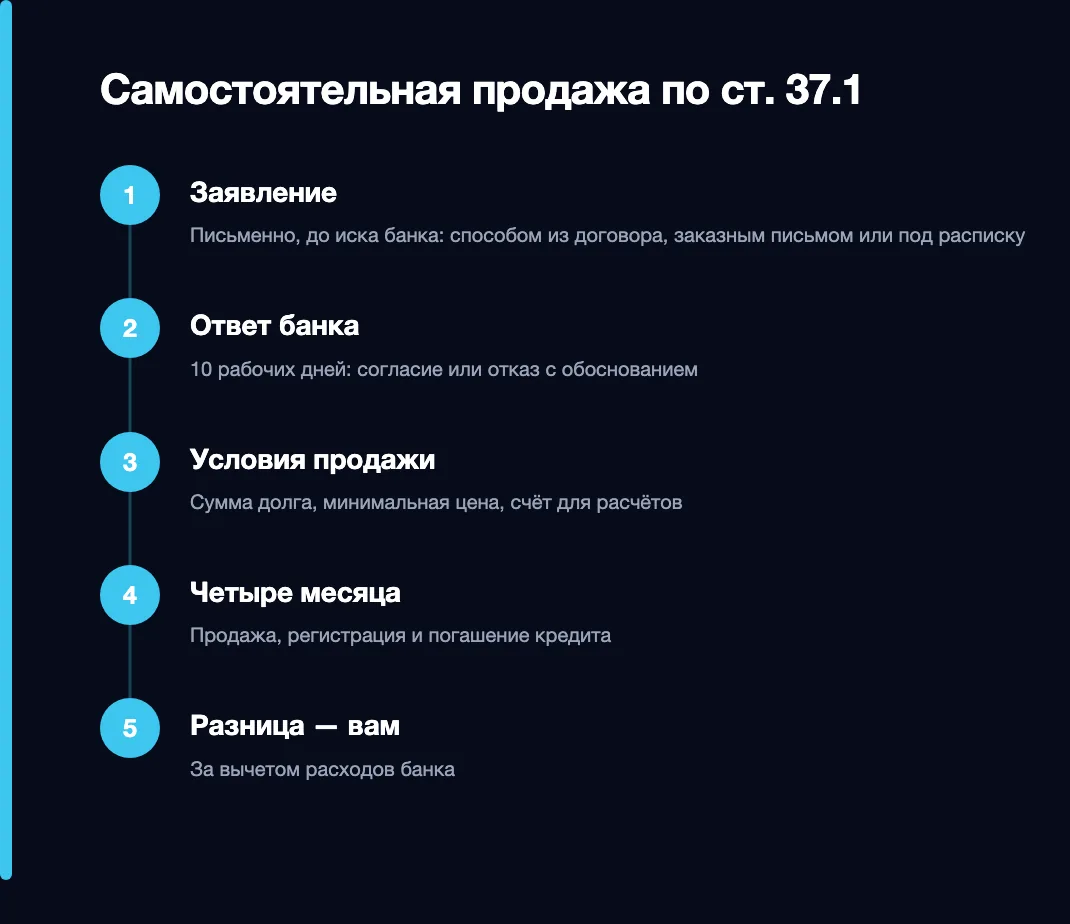
Согласно п. 2 ст. 37.1, заявление о самостоятельной продаже можно направить в любой момент действия кредитного договора, но до обращения взыскания на заложенное имущество.
Для обращения предусмотрены способы из п. 3:
- способом, указанным в кредитном договоре;
- заказным письмом с уведомлением о вручении;
- вручением заявления под расписку.
Главное отличие этой процедуры от обычного обращения за согласием — порядок рассмотрения заявления.
Факт. Подпункт 1 п. 4 ст. 37.1 закона № 102-ФЗ обязывает банк в течение 10 рабочих дней после получения заявления направить согласие на самостоятельную реализацию квартиры, если отсутствуют обстоятельства, перечисленные в п. 6 этой статьи. При наличии таких обстоятельств отказ должен быть обоснован.
Следовательно, в рамках статьи 37.1 согласование продажи не сводится к свободному решению банка. Закон определяет, когда он обязан дать согласие, а когда вправе отказать.
Это не означает, что любой кредит под залог недвижимости автоматически подходит под процедуру. Сначала нужно проверить назначение кредита, условия документов и отсутствие законодательных препятствий.
Подробнее об обычном согласовании сделки можно прочитать в статье как получить согласие банка на продажу ипотечной квартиры.
Как проходят расчёты и сколько времени даётся на продажу?
Если препятствий нет, банк направляет уведомление о согласии. По подп. 1 п. 4 ст. 37.1 в нём указываются сумма требований по кредиту, минимальная цена продажи, порядок расчётов или счёт для перечисления денег, а также даты начала и окончания срока самостоятельной реализации.
Минимальная цена равна сумме требований банка, рассчитанной по правилам закона. Продать квартиру дешевле этой суммы в рамках процедуры нельзя.
По п. 7 ст. 37.1 на самостоятельную реализацию отводится четыре месяца со дня получения банком заявления. За это время необходимо провести продажу, зарегистрировать переход права собственности и полностью погасить обязательства.
Срок можно продлить по соглашению с банком.
Есть несколько важных правил:
- Пока действует срок самостоятельной реализации, банк не вправе обращать взыскание на квартиру (п. 9).
- Продажа ниже установленной минимальной цены не допускается (п. 10).
- Вырученные деньги поступают на счёт, определённый банком (п. 12).
- Разница между выручкой и суммой требований банка передаётся собственнику за вычетом расходов банка, предусмотренных законом (п. 13).
Например, если покупатель готов заплатить больше суммы, необходимой для закрытия обязательств, весь остаток не остаётся у банка. Закон предусматривает передачу соответствующей разницы собственнику с указанным вычетом.
Поэтому согласие банка нужно изучать целиком. Важен не только сам факт разрешения, но и сумма, которую необходимо перечислить, минимальная цена продажи и срок завершения сделки.
Если вы ещё выбираете между сохранением квартиры и её продажей, полезно сравнить варианты в материале реструктуризация ипотеки или продажа квартиры.
Тест · 1 минута
Проверьте свою ситуацию
Ответьте на 5 вопросов — увидите, где в вашей ситуации риск, и что проверить в первую очередь.
1.Кредит в БЖФ брали не для предпринимательской деятельности?
2.Банк уже подал иск об обращении взыскания на квартиру?
3.Квартира в залоге ещё у кого-то, кроме БЖФ?
4.Вы знаете точную сумму долга на сегодня?
5.Отказ банка у вас только устный, по телефону?
Когда банк вправе отказать?
Статья 37.1 не предоставляет безусловного права на самостоятельную продажу в любой ситуации. Закон сам перечисляет, когда такая продажа невозможна.
Пункт 6 предусматривает следующие обстоятельства.
Банк уже начал обращение взыскания. Если до получения заявления банк подал иск об обращении взыскания на квартиру или нотариус совершил исполнительную надпись, воспользоваться этой процедурой нельзя.
Начата процедура банкротства. Препятствием является внесудебное банкротство собственника заложенной квартиры либо возбуждение дела о банкротстве собственника или банка.
Есть несколько залогодержателей по разным обязательствам. Статья не допускает самостоятельную реализацию, если имущество находится в залоге у нескольких залогодержателей в обеспечение разных обязательств.
На квартире есть предшествующая и последующая ипотека. Такая комбинация обременений также включена в перечень исключений.
Повторное заявление после несостоявшейся продажи. Если банк уже согласовал самостоятельную реализацию, но вы отказались от неё или не продали квартиру в установленный срок, новое аналогичное заявление подпадает под ограничение.
Этот перечень важен при подготовке обращения. Например, наличие просрочки само по себе не названо в п. 6 основанием для отказа. Но если банк уже подал иск об обращении взыскания, ситуация меняется.
Отсюда практический вывод: до подачи заявления нужно проверить не только кредитный договор, но и состояние обременений, а также выяснить, началась ли процедура взыскания.
Если банк отказывает в самостоятельной реализации по статье 37.1, он обязан направить уведомление с обоснованием. Причину стоит сопоставить с установленными законом основаниями.
Мнение. Ответ на сайте БЖФ — общая справочная информация, а не отказ по вашему конкретному заявлению. Поэтому, если вы хотите воспользоваться самостоятельной реализацией по статье 37.1, лучше направить письменное заявление предусмотренным законом способом и получить официальный ответ. Телефонный разговор поможет уточнить порядок действий, но не заменяет документ.
Как продать квартиру в залоге у БЖФ: способы
Выбор зависит от того, есть ли у вас средства для погашения кредита, готов ли покупатель участвовать в расчётах с банком и подходит ли ваша ситуация под статью 37.1.
| Способ | Что пишет БЖФ | Что говорит закон |
|---|---|---|
| Досрочное погашение кредита до продажи | Полное погашение возможно без штрафных санкций. После закрытия кредита банк выдаёт документы для снятия обременения. | П. 2 ст. 810 ГК РФ допускает досрочный возврат кредита для личных нужд с уведомлением не менее чем за 30 дней, если договор не предусматривает более короткий срок. |
| Продажа с согласия банка с расчётом деньгами покупателя | На сайте указано, что распоряжаться заложенной квартирой без согласия кредитора нельзя. Возможность исключений предлагается уточнять по телефону. | П. 1 ст. 37 закона № 102-ФЗ предусматривает продажу с согласия банка, если иное не установлено договором ипотеки. Условия сделки необходимо согласовать. |
| Самостоятельная реализация по ст. 37.1 | Отдельный порядок этой процедуры в приведённом ответе сайта не раскрыт. | Если соблюдены условия статьи и нет оснований из п. 6, банк обязан дать согласие. Срок реализации — четыре месяца, с возможностью продления по соглашению. |
Продать после полного погашения кредита
Такой вариант подходит, когда вы можете закрыть обязательства до сделки.
В этом случае порядок проще с точки зрения обременения. Вы уточняете сумму полного погашения, выполняете условия досрочного возврата, получаете подтверждающие документы и организуете снятие записи об ипотеке.
По п. 1 ст. 25 закона № 102-ФЗ регистрационная запись об ипотеке погашается в течение трёх рабочих дней с момента поступления предусмотренного законом заявления в орган регистрации.
Важно отличать фактическое погашение кредита от снятия записи в ЕГРН. Если деньги уже перечислены, но обременение ещё отражается в реестре, вопрос с регистрацией необходимо завершить.
Когда собственных средств на закрытие кредита нет, можно рассматривать продажу с расчётом за счёт средств покупателя.
Продать с согласия банка и участием покупателя
Здесь задача заключается в том, чтобы согласовать переход квартиры к новому собственнику и погашение обеспеченного ею кредита.
Покупатель должен понимать, какую часть стоимости квартиры необходимо направить банку и каким образом будут оформлены расчёты. Собственнику, в свою очередь, важно заранее получить согласие на выбранный порядок сделки.
Общие правила ст. 37 закона об ипотеке предусматривают возможность отчуждения заложенного имущества с согласия банка. Но сама по себе готовность покупателя погасить кредит не означает, что можно провести продажу без согласования.
Если вы обсуждаете такой вариант с БЖФ, попросите пояснить, какие документы нужны и на каких условиях может быть оформлена сделка. Конкретный порядок должен следовать из договора и полученного согласия.
Продать по статье 37.1
Этот вариант предусмотрен законом специально для самостоятельной реализации имущества гражданином.
Его отличие в том, что при отсутствии перечисленных в п. 6 препятствий банк обязан дать согласие. В уведомлении будет определена минимальная цена, условия расчётов и период продажи.
Вы можете искать покупателя самостоятельно либо рассматривать предложение компании, занимающейся выкупом заложенной недвижимости. Но покупатель и цена должны соответствовать условиям законной процедуры.
Обычно задача одна: закрыть кредит деньгами от продажи, не имея всей суммы заранее. Поэтому сначала определите юридически доступный способ, а затем обсуждайте цену.
Как подготовиться к обращению в банк
Начинать лучше с документов, а не с объявления о продаже. Тогда разговор с банком будет предметным, а условия для покупателя — понятными.
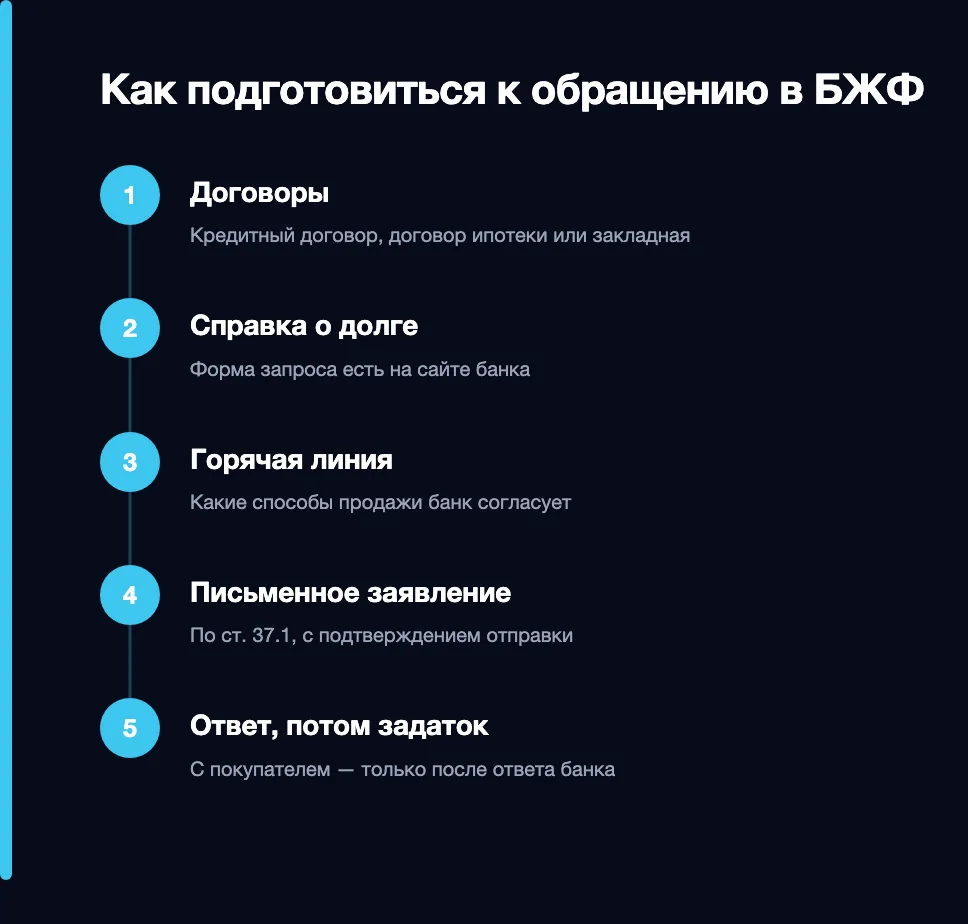
Перечитайте кредитный договор и договор ипотеки или закладную. Найдите условия досрочного погашения и распоряжения заложенной квартирой. Проверьте, какие ограничения предусмотрены и каким способом допускается направлять заявления. Обратите внимание на назначение кредита: для применения статьи 37.1 имеет значение, что он выдан не для предпринимательской деятельности.
Запросите справку об остатке задолженности. На сайте БЖФ есть форма «Запрос справки об остатке ссудной задолженности». Уточните сумму, необходимую для полного закрытия кредита, и условия её расчёта. Это позволит сравнить обязательства перед банком с предполагаемой ценой продажи.
Позвоните на горячую линию БЖФ. Объясните, что хотите продать заложенную квартиру с погашением кредита. Спросите, какие способы продажи банк согласует, какие документы нужны и как получить письменное согласие. Отдельно уточните порядок расчётов с покупателем.
Если подходит статья 37.1, направьте письменное заявление. Используйте предусмотренный п. 3 способ: установленный договором, заказное письмо с уведомлением или вручение под расписку. Сохраните доказательство направления и получения заявления банком. В обращении прямо укажите, что просите согласие на самостоятельную реализацию по статье 37.1 закона № 102-ФЗ.
Получите письменный ответ до принятия задатка. Проверьте согласие, минимальную цену, условия перечисления денег и срок реализации. Если получен отказ, изучите его обоснование. Только после этого договаривайтесь с покупателем об обязательствах и денежных расчётах.
Почему не стоит начинать с задатка? Пока условия продажи не согласованы, вы не знаете, получится ли выполнить обещанное покупателю. Например, цена, предложенная покупателем, может оказаться ниже допустимой по процедуре статьи 37.1.
Не менее важно проверить сведения ЕГРН. Они позволяют увидеть зарегистрированное ипотечное обременение и сопоставить его с документами, которые есть у вас на руках.
Если объект находится в совместной собственности или залог предоставлялся не только заёмщиком, потребуется учитывать участие остальных лиц. Их положение имеет значение и для подачи заявления о самостоятельной реализации.
Такая подготовка не гарантирует одобрение любого варианта продажи, но позволяет избежать переговоров о сделке, юридические условия которой ещё не определены.
Что делать при просрочке?
Если платить по ипотеке или кредиту под залог квартиры стало тяжело, вопрос продажи лучше решать до обращения взыскания.
Просрочка сама по себе не исключает самостоятельную реализацию по статье 37.1. Но закон устанавливает границу: если до получения вашего заявления банк уже подал иск об обращении взыскания или нотариус совершил исполнительную надпись, воспользоваться этой процедурой нельзя.
Поэтому ждать, пока вопрос дойдёт до взыскания, невыгодно с точки зрения доступных способов продажи.
Сначала выясните размер обязательств перед банком и проверьте, на какой стадии находится ситуация. Затем оцените, возможно ли погасить кредит за счёт продажи квартиры и какой порядок для этого применим.
Если вы ещё способны обслуживать кредит, но финансовая нагрузка стала чрезмерной, можно сравнить продажу и изменение условий выплат. Здесь важно оценивать не только текущий платёж, но и возможность исполнять обязательства дальше.
Если же вы решили продавать, не откладывайте официальное обращение. Именно момент получения заявления банком имеет значение для применения ограничений статьи 37.1.
Что будет, если продать квартиру без согласия банка?
Это отдельный риск, который нельзя устранить простой договорённостью между продавцом и покупателем.
Согласно ст. 39 закона № 102-ФЗ, при нарушении правил отчуждения заложенного имущества банк вправе потребовать признания сделки недействительной либо досрочного исполнения обязательств и обращения взыскания на квартиру, независимо от того, кому она принадлежит.
Кроме того, по п. 1 ст. 353 ГК РФ залог по общему правилу сохраняется при переходе имущества к другому собственнику.
Иными словами, сама продажа не уничтожает ипотеку. Покупатель может получить квартиру, которая по-прежнему служит обеспечением кредита.
Поэтому попытка оформить сделку, не согласовав её с банком и не урегулировав обременение, создаёт риск для обеих сторон.
Подробнее о последствиях и процедуре взыскания — в статье обращение взыскания на заложенную квартиру.
Ещё по теме: Квартира в залоге у частного лица: как продать.
Когда стоит обратиться за помощью
Если квартира находится в залоге, а собственных средств на полное погашение кредита нет, имеет смысл заранее проверить возможность выкупа. Особенно когда уже есть просрочка, продажа связана с разводом или необходимо одновременно решить вопрос с банком и найти покупателя.
Компания «Метр Выкуп» работает с проблемными квартирами в Москве и Московской области, в том числе с ипотечным обременением. Юрист изучает кредитный договор, договор ипотеки или закладную и выписку ЕГРН, чтобы понять, какой способ продажи возможен и как выстроить переговоры с банком. Если по результатам проверки выкуп возможен, вам предложат условия сделки. Подробнее об услуге — выкуп ипотечной квартиры. Цена такого выкупа будет с дисконтом к рынку за срочность и дальнейшую работу по снятию ограничений.
Мы часто встречаемся с этим банком на сделках и знаем, как с ним общаться.
Частые вопросы
Правда ли, что квартиру в залоге у БЖФ нельзя продать?
На сайте БЖФ написано: «Нет. За исключением отдельных случаев». Закон допускает продажу заложенной квартиры с согласия банка, а для граждан с кредитом не для предпринимательства предусматривает самостоятельную реализацию по статье 37.1. Возможность конкретной сделки зависит от документов и установленных законом условий.
Сколько БЖФ рассматривает заявление о самостоятельной продаже?
По п. 4 ст. 37.1 закона № 102-ФЗ банк обязан направить уведомление о согласии или обоснованном отказе в течение 10 рабочих дней со дня получения заявления. Этот срок относится именно к самостоятельной реализации по указанной статье, а не к любому обращению о продаже квартиры.
Есть ли штраф за досрочное погашение кредита в БЖФ?
Согласно информации на сайте банка, частичное или полное досрочное погашение проводится без штрафных санкций. При погашении в дату, отличную от платёжной, БЖФ указывает на комиссию по тарифам. Условия комиссий необходимо проверить в действующих тарифах и своём кредитном договоре.
Что делать, если банк отказал в продаже квартиры?
Попросите письменный ответ с обоснованием и покажите его юристу вместе с кредитным договором и документами на квартиру. Если речь о самостоятельной реализации по статье 37.1, важно проверить, соответствует ли причина отказа обстоятельствам, перечисленным в п. 6 этой статьи.