Что нужно выяснить у двух банков?
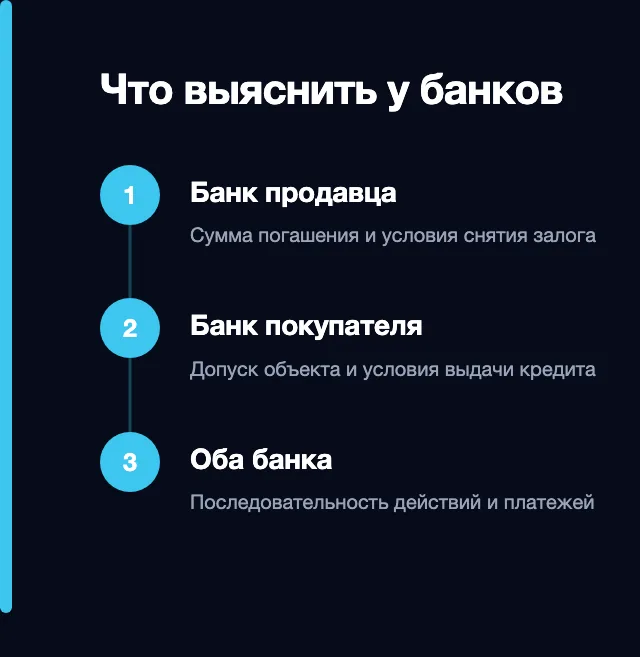
Начните с банка продавца: запросите расчёт погашения на дату сделки, требования к покупателю и перечень документов на согласование. Уточните, допускает ли кредитор оплату за счёт нового ипотечного кредита и когда предоставит документы для погашения записи об ипотеке. Для банка покупателя подготовьте выписку ЕГРН, сведения о действующем залоге и описание предполагаемых расчётов.
У покупателя могут быть одобрены доход, сумма кредита и срок действия заявки, но объект и порядок сделки банк проверяет отдельно. Попросите его подтвердить, что он готов рассматривать квартиру с залогом конкретной организации. Если он выдаёт кредит только на объект без прежнего обременения, нужно понять, кто и на каком этапе погасит долг продавца до выдачи.
Пример: квартира стоит 10 млн рублей, остаток ипотеки продавца — 4 млн, у покупателя есть 3 млн первоначального взноса. Если банк покупателя перечислит кредит исключительно после снятия прежнего залога, собственных денег покупателя недостаточно, чтобы закрыть 4 млн. Тогда нужен другой согласованный порядок расчётов, средства продавца или кредитор, который поддерживает такую сделку.
Как проходит сделка, если банк один?
Один кредитор может согласовать условия расчётов внутри своей системы. Обычно обсуждают новый кредит покупателю, погашение долга продавца и регистрацию права и залога по согласованной последовательности. Это всё равно две отдельные проверки: банк оценивает нового заёмщика и подтверждает конкретную сделку с квартирой.
Из письменного согласования должно быть понятно, какая часть цены уйдёт на старый кредит, где находится остаток и какие документы позволят его перечислить продавцу. Спросите, что происходит при приостановке регистрации. Например, может понадобиться продлить срок расчётов или заново подтвердить сумму погашения. Сверяйте документы банка с договором купли-продажи до подписания.
Факт. Новый кредит покупателя и перевод долга продавца — разные юридические операции. Если стороны хотят заменить заёмщика в прежнем договоре, требуется согласие кредитора по статье 391 ГК РФ.
Какие варианты есть, если банки разные?
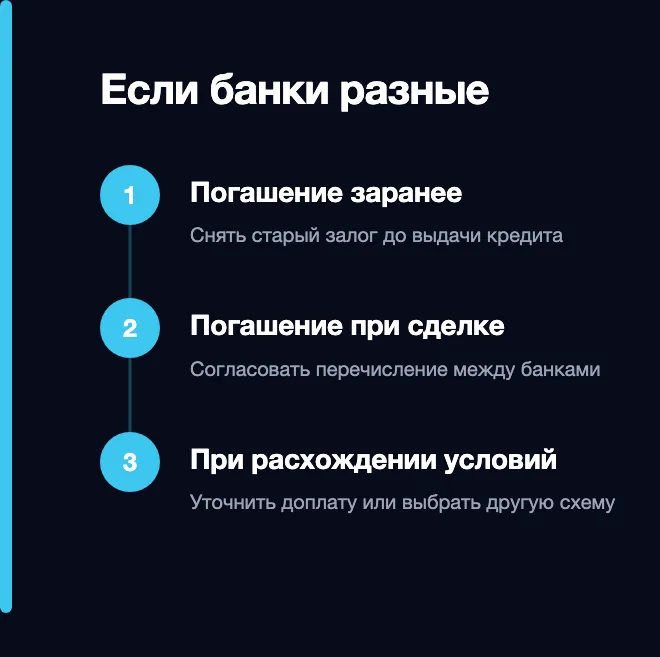
Если продавец способен закрыть кредит своими деньгами, можно сначала погасить прежнюю ипотеку и подтвердить снятие залога по ЕГРН. После этого покупатель оформляет кредит на квартиру без старого обременения. Проверьте, сколько действует его одобрение и что делать, если погашение записи займёт больше времени, чем ожидалось.
Если деньги на погашение должны поступить от покупателя, безопасная последовательность зависит от условий обоих банков. Иногда стороны могут договориться о порядке, при котором часть цены идёт прежнему кредитору в рамках сделки. Иногда покупатель может использовать собственные средства до выдачи кредита. Во втором случае особенно важен письменный порядок возврата денег, если регистрация сорвётся. Оплата долга другого человека сама по себе не даёт права собственности на его квартиру.
Уточните, каким документом банк покупателя подтвердит готовность выдать кредит и в какой момент деньги станут доступны. Старому банку передайте эту информацию и попросите проверить, принимает ли он такой порядок. Если позиции расходятся, смена банка покупателя или полное погашение продавцом могут быть реальными вариантами. Выбирайте их после расчёта сроков и стоимости.
Тест · 1 минута
Что вы уже проверили?
Ответьте на 5 вопросов — увидите, где в вашей ситуации риск, и что проверить в первую очередь.
1.Банк покупателя проверил объект?
2.Банк продавца подтвердил порядок расчётов?
3.Сумма погашения действительна на дату сделки?
4.Понятно, что делать при приостановке?
5.Известно, кто подаст документы о снятии старой ипотеки?
Что включить в условия расчётов?
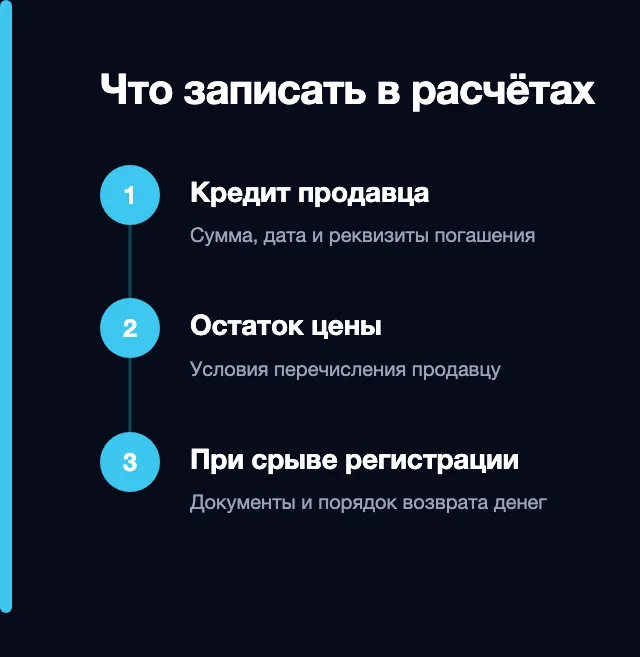
Зафиксируйте полную цену, размер собственных и кредитных средств покупателя, сумму для погашения прежней ипотеки и остаток продавцу. Если сумма погашения меняется каждый день, укажите, как стороны уточняют её при переносе регистрации и кто обязан внести разницу. Банк продавца должен подтвердить, что реквизиты и назначение платежа подходят для закрытия кредита.
Аккредитив или другой согласованный инструмент помогает привязать выплату к документам. Проверьте, какие именно документы проверяет банк, каков срок действия условий и можно ли продлить их, если регистрация приостановлена. Если сумма для погашения идёт отдельно, в договоре должно быть понятно, при каких условиях она считается частью цены и что стороны делают при несостоявшейся сделке.
Мнение. Полезно попросить каждого участника описать свою часть сделки простыми словами: откуда поступают деньги, после чего они списываются и чем подтверждается результат. Так легче заметить ситуацию, когда один банк ждёт документа, который второй выдаёт только после оплаты.
Как проверить квартиру и документы продавца?
Потребуются выписка ЕГРН, документы о праве, кредитные документы и расчёт для погашения. При продаже по доверенности или участии нескольких собственников уточните, кто и на каком основании подписывает договор. Если использовался маткапитал, проверьте оформление долей и необходимость разрешения опеки. Дополнительное ограничение, например запрет регистрации, может изменить порядок сделки независимо от ипотеки.
Если долг по кредиту выше возможной цены, стороны заранее выясняют, кто внесёт доплату и согласен ли банк снять залог на предложенных условиях. Пока этот вопрос открыт, покупателю рискованно перечислять средства в счёт сделки. Как продать квартиру, если она стоит меньше остатка ипотеки.
Как завершить сделку и проверить результат?
После исполнения расчётов запросите у прежнего кредитора подтверждение погашения. Проверьте выписку ЕГРН: в ней должно быть видно зарегистрированное право покупателя и состояние обременений. По сделке с новой ипотекой убедитесь, что зарегистрирован залог в пользу банка покупателя по согласованным условиям. Сохраните договор, выписки и документы о каждом платеже.
Если деньги покупателя задержались, не рассчитывайте, что вопрос решится автоматически. Уточните у банков причины и применимые сроки. Иногда приходится представить обновлённый расчёт или продлить действие банковского инструмента. Важно согласовать эти действия до того, как истечёт срок по договору.
Когда стоит обратиться за помощью
Если покупатель и продавец получили от банков разные указания, лучше сначала собрать их письменные ответы и проекты документов. «Метр Выкуп» может оценить квартиру и обсудить, какие варианты есть у собственника при действующем залоге и ограниченном сроке продажи. Узнать о выкупе ипотечной квартиры.
Частые вопросы
Нужен ли покупателю новый кредит, если квартира уже в ипотеке?
Если покупатель финансирует покупку заёмными средствами, обычно оформляют его собственный кредит. Перевод старого долга обсуждается отдельно с кредитором. Условия и ставки подтверждаются документами конкретной сделки.
Можно ли перечислить аванс на погашение без согласованных условий?
Сначала проверьте, принимает ли банк такой платёж, и оформите обязательства сторон на случай отказа или задержки. Если платёж уже направлен банку продавца, вернуть его через обычную отмену перевода может не получиться.
Когда продавец получает остаток денег?
Это зависит от договора и условий расчётов. Документом для перечисления может служить выписка о регистрации права или другой согласованный документ. Точный перечень проверьте у банка до подписания.