Можно ли продать квартиру в залоге у частного лица?
Если вы взяли заём под залог квартиры у частного лица, собственником жилья остались вы. Кредитор получил право на залог — гарантию того, что при невозврате денег он сможет потребовать погашения долга за счёт недвижимости. Такого кредитора называют залогодержателем.
Продать квартиру можно, но обычно для этого требуется его согласие. Такое правило установлено п. 2 ст. 346 ГК РФ и ст. 37 закона № 102-ФЗ. Исключения возможны, если они предусмотрены законом или договором. Если выдана закладная, нужно учитывать и её условия.
При продаже часть денег покупателя можно направить на погашение займа, а остаток передать собственнику. Но порядок расчётов и снятия залога стороны должны согласовать заранее.
Чем частный залог отличается от банковского?
У банка обычно есть установленная процедура продажи заложенной недвижимости. С частным кредитором всё зависит от договора и готовности человека договариваться. Он может согласиться на сделку, потребовать сначала погасить долг или перестать отвечать.
Поэтому устного обещания «получу деньги и сниму залог» недостаточно. Нужны письменные договорённости о сумме долга, оплате и прекращении ипотеки.
Если кредитор — банк, порядок сделки может отличаться. Подробнее — в статье «Можно ли продать квартиру в залоге у банка».
Что проверить перед продажей?
Начните с договора займа, договора об ипотеке и свежей выписки из ЕГРН.
В договоре займа проверьте сумму, проценты, сроки возврата и штрафы. В договоре об ипотеке — ограничения на продажу, условия взыскания и возможность повторного залога.
По ст. 10 закона № 102-ФЗ договор об ипотеке оформляется письменно одним документом и подлежит государственной регистрации. Он считается заключённым с момента регистрации, а без неё ничтожен. Поэтому проверьте запись об ипотеке в ЕГРН и выясните, выдавалась ли закладная.
Затем запросите у кредитора письменный расчёт долга на предполагаемую дату сделки. Сравните его с договором и своими платежами, особенно если долго вносили деньги частями.
Что будет, если продать без согласия кредитора?
Скрывать залог от покупателя нельзя. Даже если переход права зарегистрируют, обременение само по себе не исчезнет.
По ст. 38 закона № 102-ФЗ покупатель становится на место залогодателя и принимает связанные с ипотекой обязанности. Залог сохраняется, даже если при продаже нарушили правила.
По ст. 39 того же закона кредитор вправе потребовать признания сделки недействительной либо досрочного возврата долга с последующим взысканием на квартиру. Если покупатель знал или должен был знать о нарушении, он может отвечать вместе с продавцом в пределах стоимости жилья.
Поэтому покупателю нужно сразу сообщить об обременении и согласовать законный способ его погашения.
Как продать квартиру, если она находится в залоге?
Есть несколько способов. Выбор зависит от размера долга, ваших денег, условий договора и готовности кредитора участвовать в сделке.
Погасить заём своими деньгами, а потом продать
Это самый простой вариант для покупателя. Вы возвращаете долг, снимаете ипотеку и продаёте квартиру без обременения.
Перед оплатой запросите окончательный расчёт. После погашения получите подтверждающие документы и проверьте, что запись об ипотеке исключена из ЕГРН.
Способ подходит, если у вас уже есть деньги. Брать ради этого новый заём рискованно: обязательств станет больше, а покупатель может найтись не сразу.
Продать с письменного согласия кредитора
Если своих денег не хватает, долг можно погасить из стоимости квартиры. Для этого нужно найти покупателя, готового к такой сделке, и получить согласие кредитора, если оно требуется.
Стороны заранее договариваются, сколько получит кредитор, какая сумма останется продавцу и когда будет снят залог.
Например, покупатель оплачивает квартиру, часть денег направляют на погашение займа, а остаток получает собственник. Эти условия закрепляют в договоре и документах о расчётах.
Главный риск — покупатель передаст деньги, но кредитор не снимет залог. Поэтому порядок оплаты, передачи документов и прекращения ипотеки нужно согласовать до сделки.
Подробнее о способах передачи денег — в статье «Как проходит расчёт при выкупе квартиры».
Этот вариант позволяет обойтись без собственных денег на погашение займа. Но покупателей может быть меньше: не каждый готов приобретать квартиру с обременением.
Продать квартиру через срочный выкуп
Бывает, что квартира уже выставлена на продажу, но покупателей нет. Одних отпугивает залог, другие не готовы разбираться с кредитором. При этом проценты продолжают начисляться.
Тогда можно рассмотреть выкуп компанией, которая работает с обременённой недвижимостью.
Специалисты проверяют документы, возможность погашения займа и снятия ипотеки. Если сделка возможна, стороны согласуют цену и порядок расчётов.
Недостаток — цена ниже рыночной. Поэтому сравнивайте не только предложения покупателей, но и сумму, которая останется у вас после возврата долга.
Если время позволяет, обычная продажа может быть выгоднее. Если долг растёт, стоит оценить, сколько будет стоить дальнейшее ожидание. Подробнее — как безопасно продать квартиру срочно.
Что согласовать до передачи денег частному кредитору
Попросите кредитора указать сумму полного погашения на конкретную дату и дать разбивку по основному долгу, процентам и другим начислениям. Если часть цены перечисляет покупатель, согласуйте письменно, в счёт какого обязательства кредитор принимает платёж, кому перечисляют остаток цены и кто подаёт документы для погашения записи об ипотеке. В расчётах предусмотрите, что произойдёт с деньгами при приостановке регистрации. Если кредитор уже обратился в суд или начал внесудебное взыскание, сначала проверьте стадию дела по порядку обращения взыскания на заложенную квартиру.
Как самостоятельно продать заложенную квартиру по статье 37.1?
В законе есть отдельная процедура для таких случаев — самостоятельная реализация. Собственник сам продаёт квартиру, чтобы закрыть долг, а кредитор тем временем не вправе обращать на неё взыскание.
Статья 37.1 закона № 102-ФЗ применяется, если физическое лицо взяло кредит или заём не для предпринимательских целей, а обязательство обеспечено ипотекой.
Как проходит самостоятельная реализация?
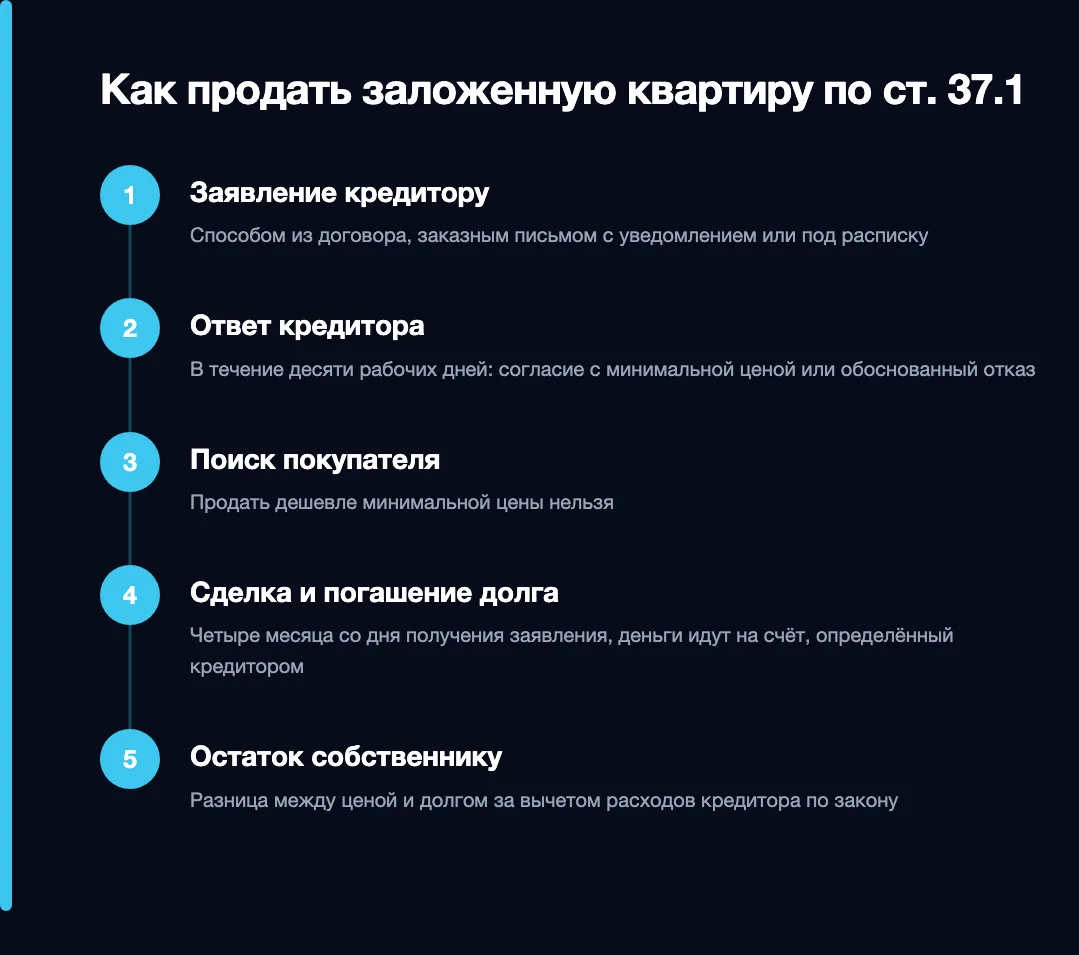
Направьте заявление кредитору. Это можно сделать в любой момент действия договора до обращения взыскания. Используйте способ из договора, заказное письмо с уведомлением о вручении или передайте заявление под расписку. Сохраните подтверждение получения.
Получите ответ. В течение десяти рабочих дней кредитор обязан направить согласие или обоснованный отказ. В согласии указывают размер требований, минимальную цену продажи, порядок расчётов или банковский счёт, даты начала и окончания срока реализации.
Найдите покупателя. Продавать дешевле установленной кредитором минимальной цены нельзя. Поэтому заранее оцените, реально ли найти покупателя на таких условиях.
Проведите сделку и погасите долг. На реализацию отводится четыре месяца со дня получения заявления кредитором. За это время нужно зарегистрировать переход права собственности и полностью погасить долг. Деньги направляют на счёт, определённый кредитором.
Получите остаток денег. Разницу между ценой продажи и долгом возвращают собственнику за вычетом предусмотренных законом расходов кредитора. После погашения обязательства оформляют прекращение ипотеки.
По соглашению с кредитором срок реализации можно продлить, установив новую минимальную цену продажи.
Факт. По ст. 37.1 закона № 102-ФЗ с даты получения заявления о самостоятельной реализации обращение взыскания на квартиру в судебном и внесудебном порядке не допускается, пока действует предусмотренная законом процедура.
Поэтому покупателя можно искать, не опасаясь, что в это же время начнётся взыскание. Но если срок закончится, собственник откажется от процедуры или получит отказ, кредитор снова вправе обратить взыскание. Сам собственник может отказаться от самостоятельной реализации в любой момент.
Когда статья 37.1 не применяется?
Воспользоваться процедурой нельзя, если кредитор до получения заявления уже подал иск об обращении взыскания или совершена исполнительная надпись нотариуса.
Есть и другие ограничения:
- начато внесудебное банкротство собственника или возбуждено дело о банкротстве собственника либо кредитора;
- у квартиры несколько залогодержателей по разным обязательствам;
- квартира находится одновременно в предшествующей и последующей ипотеке;
- собственник уже пытался продать квартиру по этой процедуре, но попытка не удалась или он отказался от неё.
Если у вас несколько долгов и рассматривается банкротство, сначала изучите последствия для недвижимости. Подробнее — продажа квартиры при банкротстве.
Мнение. Если кредитор ещё не начал взыскание, а стоимость квартиры покрывает долг, стоит проверить возможность самостоятельной реализации по ст. 37.1. Но сначала оцените реальную цену жилья: если она ниже установленного кредитором минимума, завершить продажу в отведённый срок может быть сложно.
Тест · 1 минута
Проверьте свою ситуацию
Ответьте на 5 вопросов — увидите, где в вашей ситуации риск, и что проверить в первую очередь.
1.Запись об ипотеке есть в свежей выписке из ЕГРН?
2.У вас есть письменный расчёт долга от кредитора на дату сделки?
3.Кредитор уже подал иск или получил исполнительную надпись нотариуса?
4.Кредитор предлагает подписать договор купли-продажи квартиры вместо займа?
5.При возврате денег вы получаете расписку и долговой документ?
Как снять залог частного лица после погашения долга?
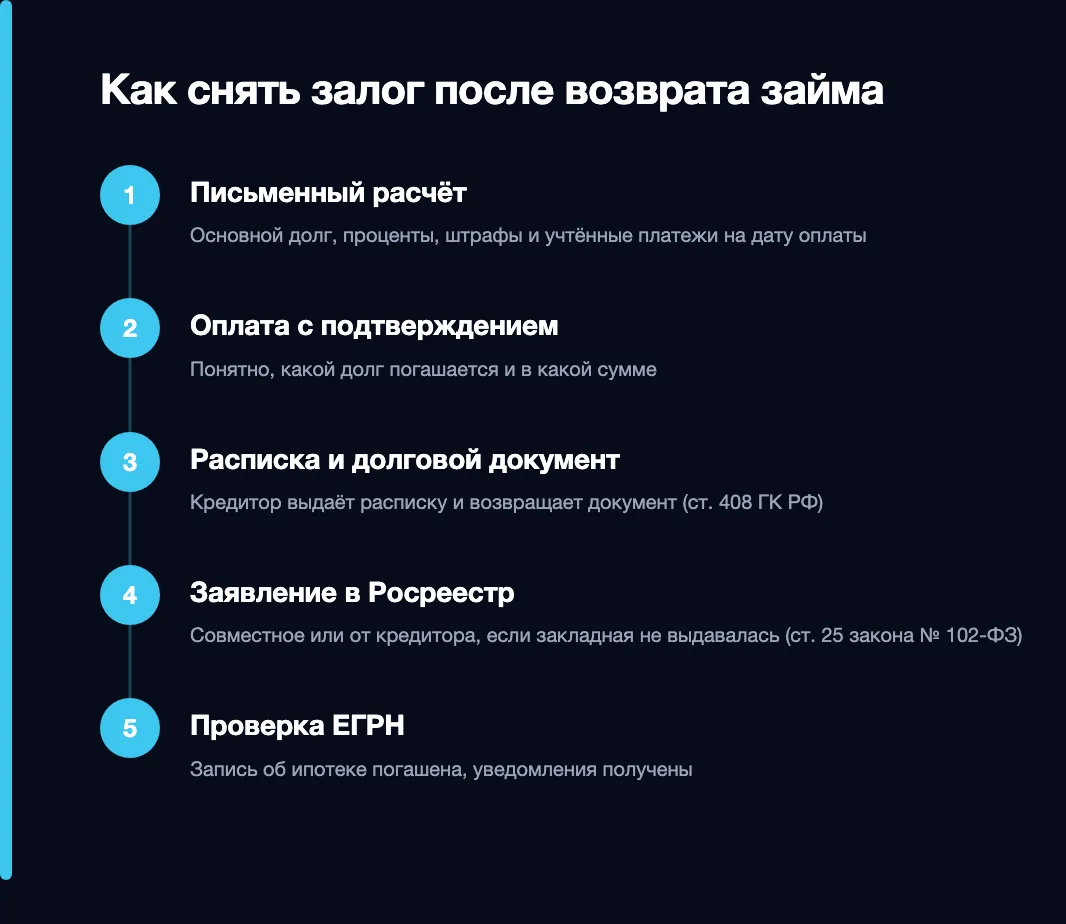
Возврат займа и снятие ипотеки — разные действия. Когда вы полностью погасили обязательство, залог прекращается по ст. 352 ГК РФ. Но запись об ипотеке в ЕГРН нужно погасить отдельно.
По ст. 25 закона № 102-ФЗ, если закладная не выдавалась, запись погашают на основании совместного заявления собственника и кредитора либо заявления кредитора. Если закладная выдавалась, действуют отдельные правила этой статьи.
После поступления необходимых документов запись погашают в течение трёх рабочих дней. Не позднее следующего рабочего дня после погашения обе стороны получают уведомление.
Поэтому ещё до расчёта согласуйте, кто подаёт заявление и какие документы потребуются. После оплаты проверьте сведения в ЕГРН.
Какие документы получить при возврате займа?
По ст. 408 ГК РФ кредитор, принимая платёж, обязан по вашему требованию выдать расписку о полном или частичном погашении долга и вернуть долговой документ. Если вернуть его невозможно, это указывают в расписке.
В день окончательного расчёта получите подтверждение, что заём погашен полностью, включая согласованные проценты и другие законные начисления.
Не передавайте наличные без расписки. При банковском переводе также важно указать, какой долг погашается.
Если кредитор отказывается выдать расписку или вернуть долговой документ, ст. 408 ГК РФ позволяет задержать исполнение. При таком отказе кредитор считается просрочившим.
Если деньги уже возвращены, но кредитор уклоняется от снятия залога, направьте письменное требование. При необходимости вопрос решают через суд. Статья 25 закона № 102-ФЗ допускает погашение записи об ипотеке по судебному решению о её прекращении.
Что делать, если кредитор не выходит на связь или требует больше денег?
Кредитор может пропасть, отказаться принимать деньги или предъявить расчёт, с которым вы не согласны. Но просто перестать платить или согласиться на любую сумму не стоит.
Кредитор пропал или отказывается принимать платёж
Сначала проверьте предусмотренный договором способ возврата денег. Сохраните переписку, подтверждения попыток связаться и документы о предыдущих платежах.
Если кредитора нет на месте возврата денег или он уклоняется от платежа, деньги можно внести в депозит нотариуса.
По ст. 327 ГК РФ внесение денег в депозит нотариуса в установленных случаях считается исполнением обязательства. Нотариус извещает кредитора. Этот способ возможен и при очевидной неопределённости в том, кто является кредитором.
Но депозит подходит не для каждого спора. Сначала нужно проверить основания для его применения и сумму платежа.
Кредитор требует сумму, с которой вы не согласны
Попросите письменный расчёт основного долга, процентов, штрафов и учтённых платежей. Сравните его с договором и своими квитанциями.
По ст. 319 ГК РФ, если платежа не хватает и стороны не договорились иначе, сначала покрываются издержки кредитора по получению исполнения, затем проценты и только потом основной долг. Поэтому частичные платежи не всегда уменьшают заём так быстро, как ожидает собственник.
Если проценты чрезмерно высокие, проверьте условия договора. По п. 5 ст. 809 ГК РФ суд может уменьшить проценты по займу между гражданами, если они в два и более раза превышают обычно взимаемые в подобных обстоятельствах и чрезмерно обременительны.
Но высокие проценты сами по себе ещё не значат, что суд их снизит. Всё зависит от условий займа и сравнимых обстоятельств.
Если частный инвестор регулярно выдаёт потребительские займы под залог квартир, договор стоит показать юристу. Статья 4 закона № 353-ФЗ регулирует профессиональное предоставление потребительских займов. Однако сам факт выдачи займа частным лицом не означает недействительности договора.
Спор о сумме лучше разрешить до продажи, чтобы после расчёта не осталось новых требований.
Может ли частный кредитор забрать квартиру за долги?
Да, если заём не возвращают, кредитор может потребовать обратить взыскание на квартиру. Но после первой просрочки она не становится автоматически его собственностью.
По ст. 348 ГК РФ взыскание возможно, если обязательство не исполнено или исполнено ненадлежащим образом. При незначительном нарушении оно не допускается: таким считают случай, когда одновременно долг меньше 5% стоимости залога, а просрочка меньше трёх месяцев.
При периодических платежах, если договор не предусматривает другое, взыскание допускается при нарушении сроков более трёх раз за 12 месяцев, даже если отдельные просрочки незначительны.
По ст. 54.1 закона № 102-ФЗ суд не допускает взыскание при крайне незначительном нарушении. Но такой отказ не прекращает ипотеку: если обстоятельства изменятся, кредитор может обратиться снова.
Обязательно ли кредитор должен идти в суд?
По общему правилу взыскание проводится через суд. Но ст. 349 ГК РФ и ст. 55 закона № 102-ФЗ допускают внесудебный порядок при установленных условиях.
Проверьте, удостоверен ли договор об ипотеке нотариально. Если нотариально удостоверенный договор содержит условие о взыскании по исполнительной надписи нотариуса, кредитор при соблюдении закона может воспользоваться этим способом без судебного решения.
Для единственного жилья гражданина действуют дополнительные ограничения: взыскание проводят через суд, кроме случая, когда соглашение о внесудебном порядке заключили уже после появления оснований для взыскания.
Защищено ли единственное жильё от взыскания?
Нет, если квартира находится в ипотеке и закон позволяет обратить на неё взыскание. Это исключение прямо предусмотрено ст. 446 ГПК РФ.
Если дело рассматривает суд, собственник, который сам взял заём, при уважительных причинах может просить отсрочить продажу с торгов на срок до одного года. Такое право предусмотрено п. 2 ст. 350 ГК РФ. Но отсрочка не освобождает от роста убытков кредитора, процентов и неустойки.
По ст. 78 закона № 102-ФЗ квартиру, на которую обращено взыскание, продают с торгов в форме открытого аукциона или конкурса.
Если кредитор уже начал взыскание, выясните стадию дела и возможность урегулировать долг. Подробнее — как банк и другие кредиторы обращают взыскание на квартиру.
Какие ошибки мешают продать квартиру и сохранить деньги?
Когда проценты растут, собственник может согласиться на невыгодные условия, лишь бы закрыть вопрос. Вот на чём чаще всего теряют деньги.
Передавать деньги без расписки. Если кредитор позже заявит, что не получил платёж, доказать возврат будет сложно. Требуйте подтверждение оплаты и возврат долгового документа по ст. 408 ГК РФ.
Подписывать договор купли-продажи вместо займа. Иногда кредитор предлагает переоформить квартиру на него с обещанием вернуть после расчёта. Собственник рискует потерять право на жильё. По п. 2 ст. 170 ГК РФ притворная сделка ничтожна, но доказывать её действительный характер может потребоваться в суде.
Брать новый заём под ту же квартиру. По ст. 43 закона № 102-ФЗ последующая ипотека возможна, если её не запрещает предыдущий договор. Очередность залогодержателей определяют по ЕГРН. Но новый долг увеличивает обязательства и усложняет продажу.
Скрывать залог от покупателя. Обременение сохраняется при переходе собственности. Нарушение правил продажи может привести к оспариванию сделки или взысканию на квартиру.
Ждать, пока кредитор начнёт взыскание. Если он уже подал иск или совершена исполнительная надпись, самостоятельная реализация по ст. 37.1 станет недоступной.
Ещё одна ошибка — договариваться только устно. Поэтому сумму погашения, порядок расчётов и снятия ипотеки лучше закрепить письменно до передачи денег.
Пример. Собственник взял у частного инвестора заём под залог квартиры, срок возврата через месяц, денег нет. Он запрашивает у кредитора письменный расчёт долга с процентами, находит покупателя и договаривается, что часть денег покупателя уйдёт кредитору в день сделки, а кредитор подаст заявление о погашении залога. Остаток получает собственник.
Ещё по теме: Реструктуризация ипотеки или продажа квартиры при просрочке, Расторжение договора ренты: как вернуть или продать квартиру.
Когда стоит обратиться за помощью
Если проценты растут, кредитор не отвечает или требует сумму, с которой вы не согласны, сначала стоит проверить документы. Важно выяснить, сколько действительно нужно вернуть, можно ли снять залог и что останется собственнику после продажи. Особенно нужна проверка юриста, когда у квартиры несколько обременений или уже началось взыскание.
Компания «Метр Выкуп» работает с проблемными квартирами в Москве и Московской области, в том числе с обременениями. Юрист изучает договор займа, договор об ипотеке и выписку ЕГРН, чтобы определить действующие обязательства и ограничения. Если по результатам проверки выкуп возможен, вам предложат условия сделки. Подробнее об услуге — выкуп квартиры с обременением.
Цена такого выкупа будет ниже рыночной из-за скорости продажи и дальнейшей работы с юридическими ограничениями. Поэтому стоит сравнить предложение с обычной продажей, учитывая размер долга и возможный рост начислений за время ожидания.
Частые вопросы
Можно ли продать квартиру в залоге у физлица без его согласия?
Обычно нет. По ст. 37 закона № 102-ФЗ требуется согласие кредитора, если договор не предусматривает другое. Закон также допускает самостоятельную реализацию по ст. 37.1 при соблюдении её условий.
Можно ли продать квартиру, если долг больше её стоимости?
Да, но вырученных денег может не хватить для полного погашения займа. Тогда придётся отдельно договариваться с кредитором об оставшейся сумме. Продажа сама по себе не прекращает все обязательства.
Как снять залог частного лица, если деньги уже возвращены?
Получите подтверждение погашения займа и потребуйте от кредитора действий для прекращения ипотеки. По ст. 25 закона № 102-ФЗ запись погашают на основании предусмотренных законом заявлений или судебного решения о прекращении ипотеки.
Можно ли заложить квартиру другому человеку, чтобы рассчитаться с первым?
По ст. 43 закона № 102-ФЗ последующая ипотека возможна, если предыдущий договор её не запрещает. Но новый заём увеличивает обязательства и усложняет продажу.
Может ли кредитор забрать единственную квартиру?
Да, если она находится в ипотеке и есть законные основания для взыскания. Защита единственного жилья по ст. 446 ГПК РФ в таком случае не действует. Но кредитор обязан соблюдать установленный законом порядок.
Источники
- Гражданский кодекс РФ (часть первая) — ст. 170, 319, 327, 346, 348–353, 408.
- Гражданский кодекс РФ (часть вторая) — ст. 809.
- Федеральный закон «Об ипотеке (залоге недвижимости)» № 102-ФЗ — ст. 10, 25, 37, 37.1, 38, 39, 43, 54.1, 55, 78.
- Гражданский процессуальный кодекс РФ — ст. 446.
- Федеральный закон «О потребительском кредите (займе)» № 353-ФЗ — ст. 4.