Что происходит, когда появляется просрочка по ипотеке?
Вы несколько лет исправно платили ипотеку, но затем доход сократился. Сначала использовали накопления, потом стали откладывать другие расходы. Теперь приближается очередной платёж, а денег не хватает.
Банк звонит и напоминает о долге, а вы откладываете разговор в надежде скоро найти работу или поправиться. Но просрочка по ипотеке сама не исчезнет. При нарушении кредитного договора банк вправе требовать исполнения обязательств, а при определённых обстоятельствах — обратить взыскание на квартиру по ст. 348 ГК РФ.
Один пропущенный платёж ещё не означает, что жильё выставят на торги. Закон ограничивает взыскание при незначительных нарушениях. Но если просрочки повторяются, положение становится серьёзнее.
С чего начать? Запросите у банка актуальный расчёт задолженности: остаток основного долга, начисленные проценты, неустойку и сумму для полного погашения кредита. Эти данные понадобятся и для переговоров, и для возможной продажи.
Затем оцените семейный бюджет. Вычтите из реального дохода обязательные расходы и посмотрите, сколько остаётся на ипотеку. Не учитывайте деньги, которые только надеетесь заработать.
Главный вопрос — трудности временные или доход изменился надолго? Если работодатель задерживает зарплату, временное облегчение может помочь. Если прежний заработок потерян и перспектив восстановления нет, одной отсрочки недостаточно.
Чем реструктуризация ипотеки отличается от ипотечных каникул?
Реструктуризация ипотеки — изменение кредитного договора по соглашению с банком. Заёмщик может попросить увеличить срок кредита, временно уменьшить платёж или предоставить отсрочку.
По п. 1 ст. 450 ГК РФ договор можно изменить по соглашению сторон, если закон или сам договор не предусматривают иное. Поэтому банк рассматривает обращение, но не обязан одобрять обычную реструктуризацию только из-за снижения дохода.
Ипотечные каникулы — установленное законом право заёмщика на льготный период. Если соблюдены условия ст. 6.1-1 закона № 353-ФЗ, банк обязан изменить договор по требованию заёмщика.
Во время каникул можно временно приостановить платежи или уменьшить их размер. При этом долг не списывается: неуплаченные суммы переносятся на более поздний срок.
Поэтому важно, как сформулировано обращение. Если вы потеряли работу и просто попросили «временно разрешить не платить», банк может принять это за просьбу о реструктуризации и отказать. А если вы зарегистрированы безработным в службе занятости и остальные условия закона соблюдены, нужно направлять именно требование о льготном периоде. Сначала проверьте право на каникулы, а если его нет, просите о реструктуризации.
Кому положены ипотечные каникулы и как их оформить?
Правила установлены ст. 6.1-1 закона № 353-ФЗ. Они относятся к физическим лицам, которые взяли обеспеченный ипотекой кредит или заём не для предпринимательских целей.
Потребовать каникулы можно в период действия договора, если одновременно выполняются условия закона:
- Размер кредита не превышает установленный предел — 15 млн рублей по закону № 76-ФЗ, пока Правительство РФ не установит иное.
- Заложенное жильё — единственное пригодное для постоянного проживания заёмщика.
- Условия договора ранее не менялись по аналогичному требованию заёмщика, кроме предусмотренных законом исключений.
- На дату обращения есть хотя бы одно из особых обстоятельств.
- Заёмщик не признан банкротом, нет судебного решения о взыскании долга, обращении взыскания или расторжении договора, утверждённого судом мирового соглашения по такому иску.
- Банк ещё не предъявил исполнительный документ и требование к поручителю.
- Не действует другой льготный период по законам № 377-ФЗ или № 106-ФЗ.
Какие обстоятельства дают право на каникулы? Часть 2 ст. 6.1-1 предусматривает следующие основания:
- Регистрация безработным в службе занятости; для пенсионера по старости — прекращение трудового договора.
- Установление инвалидности I или II группы.
- Временная нетрудоспособность более двух месяцев подряд.
- Снижение среднемесячного дохода за два месяца перед обращением более чем на 30% по сравнению со средним за двенадцать месяцев, если платежи на следующие шесть месяцев превышают 50% дохода.
- Увеличение числа иждивенцев со снижением дохода более чем на 20%, если платежи превышают 40% дохода.
- Проживание в зоне чрезвычайной ситуации с нарушением условий жизни и утратой имущества. Обратиться нужно в течение 60 календарных дней.
- Рождение или усыновление второго ребёнка либо последующих детей.
Если ни одно основание не подходит, требовать законные каникулы нельзя. Но можно обратиться за обычной реструктуризацией.
Сколько продолжаются каникулы?
По первым шести основаниям льготный период может длиться до шести месяцев. При рождении или усыновлении второго ребёнка либо последующих детей — до восемнадцати месяцев.
Заёмщик выбирает продолжительность и дату начала в пределах закона. Дата начала может быть не раньше чем за два месяца до обращения. Если по первым шести основаниям длительность не указана, она считается равной шести месяцам.
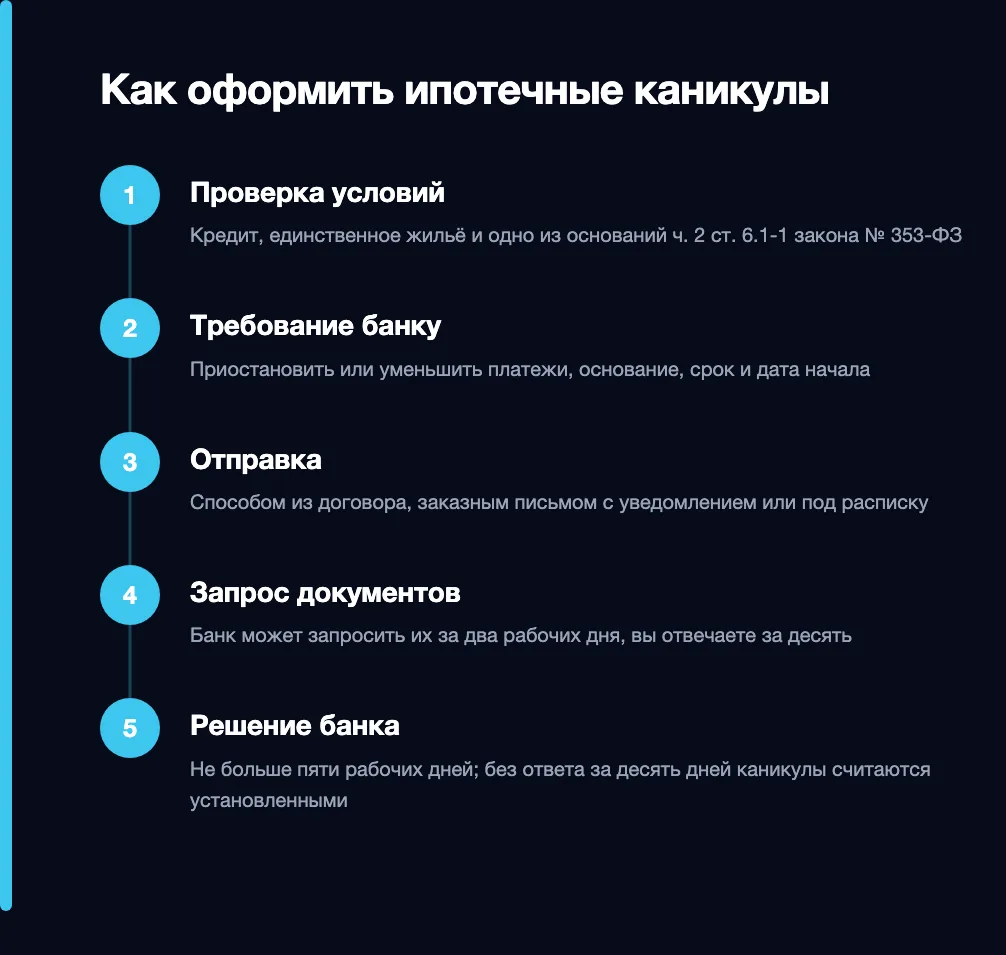
Как оформить ипотечные каникулы:
Проверьте условия. Убедитесь, что ваш кредит, квартира и обстоятельства соответствуют ст. 6.1-1 закона № 353-ФЗ. Отдельно проверьте ограничения, связанные с прежними льготными периодами и взысканием.
Подготовьте требование. Укажите, хотите ли вы полностью приостановить платежи или уменьшить их. Если выбираете уменьшение, напишите размер платежа. Укажите основание, продолжительность и дату начала льготного периода.
Соберите документы. Приложите подтверждения соответствующего обстоятельства. Банк не вправе требовать другие документы, кроме предусмотренных законом.
Направьте требование. Используйте способ из кредитного договора, отправьте заказное письмо с уведомлением о вручении или передайте документы под расписку. Сохраните подтверждение отправки.
Ответьте на запрос банка. В течение двух рабочих дней банк может запросить подтверждающие документы. Тогда их нужно предоставить в течение десяти рабочих дней.
Получите решение. Банк обязан рассмотреть требование не более чем за пять рабочих дней и сообщить об изменении условий. При отказе он должен указать причину. Проверьте новый график и даты льготного периода.
Факт. По ч. 13 ст. 6.1-1 закона № 353-ФЗ, если в течение десяти рабочих дней после направления требования банк не прислал ни ответа, ни запроса документов, ни отказа, льготный период считается установленным со дня направления требования.
Что происходит во время каникул?
Банк не вправе требовать досрочного возврата кредита, взыскивать долг, расторгать договор по своей инициативе или обращать взыскание на квартиру. Неустойка за платежи льготного периода не начисляется, кроме случая, когда заёмщик попросил уменьшить платежи, но не внёс даже уменьшенную сумму.
Проценты и неустойка, не уплаченные до каникул, фиксируются и подлежат оплате позже. Заёмщик может досрочно погашать кредит во время каникул или прекратить льготный период, уведомив банк.
После завершения каникул платежи возобновляются по прежнему графику, а пропущенные суммы переносятся на более позднее время. Срок кредита продлевается на продолжительность льготного периода, а при каникулах в связи с рождением детей — не меньше чем на этот срок. Банк обязан обеспечить внесение изменений в запись об ипотеке.
Каникулы дают передышку, но не списывают долг. Если после них платить всё равно будет нечем, готовьте другой вариант заранее.
Как попросить банк о реструктуризации ипотеки?
Реструктуризация подходит, когда прежний график стал слишком тяжёлым, но вы можете погашать кредит на других условиях.
Например, после увольнения вы нашли работу с меньшей зарплатой: доход стабилен, но прежний платёж слишком велик. Тогда можно попросить увеличить срок кредита. А если вы болеете и знаете, когда вернётесь к работе, можно просить временно снизить платёж или дать отсрочку. Это предмет переговоров, а не гарантированная помощь: условия определяет банк.
Что написать в заявлении?
Начните с причины финансовых трудностей. Объясните, что изменилось: сократился доход, закончился трудовой договор, появились обязательные расходы или возникла болезнь.
Укажите, как обстоятельства повлияли на платежи. Если просрочка уже есть, не скрывайте её. Приложите документы, подтверждающие вашу ситуацию: сведения о доходах, увольнении или другие подходящие подтверждения.
Самая важная часть обращения — реальный бюджет. Посчитайте, сколько остаётся после обязательных семейных расходов. Именно от этой суммы стоит отталкиваться, предлагая новый платёж.
Если просите временное снижение, объясните, за счёт чего потом вернётесь к обычному графику, и не обещайте невозможного.
Что проверить перед подписанием соглашения?
Смотрите не только на ближайший платёж, а на график целиком: новый срок, суммы после окончания временного облегчения и то, как учтена уже возникшая просрочка. Сама она после подписания соглашения не исчезает.
Не соглашайтесь на график, который заведомо не сможете выполнять. Иначе реструктуризация лишь отложит следующую просрочку.
Все изменения оформляйте документально. Сохраняйте заявления, ответы банка и подписанные соглашения. Устного обещания сотрудника недостаточно, чтобы считать условия договора изменёнными.
Что делать при отказе?
Уточните причину: если не хватило документов, дополните обращение, если банк не согласен с платежом, предложите другие условия. Но отказать в обычной реструктуризации банк вправе.
Иногда заёмщики ссылаются на существенное изменение обстоятельств по ст. 451 ГК РФ. Эта норма допускает изменение или расторжение договора при установленных законом условиях, но снижение дохода само по себе не гарантирует изменения ипотеки через суд. Такой вопрос лучше обсудить с юристом.
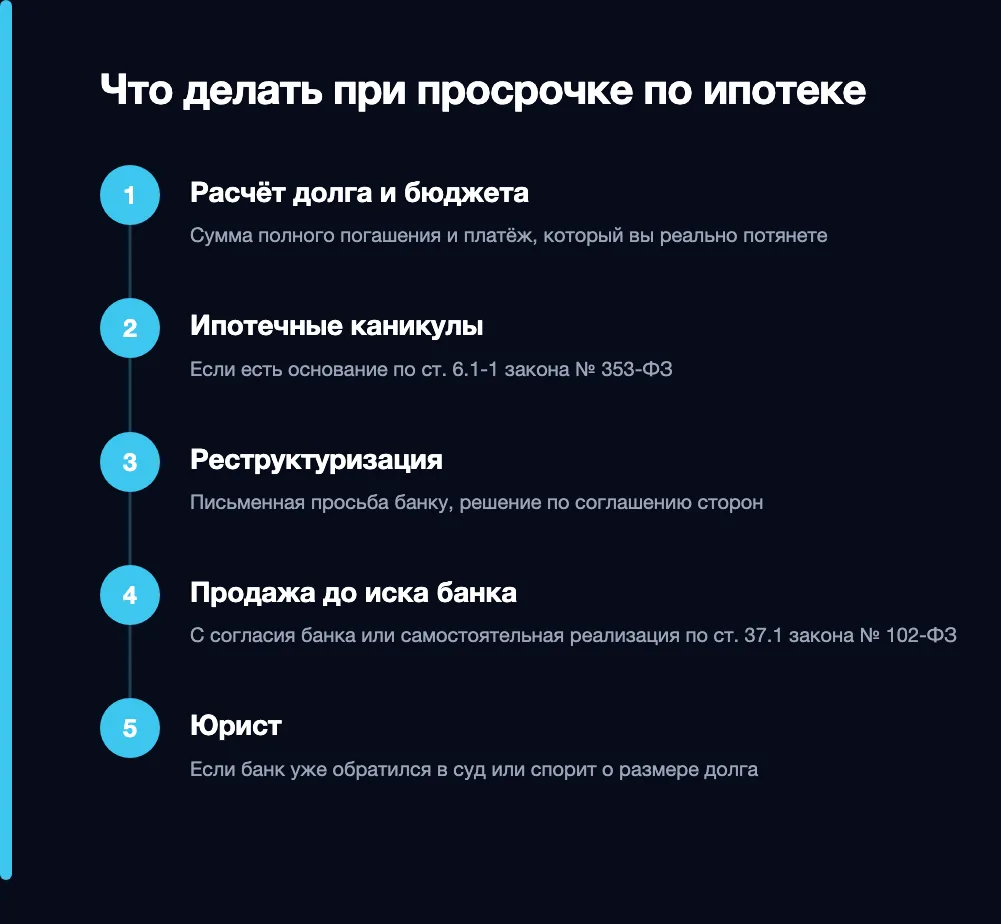
Если договориться не удалось, проверьте право на каникулы. Если они тоже недоступны, стоит оценить продажу квартиры, пока банк не начал взыскание.
Тест · 1 минута
Проверьте свою ситуацию
Ответьте на 5 вопросов — увидите, где в вашей ситуации риск, и что проверить в первую очередь.
1.Платёж по ипотеке уже просрочен?
2.Есть ли у вас одно из оснований для ипотечных каникул из ч. 2 ст. 6.1-1 закона № 353-ФЗ?
3.Сможете ли вы платить по графику после каникул или реструктуризации?
4.Банк уже подал иск об обращении взыскания на квартиру?
5.Все договорённости с банком оформлены письменно?
Когда разумнее продать квартиру, чем сохранять ипотеку?
Главный критерий — не сама просрочка, а то, сможете ли вы платить дальше. Продажа позволяет закрыть долг и сохранить деньги, которые останутся после расчёта с банком.
Доход не восстанавливается. Например, раньше ипотеку оплачивали из доходов двух членов семьи. Один потерял работу, второй теперь покрывает все расходы. Накопления заканчиваются, новая работа пока не находится.
Даже если банк даст отсрочку, после неё платёж останется неподъёмным.
Реструктуризация не помогает. Банк готов уменьшить платёж, но после обязательных расходов денег всё равно не хватает. Чтобы соблюдать новый график, пришлось бы постоянно занимать.
Задолженность растёт. Когда просрочки накапливаются, банк может перейти от напоминаний к требованиям погасить долг, а затем к взысканию при наличии законных оснований.
Пока квартиру продаёте вы, можно искать покупателя, обсуждать цену и согласовывать расчёты. После перехода к торгам такой свободы уже нет.
Сколько денег останется после продажи?
Сравните ожидаемую цену квартиры с суммой полного погашения кредита, то есть со всеми требованиями банка, а не только с основным долгом. Если цена выше, разница останется вам. Если ниже, вопрос о недостающих деньгах придётся решать отдельно.
Мнение. Если даже после каникул или предложенной реструктуризации подтверждённого дохода не хватит на ипотеку, стоит заранее рассчитать продажу. Это не означает, что продавать обязательно, но сравнить варианты лучше до начала взыскания, пока вы можете самостоятельно искать покупателя и обсуждать цену.
Как продать квартиру в ипотеке при просрочке?
Наличие залога не означает, что квартиру нельзя продать. Но нужно учитывать права банка и заранее согласовать порядок погашения кредита.
Продажа с согласия банка
По п. 1 ст. 37 закона № 102-ФЗ «Об ипотеке» заложенную квартиру можно продать с согласия залогодержателя, если договором об ипотеке не предусмотрено иное.
Собственник обращается в банк и согласовывает продажу. Затем стороны определяют, как из денег покупателя будет погашен кредит и каким образом снимут ипотечное обременение после полного расчёта.
Основная сложность — расчёты: покупатель хочет получить квартиру без залога, банк — закрыть кредит, а собственнику важно понимать, сколько останется ему. Поэтому до подписания договора согласуйте движение денег и уточните сумму полного погашения с учётом просрочки. Способ подходит, если банк согласен, а цены квартиры хватает, чтобы закрыть долг.
Главный риск — начать продажу без согласованного порядка погашения долга и снятия ипотеки. Подробнее об этом — в статье можно ли продать квартиру в залоге у банка.
Самостоятельная реализация по ст. 37.1 закона «Об ипотеке»
Это отдельная процедура, позволяющая собственнику самому продать заложенную квартиру для полного погашения обязательства.
Она предусмотрена для физических лиц, которые взяли обеспеченный ипотекой кредит или заём не для предпринимательской деятельности.
Как проходит самостоятельная реализация:
Подайте заявление банку. Обратиться можно в течение действия договора, но до обращения взыскания. Заявление направляют способом из договора, заказным письмом с уведомлением о вручении или передают под расписку.
Получите уведомление. В течение десяти рабочих дней банк обязан сообщить о согласии или направить обоснованный отказ. При согласии он указывает размер требований, минимальную цену, порядок расчётов или банковский счёт, даты начала и окончания срока продажи.
Проверьте минимальную цену. Она устанавливается равной размеру требований банка. Продать квартиру дешевле нельзя. Сравните эту сумму с ценами, на которые готовы покупатели.
Найдите покупателя. Объясните, что квартира находится в залоге, а продажа проводится по ст. 37.1. Условия договора должны учитывать порядок расчётов, определённый банком.
Завершите продажу и погасите кредит. На процедуру от даты получения банком заявления отведено четыре месяца. За это время должны состояться регистрация перехода права собственности и полное погашение обязательства.
Если покупателя не удалось найти или оформление затягивается, срок можно продлить по соглашению сторон с установлением новой минимальной цены.
Собственник также вправе отказаться от процедуры в любой момент.
Почему важно успеть до взыскания?
С даты получения банком заявления обращение взыскания в судебном и внесудебном порядке не допускается. Но если срок продажи закончился, собственник отказался от процедуры или банк правомерно отказал, кредитор снова вправе обратить взыскание.
Самостоятельная реализация невозможна, если ещё до получения заявления банк подал иск об обращении взыскания или совершена исполнительная надпись нотариуса.
Также процедура не применяется при предусмотренных законом обстоятельствах, связанных с банкротством собственника или залогодержателя, при нескольких залогодержателях по разным обязательствам и когда квартира находится в предшествующей и последующей ипотеке.
Если предыдущую реализацию одобрили, но собственник отказался от неё или не продал квартиру в установленный срок, повторное заявление по этой процедуре не допускается.
Куда поступают деньги?
По ст. 37.1 выручка поступает на счёт, определённый залогодержателем. За счёт этих средств погашается кредит.
Если цена продажи превышает задолженность, разница возвращается собственнику за вычетом расходов банка, предусмотренных ст. 4 закона «Об ипотеке».
Не договаривайтесь с покупателем о передаче части денег в обход этого порядка.
Подробнее — в статье как проходит расчёт при выкупе квартиры.
Срочный выкуп ипотечной квартиры
Бывает, что покупателя на обычном рынке найти трудно: квартира требует ремонта, люди опасаются залога и сложных расчётов, а банк тем временем требует погасить долг. Тогда можно рассмотреть выкуп специализированной компанией.
Ипотека и права банка при этом сохраняются: нужно проверить документы, получить согласие банка, если оно требуется, и определить, из каких денег будет погашен долг. Возможен ли выкуп, зависит от размера долга, обременений и позиции банка.
Главный недостаток — цена. При срочном выкупе она обычно ниже рыночной, поскольку покупатель учитывает необходимость быстро организовать сделку и дальнейшую работу с юридическими ограничениями.
Поэтому сравнивайте не только цены в объявлениях, но и сумму, которая останется после расчёта с банком.
Подробнее о процедуре — как безопасно продать квартиру срочно. Причины отличия цены разобраны в материале сколько платят при срочном выкупе квартиры.
Что будет, если перестать платить ипотеку и не отвечать банку?
Молчание не останавливает долг: нарушение договора сохраняется, и банк может воспользоваться законными способами взыскания. Но обратить взыскание на квартиру можно не при любом нарушении.
По ст. 348 ГК РФ незначительность нарушения предполагается, если одновременно задолженность составляет менее 5% стоимости залога, а просрочка длится менее трёх месяцев.
Для судебного взыскания похожее правило предусмотрено ст. 54.1 закона «Об ипотеке». При крайне незначительном нарушении, когда оба условия соблюдаются на момент решения суда, взыскание не допускается.
Однако при обязательствах с периодическими платежами ст. 348 ГК РФ допускает взыскание, если сроки нарушались более трёх раз в течение двенадцати месяцев, даже когда каждая просрочка была незначительной, если договор не предусматривает иное.
Отказ суда во взыскании из-за незначительности нарушения не прекращает ипотеку. Если обстоятельства изменятся, банк может обратиться снова.
Защищает ли единственное жильё?
По ст. 446 ГПК РФ защита единственного жилья не действует, если квартира находится в ипотеке и по законодательству об ипотеке на неё может быть обращено взыскание.
Что происходит после взыскания?
По п. 2 ст. 78 закона «Об ипотеке» заложенное жильё продают с торгов в форме открытого аукциона или конкурса. Собственник уже не выбирает покупателя и не обсуждает цену так, как при самостоятельной продаже.
Порядок реализации разобран в статье как банк обращает взыскание на заложенную квартиру.
По п. 2 ст. 350 ГК РФ при уважительных причинах суд вправе по просьбе залогодателя отсрочить продажу с торгов на срок до одного года. Но отсрочка не освобождает от возросших убытков, процентов и неустойки.
Если деньги появились, по п. 4 ст. 348 ГК РФ заёмщик вправе прекратить взыскание до реализации имущества, исполнив обязательство или его просроченную часть. Для этого нужно получить актуальный расчёт и выяснить порядок прекращения взыскания.
Отдельный вопрос — банкротство гражданина. Это самостоятельная процедура со своими последствиями, которую стоит обсуждать с юристом. Вопросы недвижимости рассмотрены в статье продажа квартиры при банкротстве.
Какие ошибки мешают сохранить квартиру или выгодно её продать?
Не отвечать банку. Молчание не меняет условия договора и не останавливает рост задолженности. Лучше письменно сообщить о трудностях, запросить расчёт и выяснить доступные варианты.
Договариваться только по телефону. Устный разговор не означает, что график официально изменён. Сохраняйте заявления, подтверждения отправки, ответы банка и подписанные соглашения. Особенно важно соблюдать порядок обращения за законными каникулами.
Брать новый кредит ради ипотечного платежа. Если доход не восстановился, новый заём добавит ещё одно обязательство. В следующем месяце придётся искать деньги уже на несколько платежей. Поэтому сначала оцените, за счёт чего будете возвращать новый долг.
Подписывать неподъёмную реструктуризацию. Даже уменьшенный платёж может оказаться слишком большим. Если после обязательных расходов денег не хватает, новый график приведёт к очередной просрочке. Рассчитайте доступную сумму до переговоров.
Требовать каникулы без проверки условий. Например, снижение дохода само по себе недостаточно: закон устанавливает конкретные показатели. Если они не соблюдены, банк вправе отказать. Поэтому одновременно готовьте запасной вариант.
Скрывать ипотеку от покупателя. Продажа залоговой квартиры требует учёта прав банка. Если покупателю обещают обычную сделку без объяснения обременения, проблемы обнаружатся при проверке документов или согласовании расчётов.
Откладывать продажу до суда. После подачи иска об обращении взыскания самостоятельная реализация по ст. 37.1 уже недоступна. Если решение о продаже принято, проверьте возможность процедуры и начинайте поиск покупателя, пока есть время.
Как выбрать между каникулами, реструктуризацией и продажей?
Универсального решения нет: при одинаковом долге человеку, который восстанавливается после болезни, и человеку, который долго ищет работу с меньшей зарплатой, подойдут разные варианты.
Каникулы, реструктуризация, продажа: чем отличаются
| Вариант | Что даёт | Кто решает | Когда подходит |
|---|---|---|---|
| Ипотечные каникулы | Временное уменьшение или приостановление платежей с переносом на более поздний срок | Заёмщик вправе потребовать, банк обязан предоставить при соблюдении ст. 6.1-1 | Есть законное основание, трудности можно преодолеть |
| Реструктуризация | Изменение графика, срока или платежей | Заёмщик и банк по соглашению | Доход позволяет платить, но прежний график слишком тяжёлый |
| Продажа квартиры | Возможность погасить долг за счёт стоимости жилья | Собственник с учётом прав банка | Платежи остаются неподъёмными |
| Самостоятельная реализация | Продажа собственником с периодом защиты от взыскания | Собственник подаёт заявление, банк действует по закону | Взыскание ещё не началось, условия ст. 37.1 выполнены |
| Срочный выкуп | Продажа покупателю, работающему с проблемной недвижимостью | Стороны с учётом прав банка | Покупателя найти трудно, время ограничено |
Если трудности временные, сначала проверьте право на ипотечные каникулы. Например, при продолжительной болезни законный льготный период может дать время восстановить доход. Но важно понимать, сможете ли вы вернуться к прежнему графику после его завершения.
Если доход уменьшился, но остаётся стабильным, попробуйте реструктуризацию. Рассчитайте посильный платёж и обратитесь в банк с подтверждением доходов. Если предложенный график укладывается в бюджет, сохранение квартиры может быть разумным решением.
Если денег недостаточно надолго, оцените продажу. Когда семья уже сократила расходы, использовала накопления, но платёж всё равно неподъёмный, дальнейшие отсрочки могут не решить проблему.
Если просрочка есть, но взыскание не началось, проверьте все варианты параллельно. Запросите условия реструктуризации, оцените право на каникулы и узнайте сумму полного погашения. Если сохранить график невозможно, рассмотрите самостоятельную реализацию по ст. 37.1.
Если банк уже начал взыскание, сначала выясните, какие документы оформлены и на какой стадии находится дело. От этого зависит, какие способы ещё доступны. При судебном решении, исполнительном документе или споре о размере долга лучше обратиться к юристу.
Главный критерий — не желание любой ценой сохранить квартиру, а возможность платить без новых долгов.
Пример. Заёмщик потерял работу, и платёж по ипотеке теперь съедает половину нового дохода. Каникулы дадут передышку, но после них платить будет так же тяжело. Он сравнивает два расчёта: сколько останется на руках после продажи и закрытия кредита и сколько он переплатит, растягивая долг. Если доход не вернётся, продажа до иска банка обычно сохраняет больше денег.
Ещё по теме: Квартира в залоге у частного лица: как продать, Согласие банка на продажу ипотечной квартиры: как получить.
Когда стоит обратиться за помощью
Если ипотечный платёж стал неподъёмным, банк отказал в изменении графика или вы уже рассматриваете продажу, сначала стоит проверить документы. Особенно важно это сделать, когда накопилась просрочка, есть другие обременения или непонятно, хватит ли стоимости квартиры для полного расчёта с банком. Юрист поможет разобраться в условиях договора и оценить доступные варианты.
Компания «Метр Выкуп» работает с проблемными квартирами в Москве и Московской области, в том числе с ипотечными обременениями. Юрист изучает кредитный договор, график платежей, переписку с банком и выписку ЕГРН, чтобы определить действующие обязательства, ограничения и возможность продажи. Если по результатам проверки выкуп возможен, вам предложат условия сделки. Подробнее об услуге — выкуп ипотечной квартиры.
Цена такого выкупа будет с дисконтом к рыночной стоимости за срочность и дальнейшую работу с обременением. Поэтому перед решением стоит сравнить предложенную сумму с возможной ценой самостоятельной продажи, размером долга и временем, которое осталось для оформления сделки.
Частые вопросы
Можно ли получить ипотечные каникулы, если просрочка уже появилась?
Просрочка сама по себе не названа в ст. 6.1-1 закона № 353-ФЗ среди препятствий, но остальные условия закона должны выполняться. Дату начала льготного периода можно выбрать не раньше чем за два месяца до обращения.
Обязан ли банк согласиться на реструктуризацию ипотеки?
Нет, обычная реструктуризация проводится по соглашению сторон на основании п. 1 ст. 450 ГК РФ. Но при соблюдении условий ст. 6.1-1 закона № 353-ФЗ банк обязан предоставить ипотечные каникулы.
Можно ли продать квартиру, если ипотечный долг больше её стоимости?
Если выручки недостаточно для полного расчёта, нужно отдельно решать вопрос о недостающей сумме и согласовывать условия сделки с банком. При самостоятельной реализации по ст. 37.1 продать квартиру дешевле установленной минимальной цены нельзя.
Может ли банк забрать единственную квартиру за ипотечный долг?
Да, если квартира находится в ипотеке и есть основания для обращения взыскания, защита единственного жилья по ст. 446 ГПК РФ не действует. Но взыскание ограничено правилами ст. 348 ГК РФ и ст. 54.1 закона «Об ипотеке», в том числе положениями о незначительных нарушениях.
Можно ли остановить продажу квартиры с торгов, если погасить просрочку?
По п. 4 ст. 348 ГК РФ заёмщик вправе прекратить взыскание до реализации имущества, исполнив обязательство или его просроченную часть. Для этого нужно получить актуальный расчёт банка и выяснить порядок прекращения взыскания с учётом стадии процедуры.
Источники
- Федеральный закон «О потребительском кредите (займе)» № 353-ФЗ — ст. 1, 6.1-1.
- Гражданский кодекс РФ (часть первая) — ст. 348, 350, 450, 451.
- Федеральный закон «Об ипотеке (залоге недвижимости)» № 102-ФЗ — ст. 37, 37.1, 54.1, 78.
- Гражданский процессуальный кодекс РФ — ст. 446.