Что происходит в первые дни просрочки?
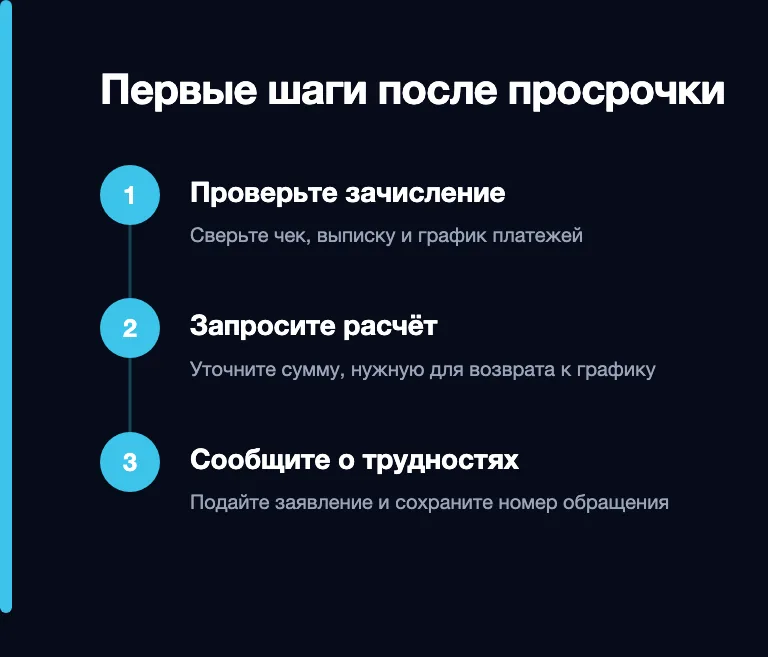
Проверьте, был ли платёж зачислен.
В приложении может быть виден перевод на счёт, с которого банк списывает ипотеку, хотя самого списания ещё нет. Сверьте выписку, сумму по графику, дату и назначение операции. Если деньги ушли вовремя, сохраните чек и попросите банк проверить зачисление. Если вы действительно пропустили платёж, запросите сумму, которую нужно внести, чтобы вернуться к графику, и дату, на которую она рассчитана.
У этой суммы и полного остатка по ипотеке разные задачи.
Первая нужна, чтобы погасить отставание. Вторую запрашивают, например, когда готовят продажу квартиры с полным погашением. Если оператор назвал одну цифру без пояснения, попросите расшифровку письменно. Уточните, какие платежи просрочены, сколько банк начислил процентов и неустойки и куда пойдёт частичный взнос. После оплаты проверьте, что просрочка закрыта и следующий платёж снова виден в графике.
Неустойку смотрят в договоре.
Для ипотечного кредита физлица закон ограничивает её размер. Если за время нарушения договор предусматривает начисление процентов, предельный размер неустойки привязан к ключевой ставке Банка России на дату заключения договора. Если проценты за этот период по договору не начисляются, предел составляет 0,06% от суммы просроченной задолженности за день. Предел неустойки и фактическое начисление банка могут отличаться. Сверьте расчёт с договором и разъяснениями Банка России из списка источников.
Факт. Запись о просрочке может попасть в кредитную историю, даже если заёмщик затем погасил долг. Если банк подтвердил ошибку в данных, запросите исправление записи, а не только перерасчёт по счёту.
Что сообщить банку, если платить в следующем месяце тоже нечем?
Обратитесь к кредитору сразу, как поняли, что платежи не помещаются в семейный бюджет. В заявлении укажите номер договора, причину снижения дохода, текущую сумму, которую можете платить, и ожидаемый срок восстановления дохода, если он известен. Приложите доступное подтверждение. Для одного человека это сведения о потере работы, для другого — больничный или документы о доходах. Подайте через предусмотренный банком канал и сохраните дату, номер обращения или отметку о приёме.
Попросите письменный ответ по двум вопросам. Первый — сколько нужно внести к ближайшей дате и действует ли старый график. Второй — какие варианты изменения условий банк готов рассмотреть, с какими документами и на какой срок. Разговор с оператором помогает понять процесс, а новый платёж и его дату лучше сверять по официальному графику. Пока договор или график не изменён, ориентируйтесь на текущие условия.
Если деньги появятся через неделю, цель разговора — погасить просрочку и узнать, не потребуется ли доплата к следующему платежу. Если доход упал на неопределённый срок, сразу считайте, какой ежемесячный взнос вы потянете после обязательных расходов. Банк может предложить комфортную сумму на несколько месяцев, но решение полезно только тогда, когда понятен платёж после этого периода.
Избегайте решения, которое переносит проблему на следующую дату. Например, короткий дорогой заём может закрыть текущий взнос, но в следующем месяце придётся платить двум кредиторам. Сравните суммы и даты до подписания нового договора. Если нечем будет платить даже уменьшенный взнос, параллельно выясняйте условия продажи квартиры, пока остаётся время выбирать покупателя.
Когда помогут ипотечные каникулы или реструктуризация?
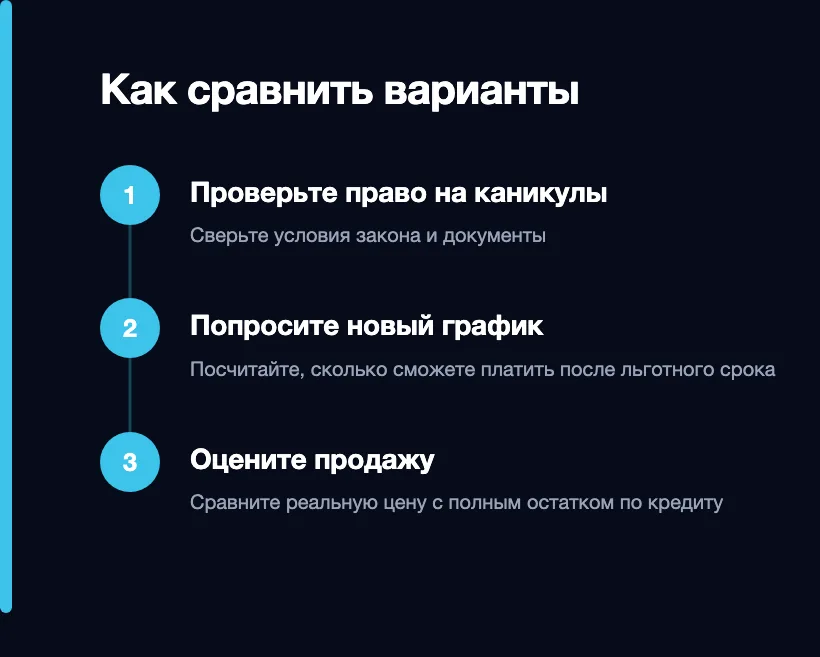
Ипотечные каникулы по статье 6.1-1 закона № 353-ФЗ позволяют временно уменьшить платёж или сделать паузу. Банк России указывает общий срок до шести месяцев, а для отдельных случаев, связанных с рождением или усыновлением второго и последующих детей, действуют специальные условия. Заявление имеет смысл сверить с актуальным перечнем оснований и документов. Одного снижения дохода для любого договора недостаточно.
Среди условий Банк России называет непредпринимательскую цель кредита, сумму на дату выдачи до 15 млн рублей включительно, единственное жильё и предусмотренную законом жизненную ситуацию. Влияют также предыдущие каникулы по договору и стадия взыскания. Например, важна проверка, вступило ли в силу решение суда о взыскании задолженности или об обращении взыскания на залог. Если формулировка банка непонятна, попросите указать конкретное условие, которое, по мнению кредитора, вы не выполнили.
Если вы подаёте именно требование о каникулах по закону, назовите в нём основание, укажите нужное изменение платежа и приложите документы. Банк России разъясняет, что кредитор сообщает о предоставлении каникул в течение пяти рабочих дней. Если кредитор запросил недостающие документы, срок отсчитывается от даты их передачи. Обычная заявка «уменьшите платёж» может рассматриваться как предложение о добровольной реструктуризации, поэтому важно различать эти обращения.
Каникулы сдвигают выплаты.
Ранее начисленная неустойка может сохраняться, хотя во время каникул она не растёт. На период законных ипотечных каникул кредитор не вправе требовать полного досрочного возврата и обращать взыскание на залог. Когда банк подтвердит каникулы, проверьте дату их начала и новый график, чтобы понимать, когда вернётся обычный платёж.
Реструктуризация по соглашению с банком меняет отдельные условия кредита. Например, стороны могут увеличить срок, чтобы снизить ежемесячный взнос. Запросите новый график и сравните взнос в первые месяцы, платёж после льготного периода и полную сумму будущих выплат. Если банк добавляет просроченные суммы к остатку, уточните, как это отразится на процентах.
Представьте условную ситуацию. После обязательных расходов у семьи остаётся 52 000 рублей в месяц, а ипотечный взнос составляет 65 000. Банк предлагает 40 000 на первые месяцы и 62 000 после них. Если доход к тому времени восстановится, соглашение даёт время. Если доход останется прежним, семье надо запланировать, откуда брать оставшиеся 10 000 каждый месяц, или рассмотреть другой выход. Цифры условные, смысл в сравнении будущего платежа с деньгами, которые действительно остаются после обязательных расходов.
Тест · 1 минута
Вы знаете, на какой стадии ипотека?
Ответьте на 5 вопросов — увидите, где в вашей ситуации риск, и что проверить в первую очередь.
1.Вы сверили зачисление по выписке?
2.У вас есть письменный расчёт банка?
3.Вы проверили условия ипотечных каникул?
4.Вы прочитали последнее уведомление банка?
5.Для продажи согласован порядок расчётов?
Когда банк может перейти к взысканию на квартиру?
Требование внести просроченный платёж, требование досрочно вернуть весь остаток и обращение взыскания на квартиру означают разные стадии. Посмотрите, какое действие названо в письме, за какой период рассчитана сумма и какой срок указан для ответа или оплаты. Если банк требует всю сумму, перечисление одного пропущенного взноса может не решить вопрос. Запросите письменную позицию банка по возврату к графику и проверьте основания требования у юриста. Подробнее об этом в материале что делать, если банк требует досрочно погасить ипотеку.
При судебном взыскании действует статья 54.1 закона № 102-ФЗ. Если на момент решения суда неисполненное обязательство меньше 5% стоимости залога и просрочка меньше трёх месяцев, закон предполагает, что нарушение крайне незначительно и требования явно несоразмерны стоимости квартиры, пока не доказано иное. Условия проверяются одновременно.
Для внесудебного порядка та же статья учитывает сумму долга относительно оценки залога в договоре и срок просрочки. Допустимость такого порядка отдельно зависит от закона и документов.
Есть правило о систематических нарушениях. Если ипотечный договор не устанавливает иного, взыскание возможно и при небольших задержках, когда сроки периодических платежей сорваны более трёх раз за двенадцать месяцев до обращения в суд или направления уведомления о внесудебном взыскании. Поэтому одной цифры «дней текущей просрочки» мало. Для оценки нужны выписка и история предыдущих платежей.
Единственное жильё, которое служит залогом, может быть предметом взыскания.
Защита единственного жилья в исполнительном производстве имеет исключение для ипотеки, если закон допускает взыскание на объект. Если банк подал иск, прочитайте его полностью. Важно, что именно кредитор просит суд взыскать, как посчитал долг, на какую квартиру просит обратить взыскание и какую начальную цену указал. Дальше отсчитывайте сроки по конкретным процессуальным документам. Подробности — в статье как обращают взыскание на заложенную квартиру.
Для проверки расчёта соберите документы по датам. В одну папку положите графики платежей и допсоглашения, в другую — банковские выписки, заявления и ответы, а отдельно сохраните письмо с требованием банка и подтверждение его получения. Если выписка показывает платёж, которого нет в расчёте иска, отметьте дату и сумму. Если сумма совпадает, всё равно проверьте, по какой дате посчитан остаток: к моменту обсуждения решения с банком расчёт может измениться.
После решения вопрос о сроках и порядке реализации проверяют по делу и документам исполнения. Если пришло извещение о торгах, узнайте их дату и номер производства. До разговора о продаже своей квартиры стороне сделки важно точно знать, какие ограничения зарегистрированы и кто сейчас вправе определять порядок действий.
Можно ли продать квартиру до торгов?
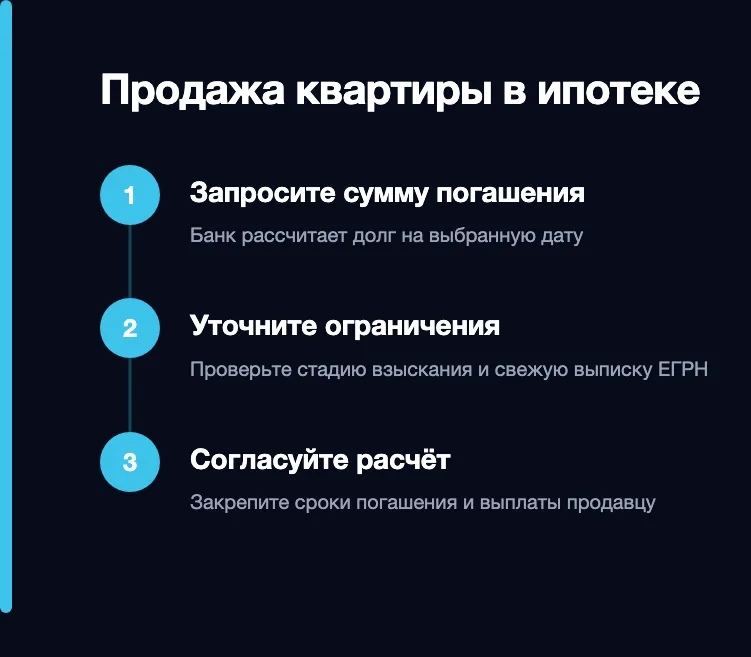
Продажа может подойти, если доход снизился надолго и при обычной цене квартиры вы можете погасить ипотеку. Начните с письменной справки о полном долге на предполагаемую дату сделки. Сопоставьте её с ценой, которую готов заплатить реальный покупатель, и с расходами на оформление, расчёты и переезд. Этот расчёт покажет, хватит ли денег на погашение и сколько может остаться.
Пока квартира в ипотеке, согласуйте с банком порядок продажи, если договор не предусматривает иное. Одна из схем — часть цены направляется кредитору в погашение ипотеки, остальная часть выплачивается продавцу при выполнении условий договора. Кто получает деньги, какие документы запускают выплаты и когда гасится запись об ипотеке, лучше закрепить письменно до передачи задатка. Подробнее об этом — как получить согласие банка на продажу квартиры.
Статья 37.1 закона № 102-ФЗ описывает отдельный порядок самостоятельной продажи залога физлицом с полным погашением кредита из выручки. В числе оснований отказа — кредитор уже подал иск об обращении взыскания либо совершена исполнительная надпись нотариуса. Закон также учитывает банкротство, несколько залогов и некоторые случаи повторного обращения. Поэтому время поступления заявления в банк имеет значение. Согласованный порядок продажи включает минимальную цену и счёт для расчётов. Общий срок — четыре месяца со дня получения заявления кредитором, в него входят регистрация перехода права и полное погашение. Стороны могут согласовать продление.
Если рыночная цена ниже полного остатка долга, уточните, сможете ли покрыть разницу и на каких условиях банк допускает сделку. При самостоятельной реализации по статье 37.1 цена ниже установленного минимума не допускается. Поэтому обещание покупателя «закроем часть ипотеки и переоформим» требует письменного подтверждения банка и проверки способа расчётов.
Для сравнения двух предложений попросите одинаковый набор цифр. Допустим, покупатель предлагает 9,4 млн рублей, долг на дату расчёта составляет 7,9 млн, а согласованные расходы — 100 000 рублей. При этих условных вводных продавцу останется 1,4 млн. Если покупатель предлагает меньше, но быстрее выходит на сделку, сравните также время до оплаты и изменения суммы долга за это время. Остаток продавца считайте после всех подтверждённых платежей.
Мнение. Решение о продаже лучше принимать по ожидаемому остатку после сделки и сроку, который у вас действительно есть. Большая цена в объявлении сама по себе ничего не говорит о том, какую сумму вы получите к нужной дате.
Когда стоит обратиться за помощью
Если пришло требование вернуть весь кредит, судебные документы или извещение о торгах, юристу пригодятся договор и все изменения, история платежей, расчёт банка и последнее уведомление. Если залогов или собственников несколько, приложите актуальную выписку ЕГРН. Проверка этих документов помогает понять, можно ли вернуться к графику, успеть договориться о продаже или нужно в первую очередь отвечать на иск.
Если ипотечную квартиру в Москве или области нужно продать, в «Метр Выкуп» можно запросить расчёт на конкретную дату. Для первого разговора достаточно района, примерной цены, остатка долга, суммы просрочки и информации о том, поступили ли судебные документы. По этим данным можно сравнить сроки обычной продажи и выкупа, а затем сверить порядок расчётов с банком. Условия зависят от документов и стадии взыскания. Подробности — на странице выкупа ипотечной квартиры.
Частые вопросы
Что будет, если заплатить на несколько дней позже?
Проверьте, прошёл ли платёж и закрыта ли просрочка полностью. Возможны неустойка по договору и запись в кредитной истории. Если задержка возникла из-за спорного зачисления, предоставьте банку квитанцию и запросите результат проверки.
Если внести половину платежа, просрочка исчезнет?
Попросите расчёт после зачисления. Частичный платёж может уменьшить задолженность, а оставшаяся сумма продолжит числиться просроченной. Если банк прислал новый график, проверьте ближайшую дату и размер взноса по нему.
Можно ли подать на каникулы, если просрочка уже есть?
Проверьте условия статьи 6.1-1 и стадию дела. По разъяснениям Банка России, сама просрочка не мешает подать требование, если выполнены остальные условия. Ранее начисленные пени в период каникул не растут, но обязательство их уплатить может сохраниться.
Что взять на встречу с банком или покупателем?
Для банка подготовьте договор, график и подтверждение доходов, а для обсуждения сделки — выписку ЕГРН, расчёт остатка и письменные условия банка. Если дело в суде, добавьте иск и уведомления. Передавайте копии с персональными данными только там, где они действительно нужны для проверки.
Стоит ли ждать, если цена объявления выше долга?
Сначала узнайте полную сумму погашения на дату сделки и доступные сроки. Сравните не цену объявления, а подтверждённое предложение покупателя за вычетом долга и расходов. Если условий банка вы ещё не получили, воздержитесь от обещаний покупателю по дате и способу расчётов.
Источники
- Банк России об ипотечных каникулах
- Банк России о просрочке по кредитам и пределах неустойки
- Статья 37.1 закона № 102-ФЗ о порядке самостоятельной продажи залога
- Статья 54.1 закона № 102-ФЗ об ограничениях на взыскание
- Статья 446 ГПК РФ об имуществе, на которое нельзя обратить взыскание
- Статья 37 закона № 102-ФЗ об отчуждении заложенной квартиры