Когда банк может забрать квартиру за долги по ипотеке?
Обращение взыскания — процедура, при которой банк добивается продажи заложенной квартиры, чтобы погасить долг из полученных денег. Но не каждая просрочка даёт для этого основания.
Если просрочка небольшая
По ст. 348 ГК РФ и ст. 54.1 закона № 102-ФЗ «Об ипотеке» взыскание не допускается, если нарушение незначительно, а требования банка явно несоразмерны стоимости квартиры.
Незначительность предполагается при одновременном выполнении двух условий:
- задолженность составляет менее 5% стоимости заложенной квартиры;
- просрочка длится менее трёх месяцев.
Если оба условия соблюдены, у собственника есть основания возражать против взыскания. Но отказ суда не прекращает ипотеку. Если обстоятельства изменятся, банк сможет обратиться снова.
Если просрочки повторяются
При регулярных платежах действует отдельное правило. По п. 3 ст. 348 ГК РФ взыскание допускается, если должник нарушал сроки платежей более трёх раз за 12 месяцев, даже когда каждая просрочка была небольшой. Договор может предусматривать иные условия.
Поэтому постоянное погашение кредита с опозданием опасно, даже если задолженность постепенно уменьшается.
Защищает ли единственное жильё?
Нет, если квартира находится в ипотеке. Статья 446 ГПК РФ предусматривает исключение из защиты единственного жилья для недвижимости, на которую можно обратить взыскание по законодательству об ипотеке.
Наличие детей и других зарегистрированных жильцов само по себе также не запрещает продажу. Однако банк обязан соблюдать установленную процедуру, а собственник сохраняет право остановить взыскание до реализации имущества.
Факт. По п. 4 ст. 348 ГК РФ должник вправе в любое время до реализации заложенного имущества прекратить взыскание, исполнив обязательство или его просроченную часть. Условие договора, ограничивающее это право, ничтожно.
Как проходит обращение взыскания на заложенное имущество?
Банк не может просто объявить квартиру своей собственностью из-за просрочки. Сначала должны возникнуть законные основания для взыскания, затем проводится судебная или предусмотренная законом внесудебная процедура.
Когда банку необходимо обращаться в суд
По общему правилу ст. 349 ГК РФ взыскание проводится по решению суда, если стороны не согласовали допустимый внесудебный порядок.
Если заложенная квартира — единственное жилое помещение гражданина, взыскание возможно только через суд. Исключение — соглашение о внесудебном взыскании, заключённое после возникновения оснований для него.
В суде собственник вправе оспаривать расчёт задолженности, возражать против взыскания, спорить о начальной продажной цене и просить об отсрочке реализации.
Когда возможен внесудебный порядок
Если закон и договор позволяют обойтись без суда, взыскание может проводиться во внесудебном порядке.
По п. 6 ст. 349 ГК РФ и ст. 55 закона «Об ипотеке» один из способов — исполнительная надпись нотариуса. Она возможна, когда договор залога с условием о внесудебном взыскании нотариально удостоверен.
Но ограничение для единственного жилья сохраняется. Поэтому, получив уведомление о внесудебном взыскании, необходимо проверить договор, основания процедуры и соблюдение требований ст. 349 ГК РФ.
Этапы взыскания: от требования банка до торгов
Рассмотрим судебный порядок, который применяется, в частности, при взыскании на единственное ипотечное жильё гражданина.
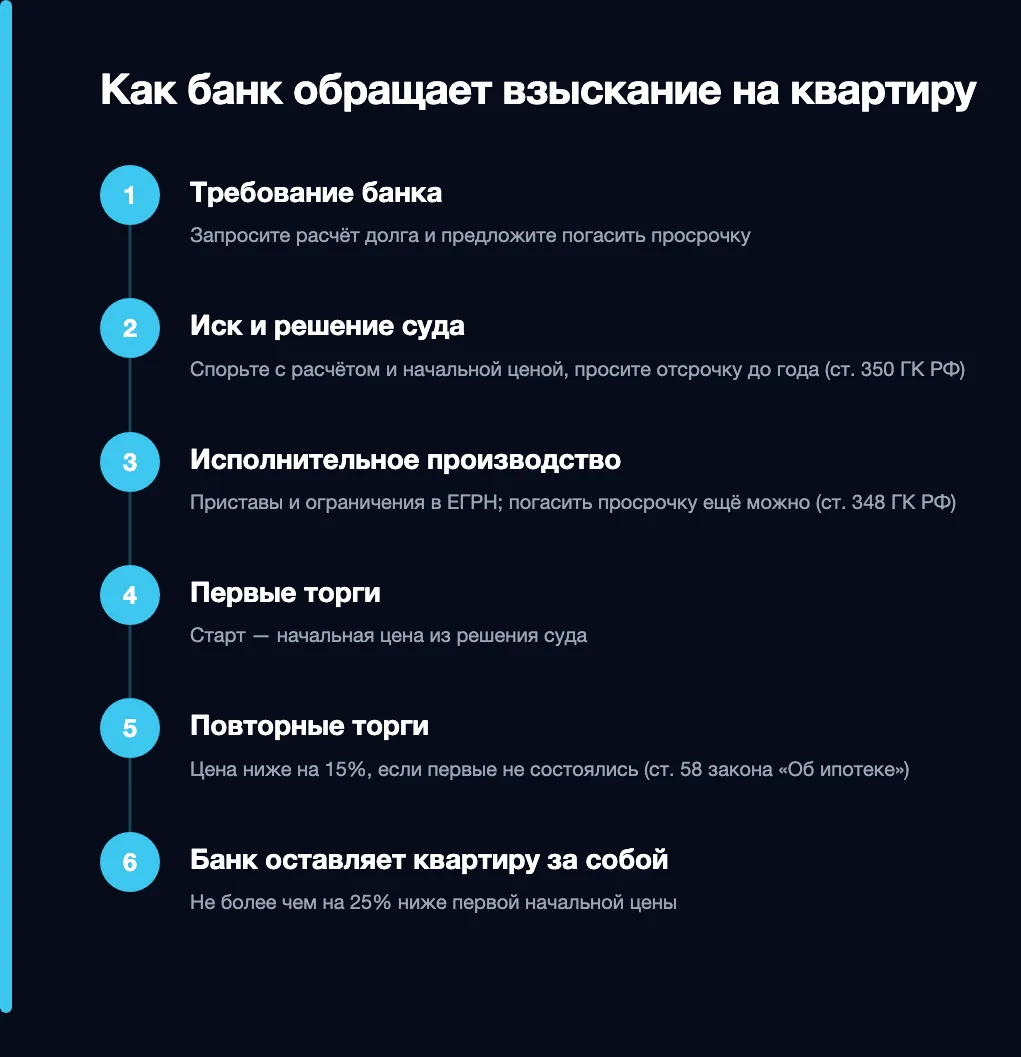
Требование банка. Кредитор сообщает о просрочке и может потребовать досрочно вернуть кредит. Запросите расчёт задолженности, проверьте начисления и предложите погасить просрочку или изменить график платежей. Срок, который даёт банк, указан в самом требовании и в кредитном договоре.
Иск в суд. Если договориться не удалось, банк может обратиться за взысканием. Получите иск, проверьте сумму долга и подготовьте возражения. Если банк подал в суд на взыскание квартиры, не игнорируйте заседания: решение может быть принято без ваших объяснений.
Решение суда и начальная цена. По ст. 54 закона «Об ипотеке» суд указывает сумму долга, способ реализации и начальную продажную цену. Её определяют по соглашению сторон в суде, а при споре — суд. Если оценка занижена, возражать нужно на этом этапе.
Исполнительное производство. После получения исполнительного документа взысканием могут заниматься судебные приставы. Проверьте ограничения в ЕГРН и сведения о производстве. Если на недвижимость наложен арест, продажа осложняется. Подробнее — продать квартиру с арестом.
Первые торги. Реализация залогового имущества, на которое взыскание обращено судом, проводится на публичных торгах. Вырученные деньги направляют на расчёты с кредиторами. До реализации собственник ещё может воспользоваться правом прекратить взыскание по ст. 348 ГК РФ.
Повторные торги. По ст. 58 закона «Об ипотеке» первые торги признают несостоявшимися, если пришло меньше двух покупателей, никто не сделал надбавку или победитель не заплатил. В течение 10 дней банк может по соглашению с залогодателем приобрести квартиру по начальной цене. Иначе не позднее чем через месяц проводят повторные торги. Если первые не состоялись из-за недостатка покупателей или отсутствия надбавки, начальную цену снижают на 15%.
Банк оставляет квартиру за собой. Если повторные торги также не состоялись, кредитор вправе оставить недвижимость за собой по цене не более чем на 25% ниже начальной цены первых торгов. Если банк не воспользовался правом в течение месяца, ипотека прекращается по ст. 58 закона «Об ипотеке».
Освобождение квартиры. После реализации прежний собственник и другие проживающие могут утратить право пользоваться жильём. Если они не освобождают помещение добровольно, возможен спор о выселении. Порядок зависит от оснований проживания и обстоятельств дела.
Общая продолжительность процедуры зависит от судебного разбирательства, действий участников и результатов торгов. Поэтому важно не угадывать, сколько времени осталось, а выяснить текущую стадию взыскания по документам.
Как определить, на какой стадии квартира
Письмо банка о досрочном погашении, иск в суде и извещение о торгах требуют разных действий. В письме ищите сумму и дату исполнения требования. В иске проверьте, просит ли кредитор обратить взыскание на квартиру и какую начальную цену предлагает. Если уже есть извещение о торгах, сверьте реквизиты исполнительного производства, организатора и дату торгов. Соберите документы в хронологическом порядке: так проще проверить, сохраняется ли возможность договориться с кредитором и какие сроки ещё действуют. Если ипотечной записи на квартиру нет и дело ведёт пристав по обычному долгу, см. как приставы обращают взыскание на имущество.
Как остановить взыскание и сохранить квартиру?
Выбор зависит от размера задолженности, вашего дохода и того, насколько далеко продвинулась процедура. Начать лучше с вариантов, позволяющих сохранить ипотеку.
Погасить просроченную задолженность
По ст. 348 ГК РФ собственник вправе прекратить взыскание до реализации квартиры, исполнив обязательство или его просроченную часть.
Запросите у банка актуальный расчёт и письменное подтверждение суммы, необходимой для прекращения взыскания. Если кредитор уже потребовал досрочного возврата всего кредита, отдельно уточните условия урегулирования.
Этот вариант подходит, когда появились деньги для погашения задолженности и вы сможете продолжать выплаты.
Риск: погасить просрочку последними средствами, но снова нарушить график платежей.
Договориться с банком о реструктуризации
Если доход временно снизился, попробуйте согласовать новый график погашения или другие условия кредита. Банк не обязан принимать любое предложение, поэтому подготовьте документы о финансовых трудностях и расчёт посильного платежа.
Обращение лучше направить письменно. Если банк согласится, новые условия нужно оформить письменно: до подписания первоначальные обязательства продолжают действовать.
Риск: получить временное облегчение, но сохранить непосильную долговую нагрузку.
Проверить право на ипотечные каникулы
Статья 6.1-1 закона № 353-ФЗ «О потребительском кредите (займе)» предусматривает ипотечные каникулы для заёмщиков, отвечающих установленным требованиям.
Это специальная процедура временного изменения исполнения обязательств, а не обычная просьба об отсрочке. Условия, ограничения и необходимые документы нужно уточнить у банка на день обращения.
Риск: рассчитывать на каникулы без проверки права на них и продолжать накапливать долг.
Попросить суд отсрочить продажу квартиры
Если дело рассматривается в суде, можно просить отсрочку реализации. По ст. 350 ГК РФ и ст. 54 закона «Об ипотеке» суд вправе при предусмотренных условиях отложить продажу на срок до одного года.
Для гражданина-залогодателя такая возможность предусмотрена, в частности, если залог не связан с предпринимательской деятельностью. Просьбу нужно обосновать: например, объяснить, как дополнительное время поможет восстановить платежи или продать квартиру самостоятельно.
Отсрочка не освобождает от процентов, неустойки и возмещения возможных убытков банка.
Риск: увеличить сумму долга за время отсрочки, не решив проблему.
Оспорить заниженную начальную цену
Если взыскания избежать не получается, важно добиться обоснованной начальной цены. От неё зависит старт торгов и возможное последующее снижение стоимости.
По ст. 54 закона «Об ипотеке» цену устанавливают соглашением сторон в суде, а при споре — суд. Если её определяют на основании отчёта оценщика, начальная цена составляет 80% указанной в нём рыночной стоимости.
Это не означает, что квартиру обязательно продадут за 80% рынка: речь только о стартовой цене. Если оценка занижена, изучите отчёт и представьте суду обоснованные возражения, при необходимости привлеките оценщика.
Риск: пропустить возможность оспорить цену и потерять часть стоимости квартиры при реализации.
Тест · 1 минута
Проверьте свою ситуацию
Ответьте на 5 вопросов — увидите, где в вашей ситуации риск, и что проверить в первую очередь.
1.Вы пропустили платежи по ипотеке три месяца и больше?
2.За последний год вы платили с опозданием больше трёх раз?
3.Вы уже получили иск или повестку в суд?
4.Банк письменно согласен на продажу квартиры до торгов?
5.Вы собираетесь брать новый заём, чтобы закрыть просрочку?
Можно ли продать заложенную квартиру самостоятельно до торгов?
Да, с согласия банка и при соблюдении условий сделки. Если продолжать выплаты невозможно, добровольная продажа часто выгоднее принудительной: собственник может искать покупателей, обсуждать цену и выбирать подходящие условия.
Но квартира остаётся в залоге, поэтому порядок погашения кредита и снятия обременения необходимо согласовать с кредитором.
Как организовать продажу с согласия банка
Сначала сообщите банку, что хотите погасить задолженность из денег покупателя. Затем согласуйте порядок сделки.
Для этого необходимо:
- запросить актуальную сумму долга;
- получить согласие банка и согласовать расчёты;
- определить цену продажи с учётом задолженности;
- найти покупателя, готового приобрести заложенную квартиру;
- согласовать документы и порядок снятия ипотеки.
Конкретная схема зависит от банка и имеющихся ограничений. Подробнее о вариантах сделки — в статье можно ли продать квартиру в залоге.
Не принимайте задаток и не обещайте покупателю квартиру без обременений, пока не согласованы условия погашения долга.
Когда самостоятельная продажа выгоднее торгов
Если банк согласен на сделку и до реализации ещё есть время, самостоятельная продажа даёт возможность получить цену, близкую к рыночной.
Сравните стоимость квартиры с полной суммой задолженности. Если после расчётов с банком и другими кредиторами останутся деньги, они будут принадлежать вам.
На торгах результат менее предсказуем. Более того, ст. 58 закона «Об ипотеке» предусматривает снижение начальной цены при определённых основаниях несостоявшихся торгов.
Мнение. Если до торгов ещё есть время и банк согласен на продажу, собственнику обычно выгоднее искать покупателя самостоятельно. Срочный выкуп разумно рассматривать, когда времени мало и ожидание покупателя повышает риск принудительной реализации по менее выгодной цене.
Когда имеет смысл срочный выкуп
Если банк уже требует вернуть кредит, задолженность растёт, а найти обычного покупателя быстро не удаётся, можно рассмотреть срочный выкуп специализированной компанией.
Его главный недостаток — цена ниже рыночной. Поэтому предложение нужно сравнить с размером долга и вероятной суммой, которую вы получили бы при самостоятельной продаже.
До подписания договора выясните, как будет погашена ипотека, кто участвует в расчётах и сколько денег останется вам. Подробнее о проверке сделки — как безопасно продать квартиру срочно.
А если долгов слишком много и рассматривается банкротство?
Банкротство может помочь урегулировать непосильные долги, но не гарантирует сохранения ипотечной квартиры. Залоговая недвижимость имеет особый статус, а последствия зависят от обстоятельств дела.
Перед началом процедуры стоит сравнить риски банкротства с возможностью продажи квартиры и погашения кредита. Подробнее — продажа квартиры при банкротстве.
Что будет с деньгами и жильцами после продажи квартиры на торгах?
Продажа квартиры не означает, что банк автоматически заберёт всю выручку. Но и полное погашение долгов не гарантировано, если полученной суммы окажется недостаточно.
Кому достанутся деньги от продажи?
По ст. 61 закона «Об ипотеке» выручку распределяют между залогодержателями, другими кредиторами и залогодателем в установленной очередности.
Сначала погашают требования залогодержателя, затем деньги распределяют дальше по предусмотренным законом правилам. Если после расчётов остаётся сумма, её получает собственник.
Чтобы оценить возможный остаток, недостаточно вычесть основной долг из предполагаемой цены продажи. Нужно учитывать все подлежащие погашению требования и порядок распределения денег.
Что будет, если вырученных денег не хватит?
Если стоимость реализации окажется ниже суммы обязательств, оставшаяся задолженность может сохраняться. Это зависит от условий кредита, поэтому проверьте их заранее.
Поэтому нельзя автоматически считать, что продажа заложенной квартиры полностью освобождает от долгов.
Если долг приближается к стоимости жилья, заранее сравните возможную выручку от самостоятельной продажи с последствиями торгов.
Кто теряет право жить в квартире?
По ст. 78 закона «Об ипотеке» взыскание и реализация жилья, заложенного по кредиту на его покупку, строительство, капитальный ремонт или рефинансирование такого кредита, прекращают право пользования квартирой залогодателя и проживающих с ним лиц.
Но основания проживания имеют значение. Например, договор найма, заключённый до возникновения ипотеки или с согласия банка, сохраняет силу.
Поэтому последствия для зарегистрированных жильцов, нанимателей и других проживающих нужно оценивать отдельно. Если помещение не освобождают добровольно, возможен спор о выселении, который разрешается в установленном порядке.
Какие ошибки приводят к потере квартиры и денег?
Даже при серьёзной задолженности у собственника могут оставаться способы защитить свои интересы. Чаще всего возможности теряются из-за бездействия или попыток решить проблему без расчёта последствий.
Не отвечать банку и игнорировать суд
Если не открывать письма, задолженность не исчезнет. Банк может обратиться в суд, а дело — рассматриваться без ваших объяснений.
Поэтому получайте документы, проверяйте требования и участвуйте в разбирательстве. Даже если долг существует, можно спорить с его размером, основаниями взыскания и начальной ценой.
Не проверять оценку квартиры
Собственник иногда сосредотачивается на сумме кредита и не обращает внимания на оценку. Но именно начальная цена влияет на дальнейшую реализацию имущества.
Изучите отчёт оценщика до принятия решения судом. Если стоимость необоснованно занижена, представьте возражения. После начала торгов исправлять ситуацию значительно сложнее.
Брать новые займы ради очередного платежа
Новый кредит может закрыть просрочку, но не решит проблему, если дохода недостаточно для будущих платежей. В итоге к ипотеке добавится ещё одно обязательство.
Прежде чем занимать деньги, рассчитайте общую нагрузку. Если платить без новых займов не получится, лучше обсудить с банком изменение условий кредита или добровольную продажу.
Доверять обещаниям «спасти квартиру от банка»
Осторожность необходима, если вам предлагают немедленно переоформить квартиру, передать документы или подписать доверенность в обмен на обещание остановить взыскание.
Проверьте, что именно предлагает посредник, на каком основании он действует и как будут проводиться расчёты. При продаже заложенной квартиры отдельно согласуйте участие банка и погашение кредита.
Обещание сохранить жильё независимо от размера долга и стадии взыскания не заменяет законного способа урегулирования задолженности.
Пример. Заёмщик пропустил несколько платежей, и банк потребовал вернуть весь кредит. Пока иска нет, можно подать заявление о самостоятельной реализации по ст. 37.1 закона об ипотеке и продать квартиру самому, по цене не ниже суммы долга. Если иск уже подан, этот путь закрыт, и остаются переговоры с банком или погашение долга до торгов.
Ещё по теме: Квартира в залоге у частного лица: как продать, Реструктуризация ипотеки или продажа квартиры при просрочке, Реализация имущества должников: как продают квартиру.
Когда стоит обратиться за помощью
Если вы можете восстановить платежи, сначала имеет смысл обсудить с банком погашение просрочки, реструктуризацию или ипотечные каникулы. Если ипотеку больше не потянуть, но банк согласен на продажу и до торгов ещё есть время, самостоятельный поиск покупателя обычно позволяет получить более высокую цену. Когда времени мало или квартира имеет сложные обременения, можно сравнить этот вариант со срочным выкупом.
Компания «Метр Выкуп» занимается выкупом проблемных квартир в Москве и Московской области. Компания бесплатно оценивает недвижимость и проверяет документы: юрист изучает кредитный договор, договор ипотеки и выписку ЕГРН. После проверки можно получить предложение по выкупу ипотечной квартиры и сопоставить его с размером задолженности.
Условия компании:
- цена выкупа в среднем 75–95% рыночной стоимости;
- аванс до 3 млн ₽, который можно направить на погашение просрочки;
- сделка от 1 дня;
- окончательный расчёт после регистрации в ЕГРН через аккредитив или банковскую ячейку;
- без комиссии.
Срочный выкуп предполагает продажу ниже рыночной стоимости. Поэтому его стоит выбирать не только по скорости, но и по сумме, которая останется после погашения обязательств. Если время позволяет найти покупателя самостоятельно, такой вариант может быть финансово выгоднее.
Частые вопросы
Может ли банк забрать квартиру за одну просрочку по ипотеке?
Не каждая просрочка даёт основания для взыскания. По ст. 348 ГК РФ и ст. 54.1 закона «Об ипотеке» нарушение предполагается незначительным, если долг меньше 5% стоимости залога, а просрочка — менее трёх месяцев. Для систематических нарушений сроков платежей предусмотрены отдельные правила.
Что делать, если банк уже подал в суд на взыскание квартиры?
Получите иск, проверьте расчёт задолженности и начальную продажную цену. Если есть основания, подготовьте возражения и попросите отсрочку реализации. Параллельно можно обсудить с банком погашение долга или добровольную продажу квартиры.
Можно ли остановить торги залогового имущества, если появились деньги?
По п. 4 ст. 348 ГК РФ должник вправе прекратить взыскание до реализации квартиры, исполнив обязательство или его просроченную часть. Уточните у банка актуальную сумму и порядок погашения с учётом текущей стадии процедуры.
Вернут ли мне деньги, если квартиру продадут дороже суммы долга?
Да, если после распределения выручки по установленной законом очередности останутся деньги. По ст. 61 закона «Об ипотеке» сначала удовлетворяют требования кредиторов, а остаток передают собственнику.
Могут ли выселить из ипотечной квартиры, если это единственное жильё?
Да. Статья 446 ГПК РФ не защищает ипотечное жильё от предусмотренного законом взыскания. По ст. 78 закона «Об ипотеке» при установленных основаниях реализация прекращает право пользования собственника и проживающих с ним лиц. Однако освобождение квартиры и выселение проводятся в установленном законом порядке.
Источники
- Гражданский кодекс РФ (часть первая) — ст. 348–350: основания взыскания, судебный и внесудебный порядок, прекращение взыскания и отсрочка реализации.
- Федеральный закон «Об ипотеке (залоге недвижимости)» № 102-ФЗ — ст. 54, 54.1, 55, 58, 61, 78: решение суда, начальная цена, внесудебное взыскание, торги, распределение выручки и права проживающих.
- Гражданский процессуальный кодекс РФ — ст. 446: защита единственного жилья и исключение для ипотечной недвижимости.
- Федеральный закон «О потребительском кредите (займе)» № 353-ФЗ — ст. 6.1-1: ипотечные каникулы.