Как работает аккредитив при продаже квартиры?
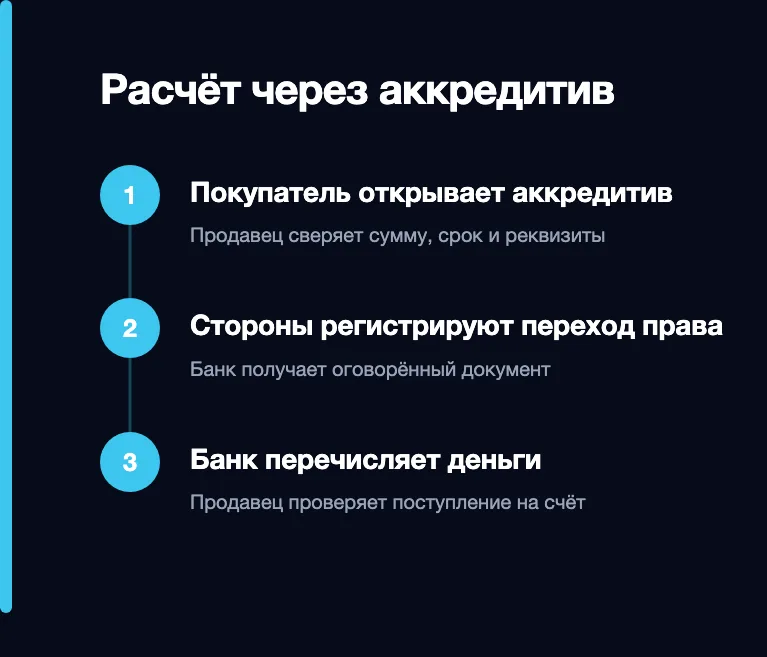
В сделке участвуют покупатель, продавец и банк. Покупатель подаёт заявление на открытие аккредитива и указывает продавца получателем денег. При покрытом аккредитиве деньги заранее предоставляются в распоряжение банка, который будет исполнять аккредитив. Стороны отдельно сверяют, что аккредитив безотзывный. У такого аккредитива покупатель не может сам отменить выплату или изменить её условия.
Как это выглядит для собственника. Покупатель показывает подтверждение открытия, продавец сверяет условия, стороны передают документы на регистрацию перехода права. После регистрации в банк поступает согласованный документ. Это может быть выписка ЕГРН, в которой виден покупатель как новый собственник. Если документы соответствуют условиям, банк переводит деньги. Порядок представления документов и способ их получения зависят от банка и конкретной сделки.
Факт. По статье 871 ГК РФ банк проверяет, соответствуют ли представленные документы условиям аккредитива по внешним признакам. Договор продажи и заявление на аккредитив нужно сверять до сделки: условие, записанное только в одном из документов, может привести к задержке расчётов.
Что проверить в договоре и заявлении покупателя?
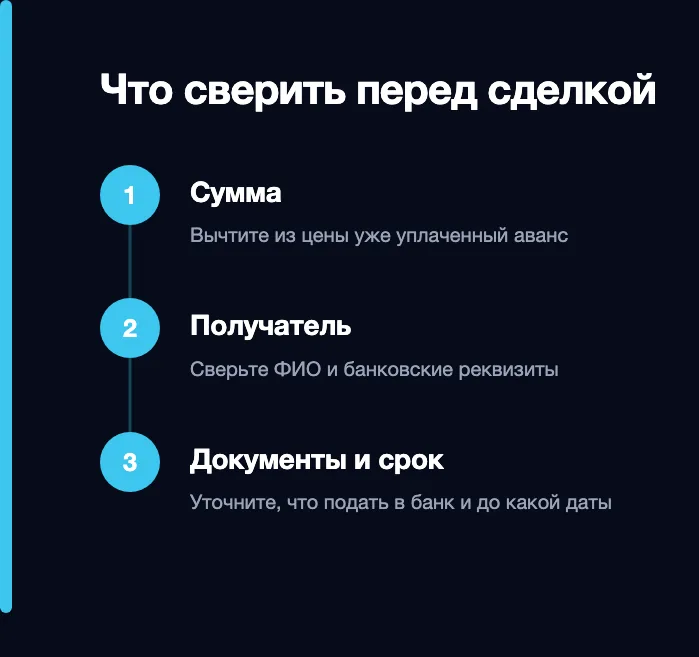
Начните с суммы. Если часть цены уже внесена авансом, в договоре должно быть понятно, сколько покупатель заплатил, сколько осталось и какая часть остатка пройдёт через банк. Например, при цене 9 млн ₽ и авансе 200 тыс. ₽ сумма аккредитива составит 8,8 млн ₽, если стороны не предусмотрели других платежей.
Сверьте цифры до открытия аккредитива и затем ещё раз по банковскому подтверждению. Если вы ещё решаете, как оформить предварительный платёж, посмотрите в чём разница между авансом и задатком.
Дальше проверьте, кому платит банк и за какой объект. Сверьте ФИО получателя и его реквизиты, данные покупателя, а также кадастровый номер, если он указан в условиях. При нескольких продавцах разложите цену по получателям и уточните в банке, как оформить выплату каждому. Подтверждение открытия должно прийти по каналу, который назвал банк.
По скриншоту перевода от покупателя нельзя проверить, как именно оформил условия банк.
Последний шаг перед подачей документов — прочитать условия глазами человека, которому придётся получить деньги. У вас должно получиться назвать конкретный документ, понять, кто его передаёт, и указать последнюю дату подачи. Если в заявлении упомянут акт приёма-передачи, узнайте, должен ли банк получить его вместе с выпиской. Если ключи по договорённости передают после расчёта, заранее уберите противоречие: требование акта для выплаты и передача квартиры после выплаты могут поставить стороны в тупик.
Как продавец получает деньги после регистрации?
Сначала убедитесь, что зарегистрирован именно переход права собственности. Расписка МФЦ о приёме пакета подтверждает его подачу.
Для выплаты банк ждёт документ, предусмотренный условиями аккредитива. Если документы в банк передаёт продавец, заранее спросите, можно ли сделать это электронно и в каком формате, либо потребуется обратиться в офис. Если банк получает сведения сам, уточните, как узнать, что он их получил и принял к проверке.
На проверку документов и решение о выплате или отказе у банка есть не более пяти рабочих дней со дня их получения (п. 2 ст. 871 ГК РФ). Срок зачисления денег проверьте отдельно в условиях аккредитива. Договоритесь, кто связывается с банком, если статус не меняется, и где продавец увидит подтверждение выплаты. После подачи документов сохраните подтверждение приёма. Оно пригодится, если срок действия аккредитива закончится, пока банк проверяет комплект.
Комиссию и расходы на изменение условий полезно уточнить заранее. Например, при переносе сделки может понадобиться продлить срок, а за изменение условий банк может взять плату по тарифу. Договоритесь, кто её оплачивает. Выписка о поступлении денег на ваш счёт поможет закрыть вопрос о расчёте при передаче квартиры.
Тест · 1 минута
Что вы уже сверили?
Ответьте на 5 вопросов — увидите, где в вашей ситуации риск, и что проверить в первую очередь.
1.Банк подтвердил открытие аккредитива?
2.Сумма совпадает с договором?
3.Реквизиты получателя верны?
4.Вы знаете, какой документ ждёт банк?
5.Есть запас времени на приостановку?
Что делать, если Росреестр приостановил регистрацию?
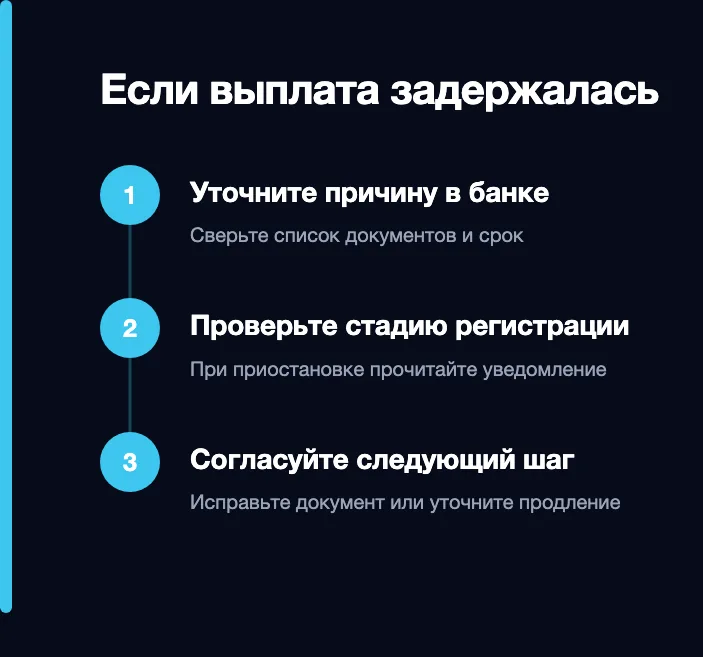
Посмотрите уведомление Росреестра и выясните, какой документ или уточнение нужны для продолжения. Сразу сравните срок исправления с последним днём действия аккредитива. Если запаса не хватает, свяжитесь с покупателем и банком. Уточните, какие заявления или согласия нужны, чтобы продлить срок, и когда банк сможет подтвердить изменение. Обещание покупателя продлить аккредитив стоит подкрепить банковским подтверждением.
Если право покупателя уже зарегистрировано, но банк обнаружил расхождение в документах, запросите точное описание. Например, в заявлении указан один получатель, а платёжные реквизиты относятся к другому; либо банк просит документ, который стороны не смогут получить в предусмотренном виде. От причины зависит действие: представить корректный документ, исправить ошибку в ЕГРН или согласовать изменение условий аккредитива.
После устного объяснения банк не обязан принять другой документ.
Если срок истёк, а документы в пределах срока не были представлены, аккредитив может быть закрыт. Неиспользованная сумма покрытого аккредитива возвращается по правилам статьи 873 ГК РФ. Если к этому моменту право уже перешло к покупателю, вопрос оплаты по договору остаётся открытым. Получите письменный статус из банка, сохраните документы о регистрации и согласуйте с покупателем способ завершить расчёт. Если договориться не получается, покажите документы юристу.
Как согласовать аккредитив, если квартира в залоге или под запретом?
При продаже ипотечной квартиры начните с банка, у которого она в залоге. Уточните сумму для полного погашения на дату расчёта, порядок получения согласия на продажу, условия снятия ипотеки и последовательность платежей. Согласуйте, куда направят деньги на погашение и когда перечислят остаток продавцу. В одной сделке банк может согласовать раздельные платежи. В другой предложит собственный порядок. В обоих случаях продавцу нужна схема расчётов, которую приняли участники сделки и банк.
Проверьте зависимость шагов друг от друга. Если кредитор согласен снять залог после получения денег, а платить по аккредитиву банк готов только после выписки без залога, стороны рискуют застрять. Спросите у банка, какой документ позволит провести первый платёж, и кто подтверждает снятие обременения для второй выплаты. Подробности — в материале о согласии банка на продажу ипотечной квартиры.
Если в ЕГРН есть запрет регистрационных действий, проверьте документ, на основании которого его внесли, и выясните, что требуется для снятия. Аккредитив определяет порядок выплаты. Вопрос о возможности регистрации следует решить отдельно. Подробный порядок — в статье о продаже квартиры под арестом.
Мнение. Продавцу полезно пройти сделку на бумаге до подписания: что подтверждает открытие аккредитива, какой документ подтверждает переход права и когда деньги поступят на счёт. Если на любом из этих шагов непонятно, кто должен действовать, согласуйте это с покупателем и банком заранее.
Чем аккредитив отличается от банковской ячейки?
При аккредитиве расчёт безналичный. Банк переводит деньги, когда получит согласованные документы. При расчёте через ячейку в неё обычно помещают наличные, а доступ к ним зависит от условий аренды и документов. До сделки нужно определить, кто проверяет и пересчитывает купюры и при каких условиях продавец получает доступ. Если банк предлагает сервис безопасных расчётов, прочитайте его условия отдельно: в разных продуктах отличаются порядок хранения денег, набор документов и действия сторон при приостановке.
| Что сравнить | Аккредитив | Банковская ячейка |
|---|---|---|
| Как платят | Банк перечисляет деньги | Продавец получает доступ к наличным по условиям договора |
| Что проверяет продавец | Документы для выплаты, реквизиты, срок | Условия доступа, срок аренды, порядок проверки купюр |
| Если регистрация задержалась | Уточнить условия продления аккредитива | Уточнить условия продления аренды и доступа |
Какие плюсы и минусы у аккредитива?
Продавцу не нужно пересчитывать и перевозить наличные. В условиях можно заранее указать, какой документ подтверждает право на выплату. Основной минус — зависимость от точности этих условий: ошибка в реквизитах или задержка регистрации может отложить перевод. К расходам на открытие иногда добавляется плата за продление.
Когда стоит обратиться за помощью
Если в сделке нужно одновременно закрыть ипотеку, снять запрет или разделить выплату между собственниками, покажите специалисту проект договора, выписку ЕГРН и проект условий от банка. В «Метр Выкуп» можем разобрать, какие действия понадобятся перед расчётом и в какой последовательности их делать. Если обычная сделка затягивается, обсудим выкуп или поиск покупателя и поясним, как это скажется на расчётах. Подробнее о том, как проходит расчёт при выкупе квартиры.
Частые вопросы
Кто открывает аккредитив?
Обычно покупатель подаёт заявление в банк, а продавец указан получателем. Продавцу стоит сверить условия в банковском подтверждении до передачи документов на регистрацию.
Может ли покупатель отозвать деньги перед выплатой?
Смотрите вид аккредитива и его условия. По статье 869 ГК РФ безотзывный аккредитив по общему правилу нельзя отменить без согласия получателя средств. Возврат неиспользованной суммы после закрытия аккредитива регулируется отдельно.
Можно ли раскрыть аккредитив, если переход права ещё не зарегистрирован?
Если условия требуют выписку с зарегистрированным правом покупателя, выплату проведут после поступления этого документа. Стороны должны заранее определить, какие расходы и платежи проводятся до регистрации и каким способом.
Что делать, если срок заканчивается завтра?
Свяжитесь с банком в тот же день. Уточните, какой документ уже можно представить, как подтвердить его приём и можно ли продлить аккредитив. Порядок зависит от условий банка и стадии регистрации.
Кто оплачивает комиссию?
Это согласуют стороны с учётом тарифа банка. Проверьте комиссии за открытие, изменение и продление, а затем укажите в договоре, кто их оплачивает.