Зачем нужно согласие банка на продажу ипотечной квартиры?
Квартира, купленная в ипотеку, принадлежит вам. Вы можете в ней жить, делать ремонт и пользоваться ею как собственник. Но пока кредит не погашен, недвижимость находится в залоге у банка. Это означает, что банк сохраняет право получить исполнение кредитных обязательств за счёт квартиры, если вы перестанете платить.
Поэтому продать её по обычной схеме — найти покупателя, подписать договор и получить деньги — без учёта прав банка нельзя.
Пункт 2 статьи 346 ГК РФ устанавливает общее правило: заложенное имущество нельзя продавать без согласия банка, если иное не предусмотрено законом или договором. Такое же требование содержится в пункте 1 статьи 37 Федерального закона № 102-ФЗ «Об ипотеке (залоге недвижимости)».
Прежде чем обращаться за разрешением, перечитайте документы. В кредитном договоре указаны условия возврата денег, в том числе досрочного погашения. Договор ипотеки определяет условия залога. Если оформлена закладная, проверьте и её: пункт 2 статьи 37 закона об ипотеке допускает продажу только при наличии такого права в закладной и соблюдении записанных в ней условий.
Например, вы решили переехать и нашли покупателя. Он готов внести деньги, но банк ещё не знает о продаже. Если предложенный способ расчёта банк не примет, придётся менять договорённости, когда обе стороны уже рассчитывают на сделку.
Поэтому сначала выясните позицию банка. Искать покупателя до получения согласия не запрещено, но обещать ему определённые условия продажи и принимать деньги лучше после того, как вы поймёте допустимый порядок расчётов.
Что будет, если продать ипотечную квартиру без согласия банка?
Иногда собственник рассуждает так: квартира записана на меня, значит, я могу подписать договор, получить деньги и самостоятельно закрыть ипотеку. Но пока действует залог, банк сохраняет права на недвижимость.
Если квартира продана с нарушением требований статьи 37 закона об ипотеке, статья 39 позволяет банку выбрать одно из последствий:
- Потребовать признания сделки недействительной.
- Потребовать досрочного возврата всего кредита и обратить взыскание на квартиру, даже если она уже принадлежит другому человеку.
Подпункт 3 пункта 2 статьи 351 ГК РФ также предусматривает право банка требовать досрочного исполнения обязательства при нарушении правил продажи заложенного имущества, а при неисполнении требования — обратить взыскание на залог. Кроме того, пункт 2 статьи 346 ГК РФ предусматривает обязанность продавца возместить банку причинённые убытки.
Сам переход собственности не прекращает ипотеку. По пункту 1 статьи 353 ГК РФ и статье 38 закона об ипотеке залог сохраняется, когда квартира переходит другому человеку. Покупатель получает недвижимость вместе с существующим обременением.
Для покупателя это серьёзный риск: он может заплатить за квартиру, а затем столкнуться с требованиями банка по обязательствам прежнего собственника.
Факт. По статье 39 закона № 102-ФЗ продажа ипотечной квартиры с нарушением требований статьи 37 может стать основанием для признания сделки недействительной либо требования досрочно вернуть кредит с обращением взыскания на квартиру.
Поэтому договариваться с покупателем, рассчитывая сообщить банку о продаже позже, не стоит. Если уже возникли проблемы с платежами, полезно разобраться, как происходит обращение взыскания на заложенную квартиру.
Какими способами можно продать квартиру с согласия банка?
Единого способа продажи ипотечного жилья нет. Выбор зависит от того, можете ли вы самостоятельно погасить кредит, есть ли покупатель и готов ли банк согласовать предложенные условия.
Обычно рассматривают четыре варианта.
| Способ | Как это происходит | О чём помнить продавцу |
|---|---|---|
| Погасить ипотеку до продажи | Вы полностью возвращаете кредит, банк снимает залог, после чего продаёте квартиру как обычную недвижимость. | Нужны собственные или заёмные деньги для погашения кредита. |
| Погасить ипотеку деньгами покупателя | Часть денег покупателя поступает банку в счёт долга, оставшуюся сумму получает продавец. | Нужно заранее согласовать порядок расчётов и снятия обременения. |
| Продать квартиру с переводом долга | Покупатель становится новым заёмщиком, если банк согласится перевести на него кредит. | Банк проверяет покупателя и может не одобрить перевод долга. |
| Продать покупателю с ипотекой | Покупатель оформляет кредит, за счёт которого проводится расчёт и погашается ипотека продавца. | Нужно согласовать действия банка продавца и банка покупателя. |
Погасить кредит до продажи
Это наиболее понятный вариант для покупателя. Сначала вы полностью рассчитываетесь с банком, снимаете ипотечное обременение, а затем продаёте квартиру.
Если кредит предоставлен гражданину для личных, семейных или домашних нужд, пункт 2 статьи 810 ГК РФ разрешает вернуть его досрочно. Для этого нужно предупредить банк не менее чем за 30 дней до возврата денег, если договором не установлен более короткий срок уведомления.
Главная сложность — найти сумму для закрытия ипотеки до продажи. Если собственных средств нет, можно рассматривать заёмные деньги, но сначала стоит оценить условия их возврата. Иначе вместо одного обязательства появится другое.
После погашения кредита нужно убедиться, что ипотечное обременение снято. Только тогда квартира будет готова к обычной продаже без необходимости согласовывать её отчуждение с прежним кредитором.
Этот способ подходит, когда деньги для погашения уже есть или их получение не создаёт дополнительных финансовых проблем. Если же вся необходимая сумма должна поступить от покупателя, удобнее рассматривать расчёт непосредственно в ходе сделки.
Погасить ипотеку деньгами покупателя
Покупатель может приобрести квартиру с действующей ипотекой, направив часть денег на погашение кредита продавца.
Например, квартира продаётся дороже остатка долга. Из общей суммы банк получает причитающиеся ему деньги, а разницу — продавец. Но порядок передачи средств необходимо согласовать заранее.
Для расчётов могут использоваться аккредитив, банковская ячейка или счёт. Конкретный механизм определяют банк и стороны сделки.
Нельзя просто договориться, что покупатель передаст деньги продавцу, а тот затем закроет ипотеку, не выяснив позицию банка. Кредитору важно понимать, каким образом и на каких условиях он получит деньги.
После полного погашения кредита необходимо погасить регистрационную запись об ипотеке. Пункт 1 статьи 25 закона № 102-ФЗ предусматривает для этого три рабочих дня с момента поступления соответствующего заявления в орган регистрации прав.
Если закладная не выдавалась, основанием может быть совместное заявление собственника и банка либо заявление банка. При наличии закладной применяются специальные правила подачи документов.
Сам расчёт и погашение записи об ипотеке — разные действия. Поэтому нужно уточнить, кто направляет документы, как подтверждается закрытие кредита и когда покупатель сможет убедиться в отсутствии залога.
Подробнее о способах передачи денег и защите сторон рассказано в статье как проходит расчёт при выкупе квартиры.
Продать квартиру вместе с ипотечным долгом
Иногда покупатель хочет приобрести квартиру и продолжить выплачивать существующий кредит.
Юридически это означает перевод долга на другое лицо. По пункту 2 статьи 391 ГК РФ такой перевод допускается только с согласия кредитора. Без согласия банка он ничтожен.
Поэтому недостаточно написать в договоре купли-продажи, что покупатель обязуется вносить ипотечные платежи вместо вас.
Банк должен согласиться на замену заёмщика. Для этого он проверяет покупателя и оценивает его способность выполнять кредитные обязательства.
Даже если покупатель готов принять условия вашей ипотеки, банк не обязан автоматически одобрять его кандидатуру. Этот вариант стоит рассматривать только после предварительного обсуждения с кредитором.
Если банк не согласует перевод долга, можно вернуться к другим способам продажи, при которых действующий кредит полностью погашается.
Продать квартиру покупателю с ипотекой
В этом случае покупатель приобретает квартиру за счёт нового ипотечного кредита.
Особенность такой продажи — необходимость согласовать интересы банков. Банку продавца нужно получить деньги и прекратить действующий залог. Банку покупателя — оформить кредит и получить квартиру в обеспечение нового обязательства.
Покупатель может оформлять ипотеку как в том же банке, где находится квартира в залоге, так и в другом. Но порядок действий будет зависеть от условий кредитных организаций.
Не стоит заранее считать, что покупатель с ипотекой не сможет приобрести вашу квартиру. Однако до получения подтверждений нельзя обещать, что банки согласуют сделку.
Лучше сразу сообщить покупателю о существующем залоге, чтобы он мог обсудить эту особенность со своим кредитором. Это позволит выяснить возможность сделки до подготовки окончательных документов.
Самостоятельная реализация ипотечной квартиры по статье 37.1
Помимо обычного согласования, существует специальная процедура самостоятельной реализации по статье 37.1 закона № 102-ФЗ. Она предусмотрена для граждан, которые взяли кредит не для предпринимательской деятельности и хотят продать заложенную квартиру, чтобы полностью погасить ипотеку.
Заявление можно направить в период действия кредитного договора, но до обращения взыскания. Банк обязан в течение 10 рабочих дней ответить согласием либо мотивированным отказом.
В согласии банк указывает сумму требований, равную ей минимальную цену продажи, порядок расчётов или счёт для перечисления денег, а также даты начала и окончания срока реализации.
На продажу отводится четыре месяца со дня получения заявления банком. За этот период нужно провести сделку, зарегистрировать переход права и полностью погасить обязательства. Срок можно продлить по соглашению с банком.
С момента получения заявления и в течение установленного периода банк не вправе обращать взыскание на квартиру. Продавать дешевле указанной минимальной цены нельзя.
Выручка поступает на счёт, определённый банком. Разница между ценой продажи и погашенными требованиями возвращается собственнику за вычетом расходов банка.
Это отдельная законная процедура, а не устное разрешение на сделку. Она позволяет собственнику самостоятельно искать покупателя в пределах установленных условий.
Подробнее о выборе между изменением условий кредита и продажей рассказано в статье реструктуризация ипотеки или продажа квартиры.
Тест · 1 минута
Проверьте свою ситуацию
Ответьте на 5 вопросов — увидите, где в вашей ситуации риск, и что проверить в первую очередь.
1.Вы уже взяли с покупателя задаток, не узнав позицию банка?
2.Вы знаете точную сумму долга на дату сделки?
3.Перечитали ли вы договор ипотеки или закладную?
4.Банк уже подал иск об обращении взыскания на квартиру?
5.Банк ответил отказом устно, без письменной причины?
Как запросить согласие у банка на продажу ипотечной квартиры?
Даже если покупатель уже найден, сначала выясните требования банка. До подачи заявления полезно понимать предполагаемый способ продажи и сумму, которую необходимо направить на погашение кредита.
Порядок обращения в банк
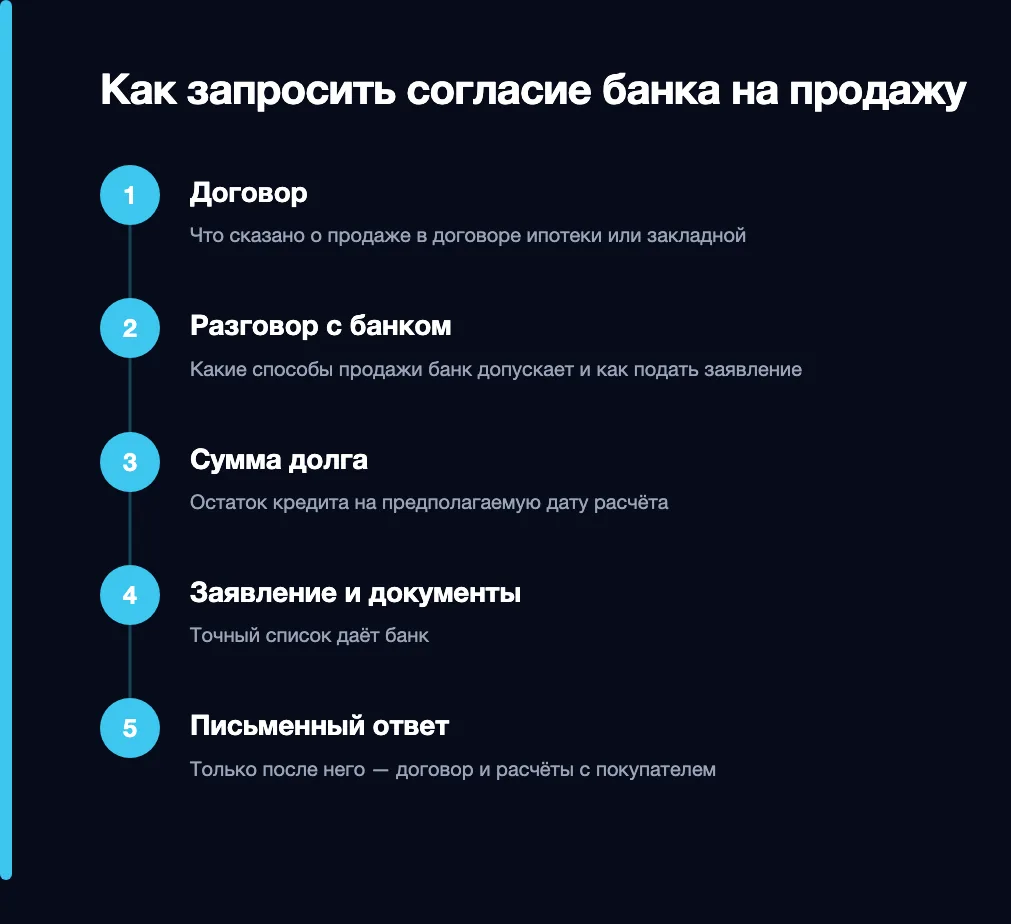
Прочитайте кредитный договор и договор ипотеки. Если оформлена закладная, проверьте её условия: что сказано о продаже квартиры и досрочном погашении кредита.
Свяжитесь с банком, который выдал ипотеку. Сообщите, что планируете продать квартиру, и уточните, какие варианты сделки банк допускает и как подать заявление.
Запросите точную сумму задолженности. Попросите рассчитать остаток кредита на предполагаемую дату погашения, чтобы правильно определить сумму для расчётов.
Подайте заявление установленным способом. При самостоятельной реализации по статье 37.1 его направляют способом из кредитного договора, заказным письмом с уведомлением или вручают под расписку.
Подготовьте документы для рассмотрения сделки. Уточните перечень необходимых бумаг и передайте их вместе с заявлением или по дополнительному запросу.
Получите письменный ответ и согласуйте расчёты. До подписания договора купли-продажи убедитесь, что порядок передачи денег и условия снятия залога понятны покупателю.
Какие документы нужны для продажи квартиры с ипотекой?
Единого закрытого перечня нет. Он зависит от способа продажи, требований банка и того, найден ли уже покупатель.
Обычно банк просит:
- Паспорт собственника.
- Кредитный договор и договор ипотеки либо закладную.
- Выписку из ЕГРН с данными о квартире и обременениях.
- Данные покупателя, если он уже найден.
- Проект договора купли-продажи, если стороны согласовали условия.
- Согласие супруга, если квартира находится в общей собственности и такое согласие необходимо.
Точный список необходимо получить в своём банке.
Например, при переводе долга банк будет изучать покупателя как потенциального заёмщика. При погашении кредита деньгами покупателя основное внимание уделяется порядку расчётов.
Полезно сразу сообщить, какая ситуация с ипотекой: платежи вносятся без задержек, есть просрочка или уже обсуждается взыскание. Это поможет определить доступные варианты.
Если сотрудник банка объяснил порядок устно, попросите подтвердить основные условия письменно. Так будет проще подготовить документы и согласовать их с покупателем.
Особенно важно зафиксировать, куда поступают деньги, каким образом закрывается кредит и какие действия необходимы для снятия залога.
Почему банк может отказать в согласии на продажу?
Банк защищает возможность вернуть выданные деньги. Поэтому для него важна не только цена квартиры, но и предложенный порядок погашения кредита.
Нужно различать обычное согласование продажи и самостоятельную реализацию по статье 37.1. Основания для принятия решения у этих процедур отличаются.
Когда самостоятельная реализация не допускается
Пункт 6 статьи 37.1 закона об ипотеке предусматривает обстоятельства, при которых банк обязан отказать:
- До получения заявления банк уже подал иск об обращении взыскания либо нотариус совершил исполнительную надпись.
- Возбуждено внесудебное банкротство гражданина или дело о банкротстве собственника либо банка.
- Квартира заложена нескольким залогодержателям по разным обязательствам.
- На недвижимость оформлены предшествующая и последующая ипотеки.
- Вы повторно обратились после того, как предыдущая самостоятельная продажа не состоялась в срок или вы сами от неё отказались.
Поэтому перед обращением необходимо проверить не только остаток кредита, но и существующие обременения, а также статус возможного взыскания.
Если есть несколько залогов или уже начались предусмотренные законом действия по взысканию, самостоятельная реализация может оказаться недоступной.
Почему банк не согласовывает обычную продажу
В остальных ситуациях решение зависит от договора и предложенных условий.
Как правило, проблема возникает, когда банк не видит надёжного способа получить причитающуюся сумму.
Например, покупатель предлагает перечислить деньги продавцу, а тот обещает затем погасить ипотеку. Для банка такая схема может быть неприемлемой, поскольку получение денег продавцом не гарантирует погашения кредита.
Другая частая причина — покупатель не подходит на роль нового заёмщика. Даже при согласии продавца и покупателя банк может отказаться от перевода долга.
Иногда собственник воспринимает отрицательный ответ как полный запрет на продажу. Но отказ от одного способа ещё не означает, что невозможно провести сделку иначе.
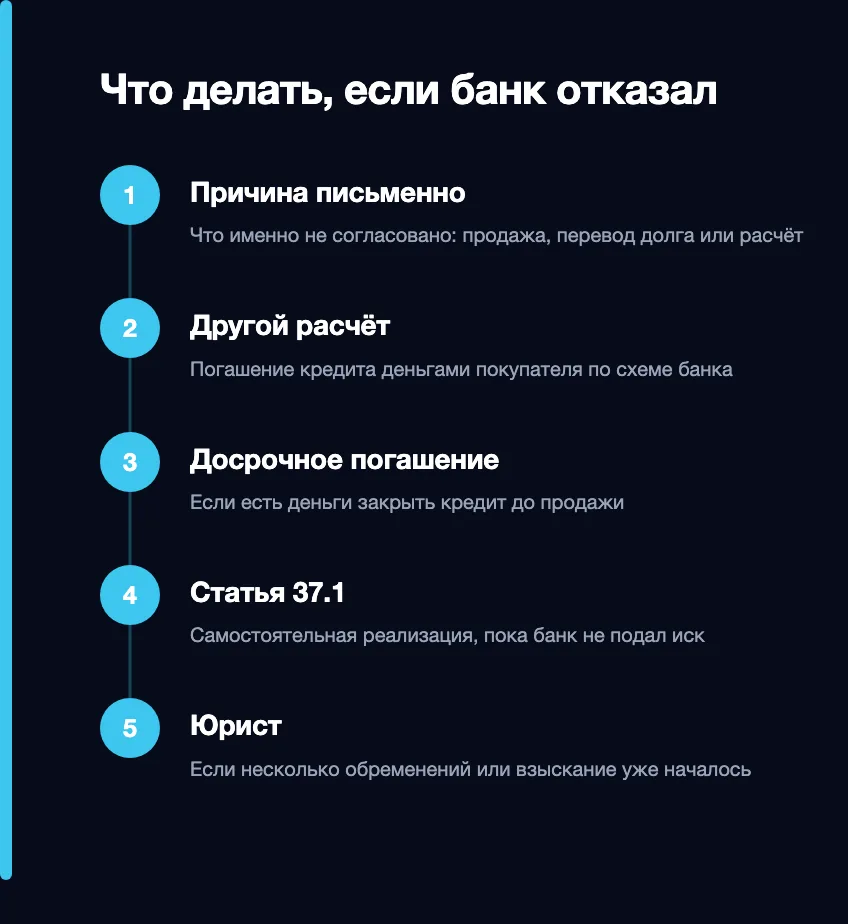
Поэтому выясните, что именно не согласовано: продажа в принципе, перевод кредита на покупателя или конкретный порядок расчётов.
Что делать, если банк не даёт согласие на продажу квартиры?
Первое действие — попросить письменный ответ с причиной отказа. Без него сложно понять, можно ли изменить условия сделки или препятствие связано с самим кредитом.
Если банк не принял порядок расчётов, предложите другой. Например, вместо передачи денег непосредственно продавцу можно обсудить погашение ипотеки за счёт средств покупателя по схеме, которую согласует банк.
Если есть возможность закрыть кредит до продажи, рассмотрите досрочное погашение. Это позволит снять обременение и продавать квартиру без согласования её отчуждения с прежним кредитором.
Если самостоятельно закрыть кредит невозможно, проверьте право на самостоятельную реализацию по статье 37.1. Такая процедура предусмотрена для граждан, получивших кредит на личные нужды, при соблюдении установленных законом условий.
Отказ по этой статье банк обязан обосновать согласно подпункту 2 пункта 4 статьи 37.1. Если причина непонятна, покажите ответ и кредитные документы юристу.
Особенно важно не откладывать решение, когда появилась просрочка. Если банк уже готовит иск, стоит выяснить доступные способы продажи до его подачи. После подачи иска об обращении взыскания самостоятельная реализация по статье 37.1 недоступна.
Это не означает автоматического запрета любой продажи, но дальнейшие действия придётся оценивать с учётом начавшегося взыскания и позиции банка.
Подробнее о возможных вариантах рассказано в статье можно ли продать квартиру в залоге у банка.
Мнение. Если банк отказал из-за предложенного способа расчёта, сначала стоит попробовать изменить именно расчёт, а не искать другого покупателя. Но это имеет смысл, только если банк допускает альтернативную схему и нет других юридических препятствий для сделки.
Когда отказ связан с условиями ипотеки, несколькими обременениями или начавшимся взысканием, лучше показать документы специалисту. Он поможет определить, какие варианты допускает закон, а какие возможны только с согласия банка.
Какие ошибки чаще всего допускают продавцы?
Большинство сложностей возникает, когда собственник договаривается с покупателем раньше, чем выясняет требования банка.
- Получить задаток без согласования с банком. Если сделка не состоится, возникнет спор о возврате денег; подробнее — аванс или задаток при продаже квартиры.
- Не уточнить остаток долга на дату расчёта. Из-за неверной суммы может не хватить денег для полного закрытия кредита.
- Согласовать неподходящий способ оплаты. Банк может не принять предложенную схему, и договорённости с покупателем придётся пересматривать.
- Ждать, пока просрочка приведёт к иску. После начала судебного взыскания часть возможностей самостоятельной продажи станет недоступна.
- Не проверить договор ипотеки или закладную. В документах могут быть условия, которые необходимо учитывать при продаже.
Поэтому сначала определите допустимый порядок сделки, а затем закрепляйте договорённости с покупателем. Это снижает риск потерять время из-за вопросов, которые можно было решить заранее.
Ещё по теме: Квартира в залоге у частного лица: как продать.
Когда стоит обратиться за помощью
Если платежи по ипотеке стали непосильными, накопилась просрочка или на квартире несколько обременений, самостоятельно выбрать способ продажи бывает сложно. В такой ситуации стоит проверить документы, остаток задолженности и возможность согласования сделки с банком. Особенно если покупатель уже найден, но кредитор не принимает предложенные условия.
Компания «Метр Выкуп» работает с проблемными квартирами в Москве и Московской области, в том числе с ипотечным обременением. Юрист изучает кредитный договор, договор ипотеки или закладную и выписку ЕГРН, чтобы понять, какой способ продажи возможен и как выстроить переговоры с банком. Если по результатам проверки выкуп возможен, вам предложат условия сделки. Подробнее об услуге — выкуп ипотечной квартиры.
Цена такого выкупа будет с дисконтом к рыночной стоимости за срочность и дальнейшую работу по снятию ограничений. Поэтому перед решением стоит сравнить предложенные условия с возможностью самостоятельно продать квартиру обычному покупателю.
Частые вопросы
Можно ли продать ипотечную квартиру без согласия банка?
По общему правилу требуется согласие банка, если иное не предусмотрено законом или договором ипотеки. Продажа без соблюдения условий залога может повлечь оспаривание сделки или требования банка по кредиту.
Сколько банк рассматривает заявление на продажу ипотечной квартиры?
Для самостоятельной реализации по статье 37.1 установлен срок ответа — 10 рабочих дней. Для других способов продажи порядок рассмотрения необходимо уточнять в конкретном банке.
Можно ли продать ипотечную квартиру покупателю, который тоже берёт ипотеку?
Да, если банки согласуют проведение сделки. Порядок погашения кредита продавца, выдачи нового кредита и оформления залога нужно определить заранее.
Что делать, если по ипотеке уже есть просрочка?
Обратитесь в банк, уточните сумму задолженности и доступные варианты продажи. Если взыскание ещё не началось, стоит проверить возможность самостоятельной реализации и других способов погашения кредита за счёт продажи квартиры.
Нужно ли согласие супруга на продажу ипотечной квартиры?
Если квартира находится в общей собственности супругов, вопрос согласия необходимо решить до сделки. Уточните необходимые документы с учётом оформления собственности и требований банка.
Источники
- Статья 346 ГК РФ — распоряжение предметом залога.
- Статья 351 ГК РФ — досрочное исполнение обязательств и обращение взыскания.
- Статья 353 ГК РФ — сохранение залога при переходе прав.
- Статья 391 ГК РФ — перевод долга.
- Статья 810 ГК РФ — досрочный возврат займа.
- Статья 37 закона «Об ипотеке» — отчуждение заложенного имущества.
- Статья 37.1 закона «Об ипотеке» — самостоятельная реализация заложенного имущества.
- Статья 39 закона «Об ипотеке» — последствия продажи без согласия.
- Статья 25 закона «Об ипотеке» — погашение регистрационной записи об ипотеке.