С чего начать продажу квартиры в ипотеке Сбера?
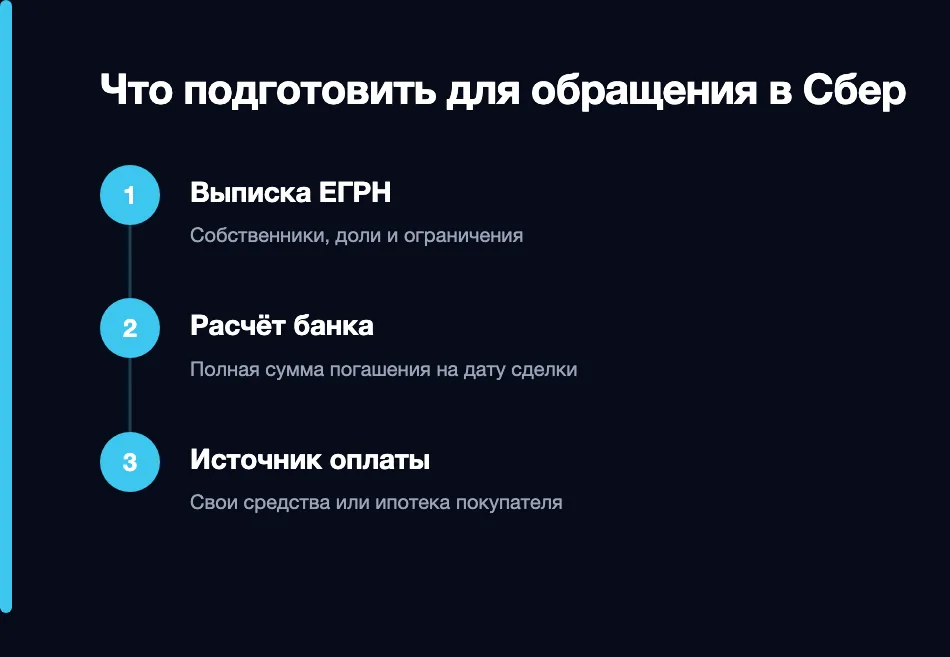
Закажите выписку ЕГРН и запросите в банке сумму полного погашения на предполагаемую дату сделки. В личном кабинете может отображаться остаток основного долга, а для закрытия кредита нужен расчёт с учётом процентов и других предусмотренных договором платежей. Разница особенно важна, если цена квартиры лишь немного превышает задолженность.
По общему правилу пункта 2 статьи 346 ГК РФ распоряжение заложенным имуществом требует согласия кредитора, если закон или договор не предусматривает иного. Поэтому сначала выбирают и согласовывают порядок продажи, а затем фиксируют обязательства перед покупателем. Общие варианты разобраны в статье о согласии банка на продажу ипотечной квартиры.
Фото на обложке: Marat Safarov, Викисклад, CC BY-SA 4.0. Обложка кадрирована.
Как обратиться в Сбер и сколько ждать ответа?
На официальной странице «Продажа залога» Сбер предлагает направить заявление в чат сервиса, по указанной там электронной почте либо передать сотруднику ипотечного кредитования в офисе. На этой же странице размещён список документов. Пользуйтесь контактами с сайта банка, а не адресом из случайного сообщения.
В разделе вопросов и ответов банк пишет: обычно заявление рассматривают за 2–3 дня, в отдельных случаях — до 10 рабочих дней. Это срок рассмотрения обращения в рамках описанного сервиса, а не обещание завершить всю продажу за это время. Дату расчётов и регистрации нужно согласовывать отдельно.
При обращении объясните, есть ли покупатель, чем он оплачивает квартиру и использовался ли маткапитал. Если планируете закрыть кредит из денег покупателя, прямо обозначьте это. Фраза «хочу продать квартиру» не заменяет обсуждения того, как будет погашен долг.
Какой способ продажи подходит вашей ситуации?
Различия между вариантами связаны прежде всего с деньгами: чьи средства закроют старый кредит и в какой момент. Ни один из способов не стоит выбирать только потому, что он кажется быстрее. Важнее, согласны ли с ним банк, покупатель и остальные участники сделки.
Сначала погасить ипотеку своими средствами
Если своих денег достаточно, можно закрыть кредит до продажи. Но после внесения суммы нужно убедиться, что банк действительно списал её в полное погашение, а затем проверить снятие записи об ипотеке в ЕГРН. Нулевой остаток в приложении и отсутствие обременения в реестре — не одно и то же.
До завершения этих действий не обещайте покупателю, что квартира уже свободна от залога. При этом можно готовить документы и обсуждать условия будущей продажи. Если для погашения вы собираетесь взять другой кредит, сначала оцените его стоимость и возможность платить, пока квартира не продана.
Погасить ипотеку деньгами покупателя
Здесь покупателю важно понимать, что произойдёт с его деньгами, если продажа не завершится. Передача крупной суммы продавцу «под расписку, чтобы закрыть ипотеку» создаёт отдельный риск: кредит может быть погашен, а право на квартиру к покупателю так и не перейдёт.
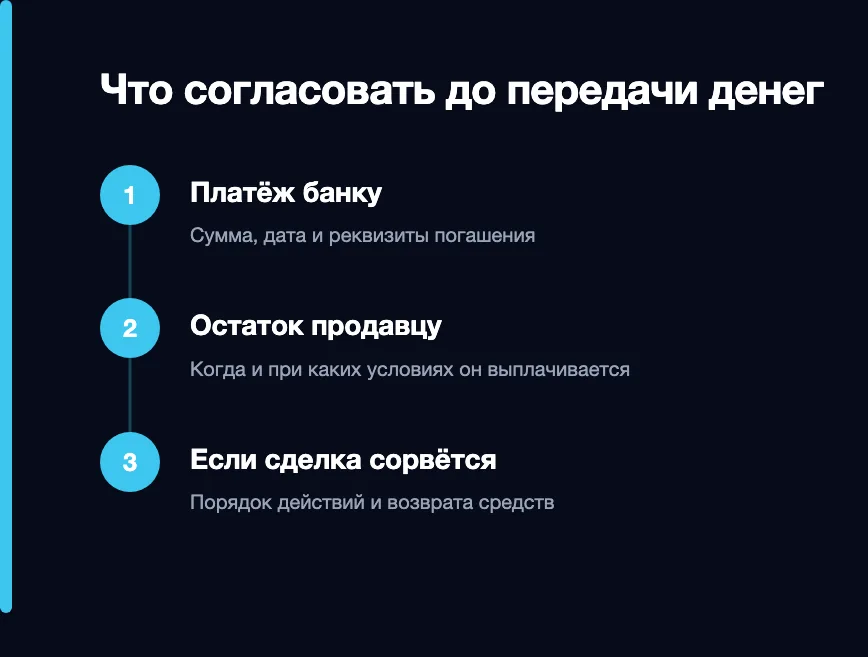
До перевода средств согласуйте с банком порядок расчётов и отразите его в документах. Нужно определить, какая сумма идёт на закрытие кредита, какая причитается продавцу и какие условия необходимы для её получения. Отдельно опишите действия сторон при отказе в регистрации или иной причине срыва сделки. Конкретный способ расчётов выбирают под согласованную схему, а не по универсальному шаблону.
Покупатель тоже берёт ипотеку
Если покупатель оплачивает квартиру новым кредитом, банку нужно одобрить и его самого, и объект, и порядок сделки. Не смешивайте предварительное одобрение суммы кредита с готовностью банка профинансировать именно вашу квартиру.
Когда кредит покупателю выдаёт другой банк, потребуется согласовать действия двух банков. До аванса выясните, допускают ли они выбранную схему, какие документы нужны и когда перечисляются средства. Возможность такой сделки нельзя подтвердить только наличием у покупателя сообщения «ипотека одобрена».
Покупатель хочет принять ваш долг
Перевод долга — отдельная юридическая конструкция. По пункту 2 статьи 391 ГК РФ для него нужно согласие кредитора. Договорённости между продавцом и покупателем недостаточно.
На странице своего сервиса Сбер описывает возможность продажи имущества вместе с кредитными обязательствами. Применимость этого варианта, условия для покупателя и сохранение ставки следует получить от банка по конкретному обращению. Не включайте обещание передать льготную ставку в объявление, пока возможность не подтверждена.
Факт. Продажа квартиры и перевод долга — разные действия. Смена собственника сама по себе не освобождает прежнего заёмщика от обязательств по кредитному договору.
Тест · 1 минута
Готовы ли вы к продаже?
Ответьте на 5 вопросов — увидите, где в вашей ситуации риск, и что проверить в первую очередь.
1.Вы получили расчёт полного погашения на дату сделки?
2.Вы знаете, чем покупатель оплачивает квартиру?
3.Вы обещали передать покупателю свою кредитную ставку?
4.В документах есть порядок действий при срыве сделки?
5.После погашения кредита вы проверили выписку ЕГРН?
Какие документы собрать до аванса?
Для начала подготовьте паспорта участников, кредитный договор, сведения об остатке задолженности, выписку ЕГРН и документы, на основании которых приобретена квартира. Затем сверяйте комплект с требованиями банка к выбранной схеме. Если квартира покупалась в браке, использовались средства маткапитала или есть детские доли, простого набора документов недостаточно.
На официальной странице Сбера среди документов названы заявление участников кредита, документы, удостоверяющие личность, согласия на обработку данных и нотариальное согласие супруга. Дополнительный комплект зависит от обстоятельств. Получите актуальный список для своей сделки: перечень на сайте не заменяет проверку семейного положения и состава собственников.
Аванс или задаток лучше обсуждать после первичной проверки документов. В соглашении должны быть понятны условия возврата денег, если банк не согласует сделку, покупатель не получит кредит или встречная покупка не состоится. Различия платежей объясняем в статье «Аванс или задаток при продаже квартиры».
Что меняют маткапитал, доли детей и нехватка денег?
При использовании маткапитала сначала проверьте, оформлены ли предусмотренные законом доли. Если ребёнок уже собственник, для продажи его имущества потребуется разрешение опеки и нотариальное оформление. Одобрение банка не заменяет эти процедуры. Подробный порядок описан в статье о продаже ипотечной квартиры с маткапиталом.
Если цена квартиры ниже суммы погашения, заранее посчитайте разницу. Не рассчитывайте, что продажа автоматически спишет остаток кредита. Нужно согласовать с банком, из каких средств он будет погашен и на каких условиях банк готов освободить объект от залога. Возможность урегулирования остатка Сбер описывает в своём сервисе, но решение зависит от документов и согласованных условий.
Как проверить, что сделка завершена?
Перед подписанием сверьте документы с согласованными условиями банка. Проверьте сумму и дату погашения, получателей денег, порядок регистрации и то, когда продавец вправе получить остаток цены. Если дата сдвинулась, уточните, нужен ли новый расчёт задолженности.
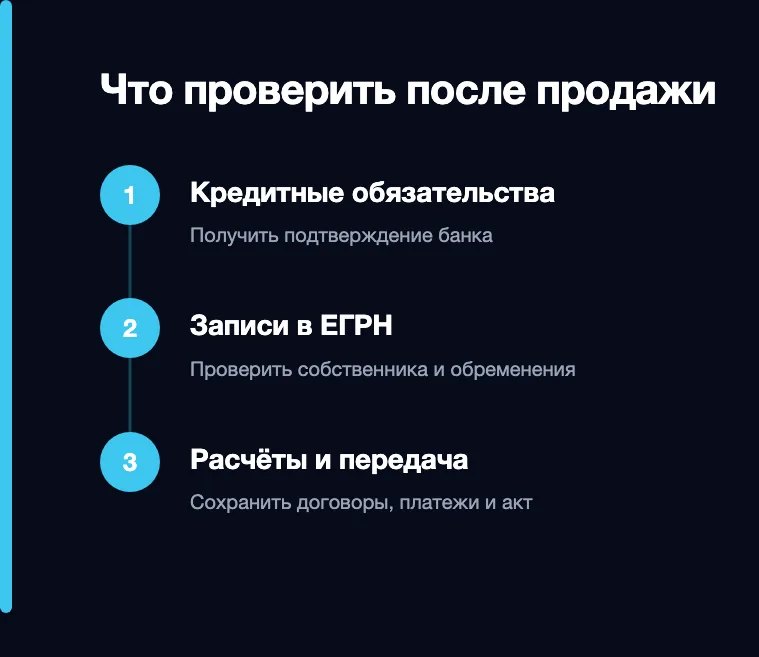
После сделки получите подтверждение закрытия кредита и проверьте записи в ЕГРН. Если применялся перевод долга, отдельно убедитесь, какие обязательства сохранились за вами и с какого момента изменился состав участников договора. Подписание договора купли-продажи не отвечает на эти вопросы автоматически.
Мнение. Самая полезная подготовка перед продажей — собрать документы и заранее согласовать движение денег. Это помогает обсуждать с покупателем конкретную сделку, а не спорить о том, «как обычно делают с ипотекой».
Когда стоит обратиться за помощью
Если одновременно нужно закрыть кредит, купить другое жильё и согласовать интересы нескольких собственников, ошибки часто возникают на стыке договорённостей. Специалист помогает проверить последовательность действий, а юрист — условия договоров, расчётов и выхода из сделки при отказе банка.
В «Метр Выкуп» можно обсудить продажу ипотечной квартиры в Москве или Московской области. Для первого разбора полезны выписка ЕГРН, расчёт задолженности и ответ банка, если он уже получен. После проверки документов можно оценить возможный порядок продажи и понять, какие вопросы нужно решить до поиска окончательного покупателя. Участие специалиста не отменяет согласование с банком.
Частые вопросы
Можно ли продать квартиру без обращения в Сбер?
Если ипотека полностью погашена и запись о залоге снята, бывший кредитор обычно уже не участвует в обычной продаже. Пока залог сохраняется, порядок отчуждения нужно сверять с законом, договором и условиями банка.
Можно ли перестать платить, когда найден покупатель?
Сам по себе поиск покупателя не меняет кредитный договор. Продолжайте исполнять обязательства, пока банк не подтвердил их прекращение или изменение. При финансовых трудностях отдельно обсуждайте урегулирование задолженности.
Сбер обязательно сохранит покупателю мою ставку?
Нет оснований обещать это заранее. Возможность перевода долга и его условия банк рассматривает отдельно. Уточняйте результат по конкретному покупателю и договору.
Покупатель хочет заплатить наличными. Это ускоряет продажу?
Наличие собственных средств убирает этап получения нового кредита, но не отменяет согласование продажи, проверку документов и безопасные расчёты. Скорость зависит от готовности всех участников.