Можно ли продать квартиру, пока ипотека не погашена?
Да, но у такой сделки две независимые части. Банк смотрит, как будет погашен кредит и в какой момент можно снять залог. Опека смотрит, что получит ребёнок взамен доли. Письмо от банка не решает вопрос с опекой, а разрешение опеки не позволяет продать заложенную квартиру без соблюдения условий ипотеки.
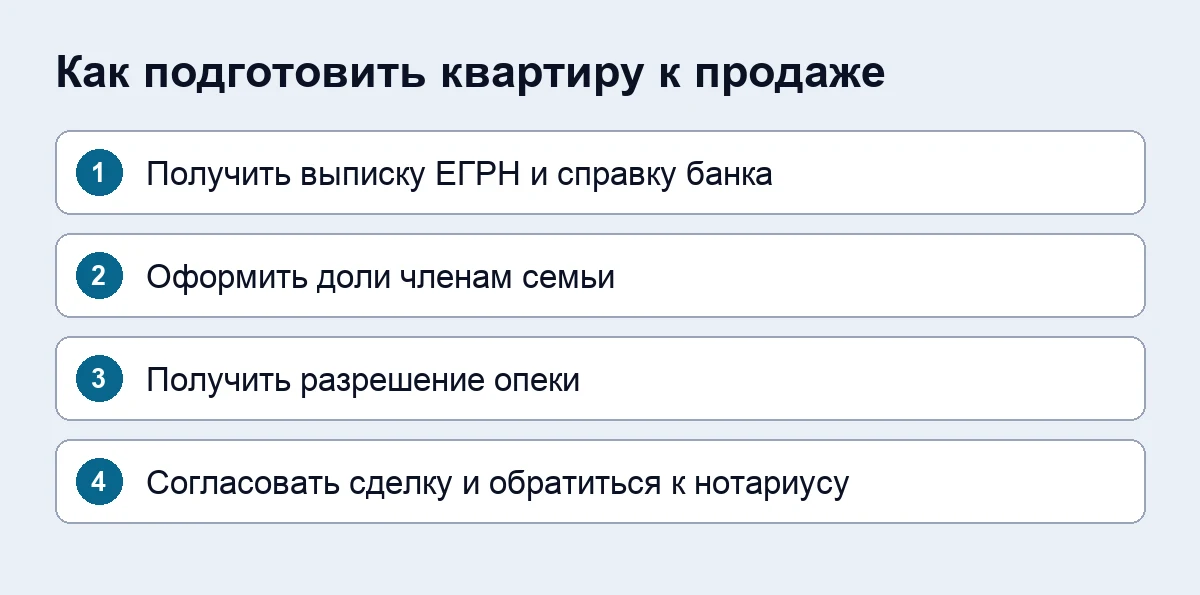
Для начала запросите выписку из ЕГРН и справку банка об остатке кредита. Выписка покажет, кто записан собственником и есть ли залог. Справка поможет понять, можно ли погасить ипотеку своими деньгами или придётся использовать часть цены квартиры. Отдельно поднимите документы о перечислении маткапитала: они пригодятся, даже если в выписке ЕГРН дети ещё не указаны.
Не обещайте покупателю дату сделки, пока не выяснили, как будут сочетаться регистрация долей, решение опеки и расчёты с банком. Покупатель может согласиться подождать, если видит понятный порядок. Обещание «снимем залог после аванса» без условий банка мало что ему даёт.
Факт. Статья 7 закона № 102-ФЗ об ипотеке позволяет оформить доли в жилье, приобретённом с использованием маткапитала, без согласия залогодержателя. Это правило касается оформления семейной собственности. Для продажи заложенного жилья действует статья 37 того же закона.
Как выделить доли, если квартира ещё в залоге?
В общую собственность оформляют жильё владельца сертификата, его супруга или супруги и детей. Размер долей определяют соглашением. Сначала соберите документы по покупке и маткапиталу, уточните состав участников, затем подготовьте соглашение и зарегистрируйте права в ЕГРН.
Если между покупкой и продажей изменился состав семьи, не копируйте соглашение из интернета. Например, квартира могла быть куплена в одном браке, а маткапитал перечислен уже после того, как супруги разъехались. Для распределения долей имеют значение документы о покупке, семейные обстоятельства и права каждого участника. Форму соглашения тоже стоит проверить заранее: она зависит от того, как оформлено имущество и что именно соглашение меняет.
После регистрации долей залог сохраняется. Ребёнок становится собственником доли в заложенной квартире, а график платежей по кредиту остаётся прежним. Для опеки и нотариуса понадобится выписка ЕГРН с обновлёнными сведениями. Соглашение, которое подписали, но не подали на регистрацию, такую выписку не заменяет.
Размер долей лучше обсудить до оформления. Семья видит, сколько денег перечислил СФР, но из одной этой цифры нельзя получить готовый ответ для любой квартиры. Нужны цена покупки, состав семьи и сведения об источниках оплаты. Если предложенная доля кажется слишком маленькой или родители по-разному считают, кому она положена, покажите соглашение специалисту до подачи в Росреестр. Переделывать документы, когда покупатель уже нашёлся, дольше.
Что согласовать с банком и опекой?
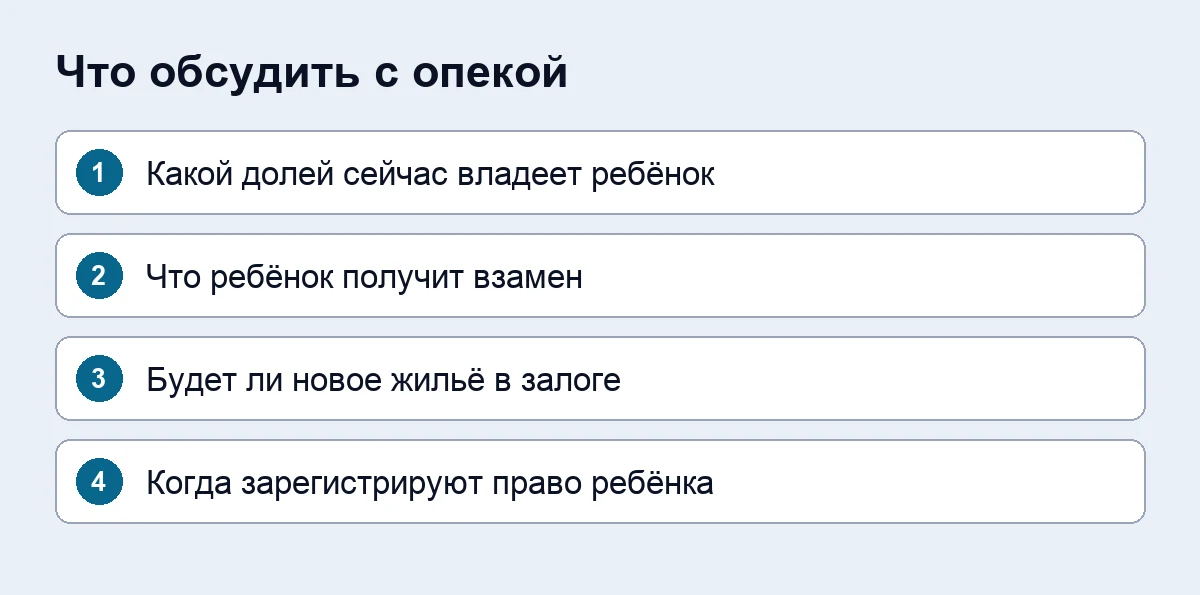
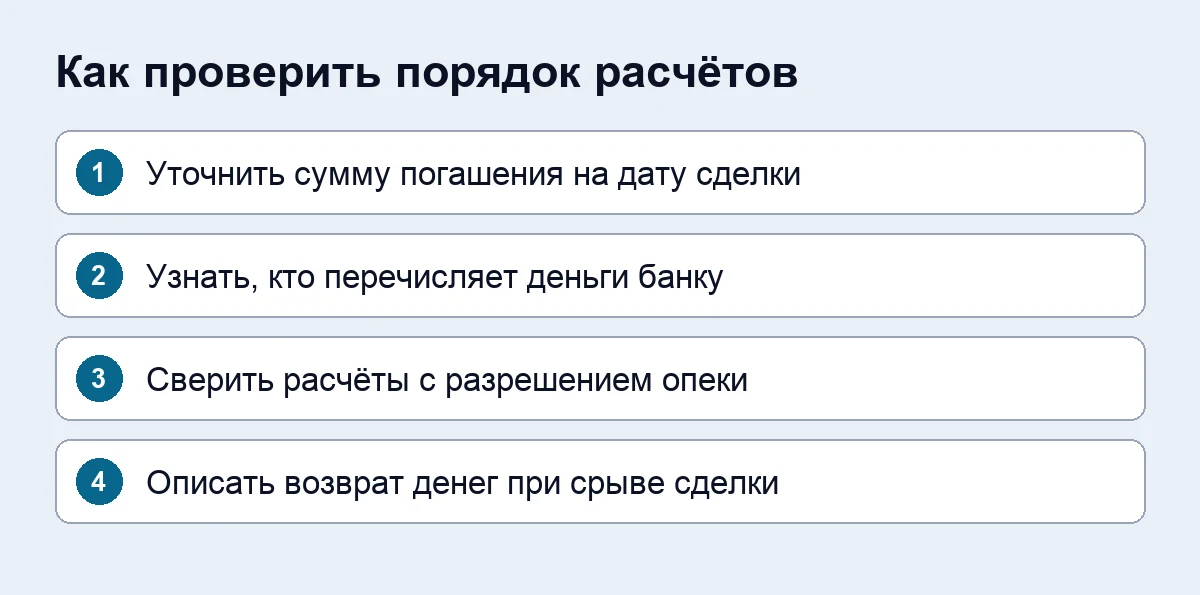
В банке попросите объяснить порядок продажи именно по вашему кредиту. Уточните, какую сумму нужно внести на предполагаемую дату закрытия, кто вправе перечислить деньги, когда банк направит документы для погашения записи об ипотеке и готов ли согласовать сделку, если долг закрывается деньгами покупателя. Устная консультация помогает выбрать вариант. Для самой сделки понадобятся документы в форме, которую принимает банк, нотариус и регистратор.
В опеке заранее уточните, что приложить к заявлению в вашем случае. Обычно нужно показать документы на продаваемое жильё и объяснить, как будут защищены имущественные права ребёнка. При встречной покупке пригодятся сведения о новом жилье и доле, которую планируют оформить. Если рассматривается перечисление денег на счёт ребёнка, предварительно спросите, готова ли опека рассматривать такой вариант и на каких условиях. Самостоятельно заменить долю перечислением денег на счёт нельзя.
При сравнении квартир учитывайте, что цена всей новой квартиры и размер детской доли описывают разные вещи. Более дорогая квартира сама по себе не говорит, какую собственность получит ребёнок. Так же и одинаковая дробь в документах может означать разную площадь и стоимость. Покажите опеке конкретные условия покупки, особенно если новое жильё тоже будет в ипотеке. Новый банк должен понимать, как будет оформлена детская доля и какое имущество попадёт в залог.
По статье 21 закона № 48-ФЗ предварительное разрешение или отказ должны выдать письменно не позднее чем через 15 дней со дня подачи заявления. Это срок решения опеки, а не срок всей продажи. На подготовку заявления, проверку банка, запись к нотариусу и регистрацию закладывайте отдельное время.
Тест · 1 минута
Проверьте свою ситуацию
Ответьте на 5 вопросов — увидите, где в вашей ситуации риск, и что проверить в первую очередь.
1.В выписке ЕГРН уже указаны доли всех членов семьи?
2.Вы знаете, какую сумму надо перечислить для закрытия кредита?
3.Вы рассчитываете получить разрешение опеки после подписания договора?
4.Банк знает, если кредит хотят закрыть из денег покупателя?
5.Изменились условия покупки жилья, указанного в разрешении опеки?
Как выбрать порядок расчётов?
У семьи чаще всего есть два варианта. Если собственных денег хватает, можно сначала погасить кредит и дождаться, пока в ЕГРН снимут ипотеку. В этом случае продажа проще для покупателя: к дате договора банковского залога уже нет. Выделение долей и разрешение опеки всё равно нужны. Можно заранее оформить доли при действующем залоге или погасить ипотеку и сделать это после снятия обременения, но до продажи.
Если своих денег не хватает, обсудите с банком расчёт из цены продажи. Часть денег покупателя должна пойти на погашение кредита, а оставшаяся сумма — по условиям договора и разрешения опеки. Банк заранее объясняет, в какой момент он получит платёж и снимет залог. Нотариус проверяет, можно ли провести расчёты так, чтобы детские права и условия разрешения были соблюдены. У покупателя тоже должен быть понятный порядок возврата денег, если сделка сорвётся.
| Ситуация | Что сделать первым | Что проверить до подписания |
|---|---|---|
| Хватает денег на погашение ипотеки | Получить расчёт банка и выбрать дату погашения | Запись об ипотеке погашена, доли зарегистрированы, разрешение опеки получено |
| Кредит закроют из денег покупателя | Получить условия банка и обсудить их с нотариусом | Кому, когда и на каком основании перечисляется каждая часть цены |
| Взамен покупают квартиру в ипотеку | Обсудить детскую долю с опекой и новым банком | Условия двух сделок совместимы по срокам, залогу и регистрации |
| Цена продажи близка к остатку долга | Посчитать остаток после погашения и стоимость следующего жилья | После расчёта с банком хватает средств на условия, согласованные с опекой |
Если продаёте старую квартиру и покупаете новую в один день, заранее проверьте, что стороны одинаково понимают последовательность действий. Например, продавец нового жилья ждёт деньги в день подписания, а покупатель старого переводит остаток цены только после регистрации. Такое расхождение лучше увидеть на черновике договоров. На сделке можно узнать о нём слишком поздно, когда одна сторона уже внесла деньги или съехала.
Мнение. Сложнее всего объяснить покупателю, что будет с его деньгами между погашением чужого кредита и получением права собственности. Попросите банк и нотариуса сверить порядок расчётов до задатка. Тогда у каждой суммы будут понятное назначение, получатель и условие перечисления.
Как оформить продажу после разрешения опеки?
Сверьте будущий договор с разрешением: кто продаёт долю, какое жильё приобретается взамен, когда оформляется право ребёнка и как проходят расчёты. Если в разрешении указана конкретная квартира, а её продавец передумал, сначала обратитесь в опеку. Не заменяйте адрес в договоре самостоятельно в расчёте объяснить это после регистрации.
Отчуждение недвижимости, принадлежащей несовершеннолетнему, удостоверяет нотариус. Покажите ему выписку ЕГРН, решение опеки, документы банка и проекты договоров заранее. Если для встречной покупки есть отдельное соглашение или кредит, приложите и его. Важно сверить не только цену и участников сделки, но и обязанности сторон после подписания. Например, кто подаёт документы на регистрацию, кто проверяет снятие залога, какой документ подтверждает, что ребёнок получил долю в новой квартире.
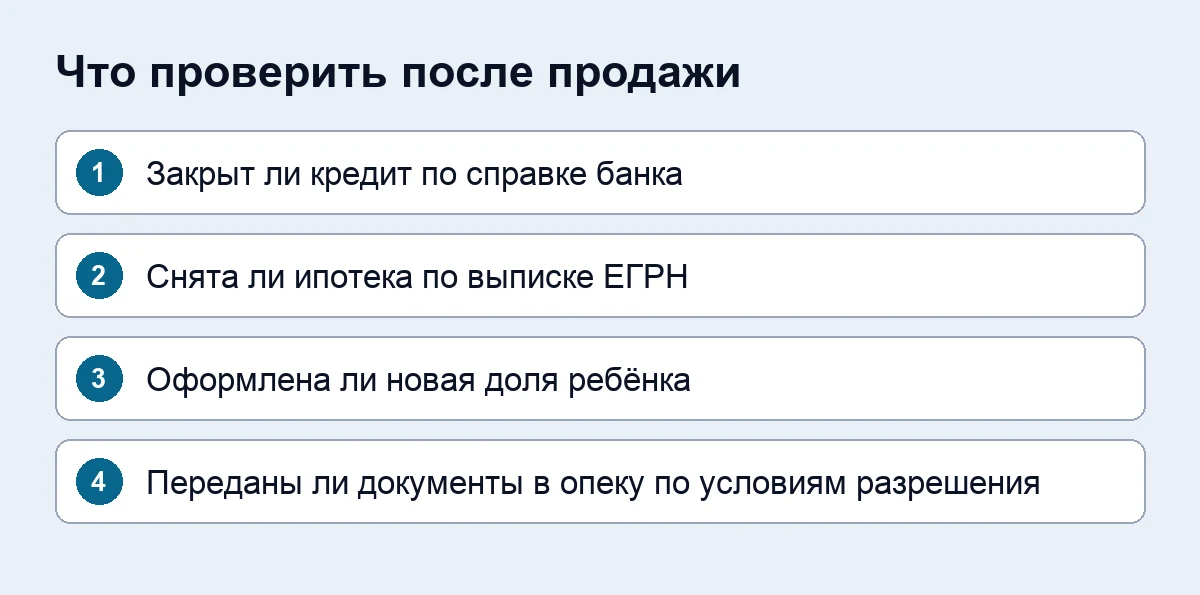
После сделки получите новые выписки и проверьте записи о правах и обременениях. Сохраните разрешение, договоры и документы о расчётах. Если в разрешении предусмотрено представить опеке документы после продажи, проверьте срок и выполните это условие. Справка банка о закрытии кредита и выписка из ЕГРН нужны для разных целей: по одной видно исполнение обязательств по кредиту, по другой — состояние записи об ипотеке.
Что делать, если один из шагов застопорился?
Если банк не согласовал предложенные расчёты, выясните, в чём причина. Возможно, он готов к продаже при другой последовательности платежей или только после погашения кредита. Сравните этот ответ с условиями покупателя. Подробности о документах и переговорах разобрали в статье о том, как получить согласие банка на продажу ипотечной квартиры.
Если отказала опека, попросите письменное решение. В нём должны быть указаны причины. Иногда можно представить другие документы или предложить новое жильё с понятными условиями. Если считаете отказ необоснованным, закон позволяет оспорить его в суде. Сначала разберите текст решения с юристом и выясните, можно ли устранить причину без спора. Пока вопрос открыт, не подписывайте договор отчуждения детской доли.
Если покупатель просит задаток, а банк или опека ещё не ответили, сначала обсудите условия возврата денег и сроки. Продавец может рассчитывать на разрешение, но не управляет датой ответа и его содержанием. О том, как отличаются обязательства при авансе и задатке, есть отдельный разбор.
Когда стоит обратиться за помощью
Если ипотеку можно закрыть своими средствами, доли уже зарегистрированы, а новое жильё выбрано, часть подготовки семья может сделать сама. Сложнее, когда покупатель должен погасить ваш кредит, новая квартира тоже покупается в ипотеку или родители спорят о долях. Здесь решения одной стороны меняют условия для остальных, и разобраться после подписания договора гораздо труднее.
В «Метр Выкуп» можно показать выписку ЕГРН, сведения о кредите и документы по маткапиталу. Мы поможем понять, какие документы уже есть, что уточнить у банка и опеки и в какой последовательности обсуждать сделку. Если сроки или условия пока не сходятся, это лучше увидеть до задатка и до обещаний покупателю.
Частые вопросы
Можно ли сначала продать квартиру, а потом выделить детям доли в другой?
Если маткапитал направили на покупку этой квартиры или погашение кредита на неё, по общему правилу доли оформляют в приобретённом жилье до продажи. Обещание выделить доли после сделки не заменяет эту обязанность. Когда доли оформлены, можно обращаться за разрешением на продажу и предлагать опеке конкретное новое жильё.
Можно ли просто вернуть маткапитал и продать квартиру без долей?
Для обычной перепродажи квартиры нет универсального порядка, при котором семья по своему желанию возвращает выплату и снимает обязанность оформить доли. Возврат предусмотрен для отдельных ситуаций, например при прекращении счёта эскроу вследствие расторжения ДДУ. Если первоначальная сделка сорвалась или средства были перечислены ошибочно, уточните порядок в СФР по вашим документам.
Если банк согласен, можно ли обойтись без опеки?
Нет, если продаётся доля несовершеннолетнего. Банк согласует действия с заложенным имуществом, а предварительное разрешение опеки нужно для отчуждения имущества ребёнка.
Что меняется, если дети уже совершеннолетние?
Совершеннолетние собственники сами участвуют в продаже и подписывают документы за себя. Опека по основанию несовершеннолетия не нужна. Если доли взрослым детям ещё не выделены, сам факт их совершеннолетия не снимает вопрос об исполнении обязанности, возникшей при использовании маткапитала. До сделки проверьте состав участников и порядок оформления по документам.
Есть ли минимальный срок владения, чтобы получить разрешение на продажу?
Само использование маткапитала не устанавливает запрета на продажу на определённое число лет. Продать квартиру можно после оформления долей и выполнения условий, которые применяются к сделке. Минимальный срок владения для целей НДФЛ — отдельный вопрос: его рассчитывают по правилам налогообложения с учётом обстоятельств семьи.
Источники
- Социальный фонд России: маткапитал на улучшение жилищных условий
- Федеральный закон № 195-ФЗ: оформление долей в ипотечном жилье без согласия залогодержателя
- Федеральный закон № 102-ФЗ об ипотеке, статьи 7 и 37
- Федеральный закон № 48-ФЗ об опеке, статья 21
- Федеральный закон № 218-ФЗ о регистрации недвижимости, статья 54
- Социальный фонд России: документы по маткапиталу и возврат средств при расторжении ДДУ