Как понять, действительно ли денег не хватает?
Запросите у банка сумму полного погашения на предполагаемую дату. Остаток основного долга в приложении может отличаться от этой суммы. К дате сделки начислятся проценты, а при просрочке в расчёте могут быть и другие платежи. Если дата изменится, запросите сумму заново. Заодно выясните, когда нужно подать распоряжение на досрочное погашение и как проверить его исполнение.
Сравнивайте расчёт с ценой, которую готов заплатить покупатель. Цены объявлений помогут определить диапазон, но итоговая сумма зависит от состояния квартиры, документов и того, сколько времени есть на продажу. Если уже получили предложение, посчитайте сделку именно с ним. Тогда будет видно, позволяет ли оно закрыть кредит и какие расходы придётся покрыть отдельно.
Предположим, квартира продаётся за 7,25 млн, а для погашения нужно 7,2 млн. После расчёта с банком останется 50 тысяч. Если за документы и сопровождение нужно заплатить 65 тысяч, продавцу всё равно понадобятся ещё 15 тысяч. Для банка разницы по кредиту уже нет, но для семейного бюджета сделка требует доплаты. При возможном НДФЛ оцените его отдельно: размер ипотеки сам по себе налог не определяет.
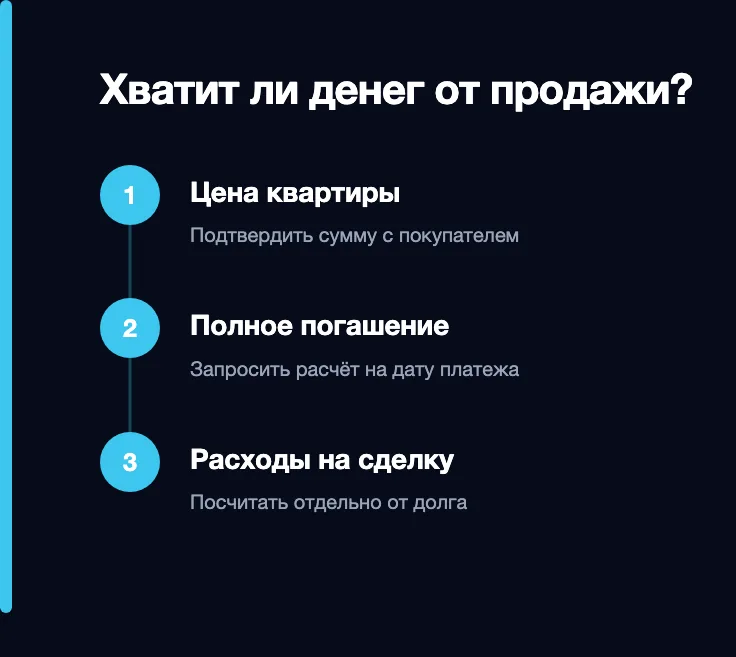
Факт. Банк рассчитывает сумму полного погашения к дате платежа. При продаже с залогом отдельно проверьте условия, при которых кредитор согласится на сделку и даст снять обременение.
Как выбрать вариант, если цена ниже остатка ипотеки?
Если есть собственные средства, спросите банк, можно ли внести их в счёт досрочного погашения заранее или перечислить одновременно с деньгами покупателя. В первом случае проверьте новый остаток после списания. Во втором зафиксируйте в схеме расчётов две суммы и сроки их поступления. При цене квартиры 7 млн и долге 7,2 млн нужно подтвердить, как банк получит обе части платежа и когда сочтёт обязательство исполненным.
Если доплатить нечем, уточните, рассматривает ли ваш банк продажу с частичным погашением. Например, Сбер описывает вариант, при котором выручка идёт в счёт долга, а остаток заёмщик выплачивает отдельно на согласованных условиях. Доступность такого решения зависит от банка, кредита и обстоятельств. Попросите проект документов, где указаны размер остатка, проценты, сроки платежей и условия снятия залога с продаваемой квартиры. Уточните, продолжат ли отвечать по долгу созаёмщики и поручители.
Если кредитор не согласовал схему, сравните ожидание с продажей сейчас. Ожидание может дать время найти покупателя по более высокой цене или уменьшить основной долг, если вы продолжаете вносить платежи. Однако цена квартиры может измениться, а текущие платежи нужно посильно финансировать. При просрочке одновременно уточняйте у банка стадию взыскания и срок, в который ещё реально провести добровольную сделку.
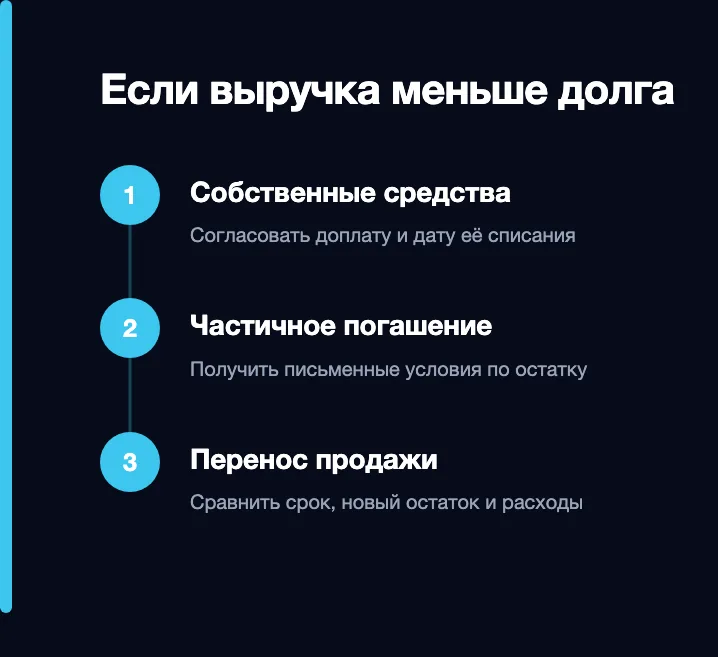
Мнение. Доплата из накоплений может быть разумной, если после сделки у семьи останутся деньги на переезд и ближайшие расходы. Если для закрытия разницы нужен новый дорогой кредит, полезно сначала сравнить его полный график с предложением ипотечного банка по оставшемуся долгу.
Тест · 1 минута
Что вы уже проверили?
Ответьте на 5 вопросов — увидите, где в вашей ситуации риск, и что проверить в первую очередь.
1.Есть расчёт полного погашения на дату сделки?
2.Покупатель подтвердил реальную цену?
3.Понятно, из каких денег закроется разница?
4.Банк письменно подтвердил условия снятия залога?
5.Участники знают порядок действий при переносе сделки?
Можно ли воспользоваться самостоятельной продажей по закону?
Статья 37.1 закона об ипотеке предусматривает специальный порядок самостоятельной реализации для залогодателя по личному ипотечному кредиту. В согласии кредитор устанавливает минимальную цену на основе расчёта своих требований. В рамках этого порядка продажа ниже указанного минимума не допускается. При нехватке денег обсудите с банком, можно ли сначала уменьшить долг частичным досрочным платежом и как это повлияет на расчёт, либо использовать другую согласованную схему.
Срок самостоятельной реализации включает регистрацию перехода права и полное погашение обязательств. Закон отводит четыре месяца со дня получения заявления кредитором, с возможностью продления по соглашению. Право на эту процедуру зависит от стадии дела. Например, если кредитор подал иск об обращении взыскания до получения заявления, процедура уже недоступна. При письме о досрочном возврате сначала проверьте, какие действия банк успел предпринять.
Что согласовать с банком и покупателем до аванса?
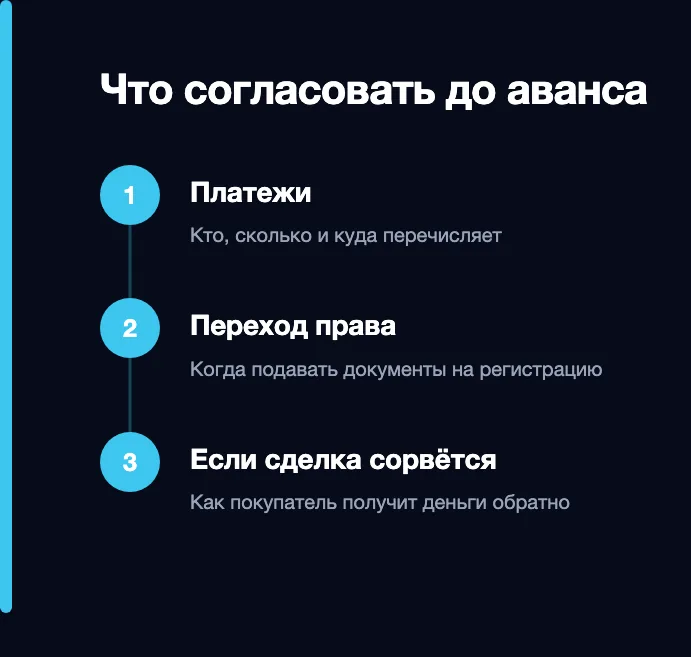
Договоритесь, какая сумма пойдёт на погашение кредита, из чьих денег поступит доплата и кто подтверждает исполнение расчётов. Покупателю важно понимать, на каком этапе он перечисляет цену и при каких условиях получит квартиру без прежнего залога. Если он берёт ипотеку, проверьте, принимает ли его банк предложенный порядок. Одобрение покупателя по сумме кредита ещё не подтверждает согласие на этот объект и порядок расчётов.
Сверьте документы по объекту: выписку ЕГРН, состав собственников и ограничения, которые могут повлиять на регистрацию. Если использовали маткапитал или квартира принадлежит в долях детям, расскажите об этом сразу. Для продажи детской доли заранее проверяют требования опеки. При нехватке денег особенно важно понять, позволяет ли семейный бюджет выполнить условия разрешения.
Продумайте перенос сделки. Например, банк рассчитал погашение на пятницу, а регистрацию приостановили. Прежде чем перечислять деньги, нужно знать, как пересчитают задолженность, кто внесёт разницу и что происходит с деньгами покупателя, если сделка не состоится. Попросите зафиксировать эти условия в документах расчёта. Подробнее о согласовании продажи с банком.
Что проверить после продажи?
Возьмите документ о полном погашении, если стороны рассчитывали закрыть кредит целиком. Если часть долга осталась, запросите подтверждение, что выручку зачли, и сверьте сумму и график по соглашению. Если вы вносили собственные деньги, проверьте и этот платёж. Храните выписки, платёжные документы, согласие банка и подписанный договор.
Отдельно проверьте выписку ЕГРН. Справка о погашении показывает состояние расчётов по кредиту. Выписка подтверждает, кто стал собственником и какие ограничения остались зарегистрированы. Если в согласованной схеме залог должен быть снят, а запись сохранилась, уточните в банке, были ли направлены документы, и проверьте статус регистрации.
Когда стоит обратиться за помощью
Обсудите ситуацию с банком сразу, если на доплату денег нет, а ближайшие платежи уже трудно вносить. При назначенных торгах, спорном расчёте или нескольких обременениях может понадобиться юрист, чтобы уточнить стадию дела и доступные способы договориться. Порядок обращения взыскания на заложенную квартиру зависит от стадии дела. Если банк требует вернуть весь кредит, сначала проверьте основание требования и срок, указанный в письме.
Если нужно понять, можно ли продать квартиру в имеющиеся сроки, «Метр Выкуп» может оценить объект и обсудить возможный порядок сделки. Для первичной оценки полезны выписка ЕГРН, расчёт погашения и ответ кредитора, если он уже есть. Узнать о выкупе ипотечной квартиры.
Частые вопросы
Можно ли указать в договоре цену выше, чем покупатель заплатит?
Указывайте реальную цену и фактические условия расчётов. Если банку нужно получить больше, чем платит покупатель, разницу закрывают согласованной доплатой или отдельно оформляют остаток долга. Запись в договоре сама по себе денег на счёт банка не добавляет.
Что делать, если после согласования сумма долга выросла?
Запросите обновлённый расчёт и выясните причину изменения. Если возникла небольшая разница из-за даты платежа, заранее подтвердите, кто её вносит. Если расчёты уже идут по статье 37.1, отдельно сверьте, какие суммы и сроки закреплены в уведомлении и применимы ли условия их изменения по закону.
Списывается ли остаток после снятия залога?
Судьба остатка определяется договорённостью с банком и применимыми нормами. Если банк согласовал частичное погашение и отдельный график, заёмщик продолжает платить по нему. При принудительной реализации действуют специальные правила. Например, статья 61 закона об ипотеке регулирует случаи, связанные со страховой выплатой и оставлением имущества за кредитором. Проверяйте обстоятельства конкретной сделки или взыскания.
Что если цена продажи ровно равна долгу?
Проверьте сумму на дату списания и учтите расходы, которые платятся отдельно. Даже при нулевом остатке после расчёта с банком могут понадобиться деньги на документы, переезд или налог. При переносе сделки расчёт погашения лучше обновить.