Что банк прислал и как проверить требование?
Откройте документ целиком. Напоминание о пропущенном платеже, требование вернуть весь кредит, копия иска и постановление пристава предполагают разные действия. В первом случае банк может просить погасить только просрочку. Если он требует весь остаток, внесение очередного платежа само по себе вопрос не решит.
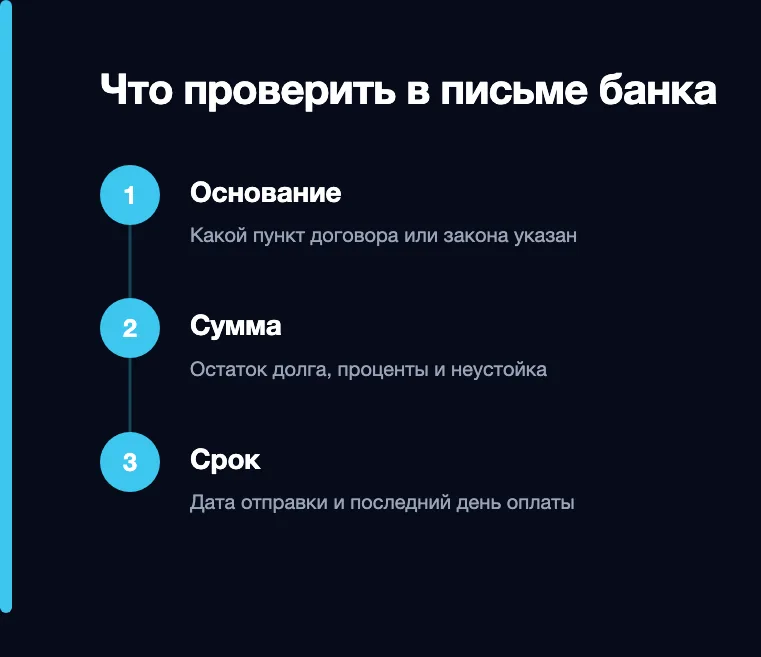
Сохраните письмо вместе с конвертом или скачайте уведомление из приложения. Найдите дату отправки, номер договора, причину требования и последний день для оплаты. Если сообщение пришло по СМС, запросите полный документ через отделение или официальный чат. Реквизиты для крупного платежа перепроверьте отдельно в банке.
Попросите письменный расчёт: сколько осталось основного долга, какие проценты начислены, откуда взялась неустойка и на какую дату актуальны суммы. Если незадолго до письма вы пополнили счёт, выясните, прошёл ли платёж и как его учли. Для сверки пригодятся выписка по счёту, последний график и подтверждения переводов.
Например, заёмщик перевёл деньги вечером в день платежа, а банк отразил операцию утром следующего дня. По одному чеку трудно понять, считается ли платёж просроченным: нужно посмотреть правила зачисления и списания по договору. Если в требовании фигурируют несколько эпизодов, сверяйте их по одному, начиная с даты, указанной кредитором.
Сколько времени даёт банк и когда может потребовать весь долг?
При требовании из-за просрочки по потребительскому кредиту часть 2 статьи 14 закона № 353-ФЗ связывает право банка потребовать остаток с просрочкой более 60 календарных дней за последние 180. Срок на возврат по такому требованию должен составлять минимум 30 календарных дней со дня направления уведомления. Время, пока письмо шло по почте, уже входит в этот срок. Запросите дату отправки и способ, которым банк направил уведомление.
У требования могут быть другие основания. Например, если банк ссылается на нарушение обязанности по страхованию, проверьте, какой именно полис предусмотрен договором, когда он истёк и получал ли банк подтверждение продления. По конкретному письму нужно сверить основание и применимые нормы. Правило о продолжительности просрочки не отвечает на вопрос о нарушении условия страхования.
Факт. Требование о возврате кредита и обращение взыскания на квартиру — разные этапы. Основания для взыскания с предмета ипотеки регулируют, в частности, статьи 50 и 54.1 закона № 102-ФЗ.
Для взыскания отдельно оценивают существенность нарушения. Статья 54.1 предусматривает презумпцию незначительности при одновременном выполнении двух условий: сумма неисполненного обязательства меньше 5% договорной оценки квартиры, а просрочка меньше трёх месяцев. Если по периодическим платежам сроки нарушены более трёх раз за 12 месяцев перед иском или соответствующим уведомлением о внесудебном взыскании, действует отдельное правило о систематических нарушениях, если договором не предусмотрено иное. Сравните свой график и расчёт банка с нормой до того, как строить план на конкретной дате.
Если срок уже прошёл, спросите, переданы ли материалы на взыскание и подан ли иск. Эту информацию важно проверять, даже когда сотрудник банка готов обсудить ваш вариант. Переговоры по телефону и движение дела могут идти одновременно.
Можно ли вернуться к ежемесячным платежам?
Сначала оцените, какую сумму сможете вносить стабильно. Разовое поступление позволит закрыть просрочку, но может не помочь со следующим месяцем. Запишите обязательные расходы и доходы, на которые действительно можете рассчитывать. С таким расчётом легче объяснить банку, зачем вам временное снижение платежа или новый график.
Проверьте условия ипотечных каникул по статье 6.1-1 закона № 353-ФЗ. Право зависит, в частности, от характеристик кредита, жилья, трудной жизненной ситуации и стадии взыскания. У Банка России есть перечень условий и документов. Если ваша ситуация подходит, подавайте требование и подтверждения по установленному порядку. Уточните, как банк учтёт уже просроченные платежи, и сохраните новый график.
Если каникулы недоступны, предложите реструктуризацию. Укажите, сколько можете внести сейчас, какой платёж посилен дальше и почему. Сравните старый и новый графики: сколько продлится кредит, как меняются проценты и общая сумма выплат. Запросите отдельный ответ о судьбе требования вернуть остаток. Новые условия лучше считать согласованными после получения письменного подтверждения и документов, которые оформляют изменение договора.
Мнение. Если после уменьшения платежа семейный бюджет всё равно не сходится, стоит одновременно узнать рыночную цену квартиры и условия продажи у банка. Тогда решение не будет зависеть от ответа на одну заявку.
Тест · 1 минута
Что вы уже выяснили?
Ответьте на 5 вопросов — увидите, где в вашей ситуации риск, и что проверить в первую очередь.
1.Вы получили полный текст требования?
2.Банк выдал расчёт задолженности?
3.Вы проверили, подан ли иск об обращении взыскания?
4.Вы знаете, хватит ли цены продажи на погашение?
5.Банк письменно подтвердил порядок расчётов?
Как продать ипотечную квартиру до взыскания?
Запросите в банке сумму полного погашения на предполагаемую дату сделки. Сравните её с ценой, по которой похожие квартиры действительно могут найти покупателя за оставшееся время. Цена объявления и сумма, которую удастся получить, часто различаются. Учтите расходы на сделку и отдельно проверьте, есть ли ограничения в ЕГРН помимо ипотеки.
Обсудите с кредитором два возможных пути. Первый — сделка по согласованной с банком схеме. Стороны заранее фиксируют, когда банк получает свою часть денег, когда регистрируют переход права и как подтверждают снятие залога. Второй — самостоятельная реализация по статье 37.1 закона № 102-ФЗ. Её может инициировать залогодатель по личному ипотечному кредиту при соблюдении условий статьи. Если собственник заложил квартиру за другого человека, заявление подают вместе с должником. При нескольких залогодателях или должниках действия согласуют и выполняют совместно.
По статье 37.1 кредитор направляет ответ в течение 10 рабочих дней после получения заявления. При согласии банк указывает минимальную цену, даты и порядок расчётов. Четыре месяца считают со дня получения заявления банком. В этот срок нужно успеть зарегистрировать переход права и полностью погасить кредит. Продление возможно по соглашению. Если банк успел подать иск об обращении взыскания или нотариус совершил исполнительную надпись до получения заявления, этот порядок недоступен. Другие препятствия перечислены в пункте 6 статьи.
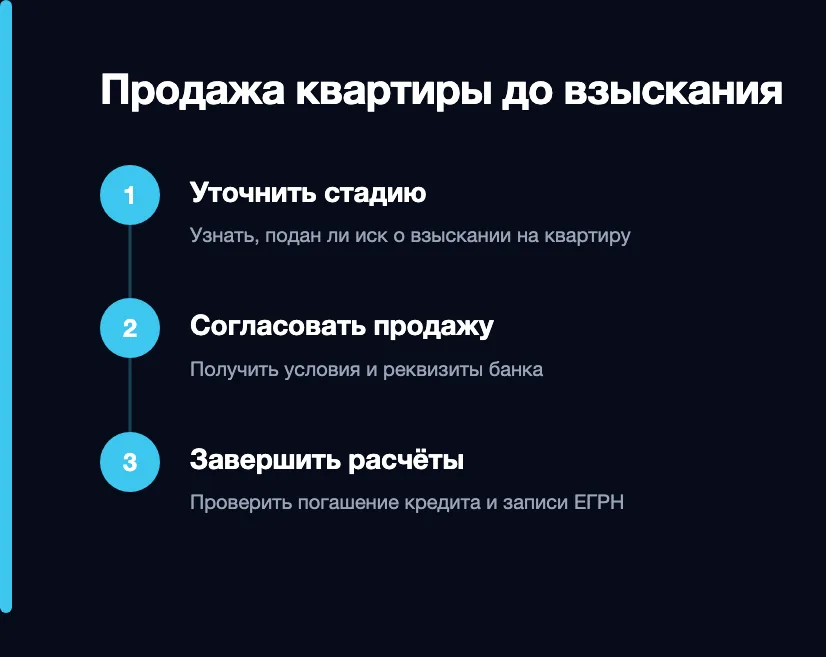
Перед авансом уточните, чем покупатель оплачивает квартиру. При ипотеке покупателя схема должна устроить и его банк. Если деньги идут на погашение долга до регистрации, согласуйте, при каких условиях их перечисляют и как покупатель получит их обратно, если сделка сорвётся. Оформляйте договорённости письменно. Общие варианты описаны в статье о согласии банка на продажу ипотечной квартиры.
Если долг больше возможной выручки, заранее выясните, как закрыть разницу. При самостоятельной реализации по статье 37.1 цену ниже минимума из уведомления установить нельзя. Для другой схемы банк должен письменно согласовать порядок погашения, условия снятия залога и судьбу остатка долга, если он сохранится. Например, если расчёт банка составляет 7,2 млн рублей, а покупатель готов заплатить 7 млн, сначала нужно решить, откуда возьмутся оставшиеся 200 тысяч и хватит ли денег к дате сделки.
Что проверить в документах квартиры перед продажей?
Возьмите свежую выписку ЕГРН и найдите всех собственников, ипотеку и другие ограничения. Сверьте сведения с договором кредита: состав собственников и состав должников могут отличаться. Один из созаёмщиков может отвечать перед банком, хотя его имени нет среди собственников. Кто подписывает договор продажи, выясняют по документам о праве и необходимым согласиям. Кто участвует в погашении или изменении кредита, определяют по договору с банком.
Отдельно сообщите кредитору, если при покупке использовали материнский капитал или у ребёнка есть доля. Эти обстоятельства влияют на порядок подготовки сделки и набор документов. Если продаётся доля несовершеннолетнего, нужно заранее получить разрешение опеки и проверить его условия. Подробности есть в статье о разрешении опеки на продажу квартиры.
Привяжите документы к срокам. Например, покупатель ждёт одобрения ипотеки, а продавец ещё не получил ответ опеки. В таком случае полезнее сразу согласовать с банком реалистичную дату расчёта и уточнить срок действия выданных документов, чем обещать покупателю регистрацию в ближайшую неделю. Для каждого участника выпишите, какое действие он должен выполнить и какой документ подтвердит результат.
Что делать, если уже пришли документы из суда или от пристава?
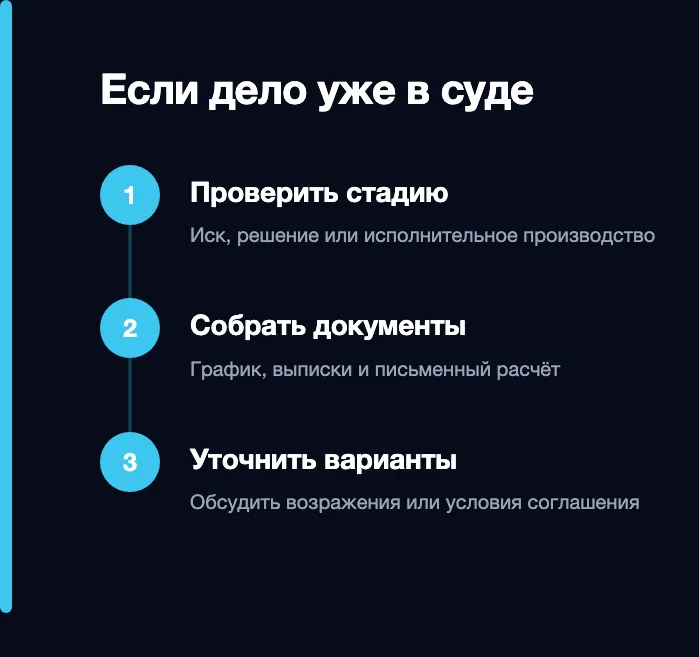
Сохраните все документы и отметьте ближайший процессуальный срок. По номеру дела уточните его стадию в суде. Если началось исполнительное производство, проверьте постановление и ограничения у пристава. В первую очередь выясните, какое требование предъявлено: взыскать деньги, обратить взыскание на квартиру или исполнить уже принятое решение.
Сопоставьте требования с расчётом банка и платежами. Подготовьте выписки и ответы кредитора, чтобы обсудить с юристом возражения, возможность мирового соглашения или другие меры, доступные на конкретной стадии. Если банк согласен продолжить переговоры, попросите письменно указать, что он готов сделать по делу и при каких условиях.
По статье 60 закона об ипотеке должник или залогодатель, который заложил имущество за другого, может прекратить взыскание, удовлетворив обеспеченные ипотекой требования в полном объёме до продажи имущества или оставления его кредитором за собой. Размер нужной суммы уточняют на дату платежа. Если дело дошло до исполнения, порядок оплаты и подтверждения результата согласовывают с учётом стадии дела. Подробнее об этом — в статье об обращении взыскания на заложенную квартиру.
Когда стоит обратиться за помощью
Если требование уже выставлено, а покупателя ещё нет, полезно одновременно показать юристу письмо банка и оценить сроки продажи. Особенно важно сделать это при спорном расчёте, нескольких залогах, детских долях или назначенном заседании. Соберите договор, график, требование, выписку ЕГРН и документы о платежах. По ним будет видно, что можно проверить сразу и какие ответы ещё нужны от кредитора.
Если вы рассматриваете продажу, «Метр Выкуп» может оценить квартиру и обсудить, как подойти к сделке с учётом залога. Решение зависит от документов, суммы долга, сроков и позиции банка. Начать можно со страницы выкупа ипотечной квартиры.
Частые вопросы
Достаточно ли заплатить сумму просрочки?
Попросите кредитора письменно подтвердить, какую сумму он требует и готов ли отозвать требование о полном возврате при оплате просрочки. Уточните, какой график действует после платежа.
Можно ли продать квартиру, если она единственное жильё?
Добровольная продажа возможна при соблюдении условий сделки. При взыскании статус единственного жилья сам по себе не защищает квартиру, на которую по закону об ипотеке может быть обращено взыскание. Уточните основание ипотеки и стадию дела.
Банк ещё не ответил на просьбу о новом графике. Как платить?
Сверьте действующий график и условия с банком. До подтверждения изменений не исходите из того, что банк уже уменьшил платёж или дал отсрочку. Сохраняйте выписки и ответы по каждому обращению.
Что попросить у банка после сделки?
Подтверждение полного погашения или письменный расчёт оставшейся задолженности, если сделку согласовали с остатком долга. Затем проверьте выписку ЕГРН, чтобы убедиться, что изменения в правах и обременениях зарегистрированы.