Что проверить перед продажей?
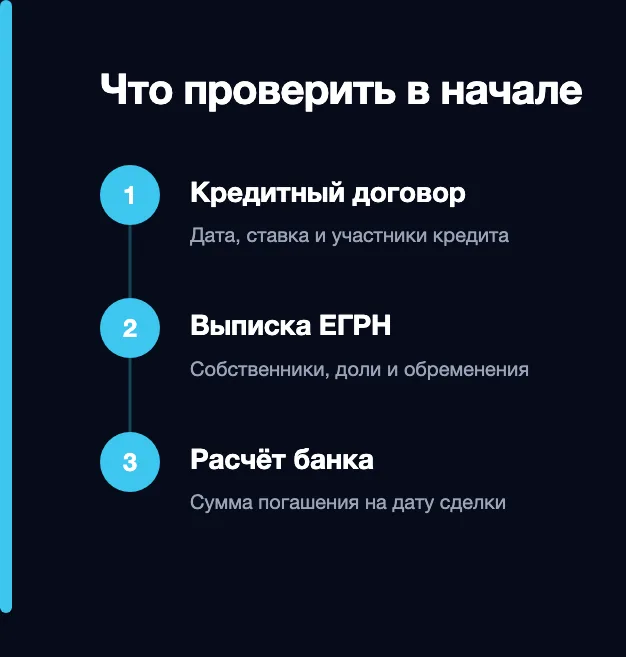
Начните с кредитного договора и свежей выписки ЕГРН. Из договора выпишите дату его заключения, название программы, состав заёмщиков, условия досрочного погашения и случаи, когда банк вправе изменить ставку. В выписке проверьте собственников, размер долей и действующие ограничения. Заёмщик, созаёмщик и собственник могут быть разными людьми, и их участие в сделке определяется разными документами.
Попросите банк назвать остаток для полного погашения на предполагаемую дату. Если продать квартиру нужно раньше, чем вы успеете накопить эту сумму, спросите, возможны ли расчёты деньгами покупателя и на каком этапе прежний кредит будет закрыт. Сохраните ответ. Разговор о готовности банка рассмотреть сделку ещё не даёт условий, по которым покупатель сможет перечислить деньги.
Разделите продажу и следующую покупку на две заявки. В первой выясняйте, как закрыть текущую ипотеку и снять её запись. Во второй просите проверить возможность льготного кредита с учётом даты прошлой ипотеки, состава семьи и нового объекта. Даже если обе операции ведёт один банк, одобрение первой заявки может ничего не сказать об условиях второй.
Что станет со ставкой после продажи?
Если кредит погашен полностью, проценты по прежнему договору перестают начисляться после его закрытия в соответствии с условиями расчёта. Низкая ставка применялась к этому кредиту. Сама продажа квартиры не создаёт право пользоваться той же ставкой для другого объекта.
Пока долг действует, уточняйте условия по своему договору. Например, если договор предусматривает обязанность подтвердить регистрацию по месту жительства, спросите, когда банк её проверяет и как согласовать снятие с регистрации перед продажей. Это особенно важно, если между переездом и погашением кредита будет пауза. Не переносите правила из памятки о новых кредитах на договор, подписанный несколько лет назад.
Факт. Для продажи заложенной квартиры применяются правила статьи 37 закона об ипотеке и условия договора. Льготная программа сама по себе не заменяет согласование с залогодержателем.
При покупке следующей квартиры банк будет рассматривать новый кредит на условиях, которые действуют для этой заявки. Решение Минфина от 22 сентября 2026 года устанавливает разные условия в зависимости от обстоятельств семьи, объекта и даты договора. Поэтому ставку, указанную в текущем графике, не стоит подставлять в бюджет новой покупки до ответа банка.
Как провести расчёты, пока квартира в залоге?
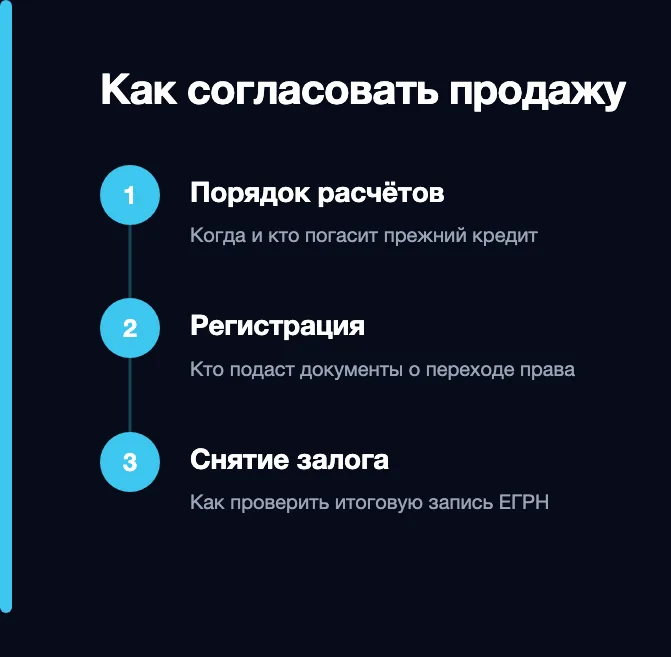
Если хватает собственных денег, можно сначала погасить кредит, дождаться погашения записи об ипотеке и продавать квартиру без прежнего залога. Проверьте, остаётся ли у семьи резерв на переезд и следующую сделку. Если для досрочного погашения придётся взять другой кредит, заранее сравните месячный платёж и общую стоимость этого решения.
При другом варианте деньги покупателя направляют на погашение ипотеки по условиям, которые согласовал банк. Остаток цены получает продавец после наступления согласованных условий. Например, при цене 9 млн рублей и расчёте полного погашения 5,2 млн рублей продавцу до расходов остаётся 3,8 млн. Если сделка сдвигается, сумму погашения нужно пересчитать, а порядок распределения платежей подтвердить заново.
Спросите, кто подаёт документы на регистрацию, кто направляет сведения для снятия прежней ипотеки и как покупателю вернут средства, если переход права не состоится. Получите проекты документов до аванса. Подробности разобраны в статье о согласии банка на продажу ипотечной квартиры.
Если покупатель тоже хочет семейную ипотеку
Он подаёт свою заявку и подтверждает, что подходит под действующие условия. Банк проверит и саму квартиру. Например, собственник мог купить её у застройщика, но при перепродаже покупатель приобретает жильё у физического лица. Допуск таких объектов зависит от действующих условий программы. Факт выдачи семейной ипотеки продавцу не подтверждает возможность получить её на эту квартиру следующему покупателю.
Просьбу принять на себя долг со старой ставкой нужно обсуждать отдельно. Перевод долга требует согласия кредитора по статье 391 ГК РФ. Даже если банк готов рассмотреть смену заёмщика, из этого нельзя сделать вывод о сохранении льготных условий. Уточните в письменном ответе, что именно предлагается: новый кредит покупателю или изменение участников действующего договора.
Тест · 1 минута
Что вы уже проверили?
Ответьте на 5 вопросов — увидите, где в вашей ситуации риск, и что проверить в первую очередь.
1.Вы получили расчёт полного погашения?
2.Банк согласовал погашение при продаже?
3.Все собственники участвуют в сделке?
4.Вы проверили право на новый льготный кредит?
5.Вы знаете, какие условия действуют для детских долей?
Можно ли получить семейную ипотеку повторно?
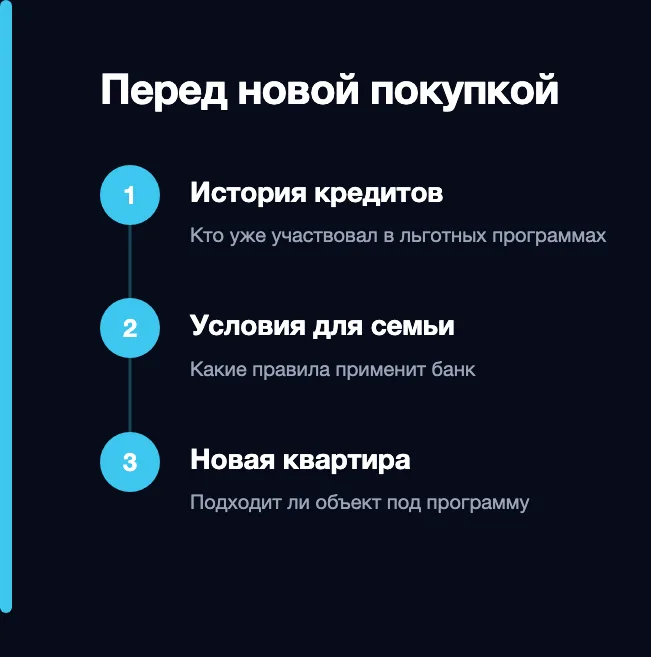
Банк проверит, кто из членов семьи участвовал в прежних льготных кредитах и когда подписаны договоры. Продажа квартиры не стирает историю участия. В действующих правилах есть отдельные условия повторного получения, связанные, в частности, с полным погашением предыдущего кредита и появлением ребёнка после его заключения. Возможность воспользоваться ими зависит от применимой редакции программы и обстоятельств семьи.
Прежде чем обещать задаток продавцу новой квартиры, предоставьте банку данные о действующих и погашенных льготных кредитах, составе семьи и выбранном объекте. Если прежде кредит оформили на одного супруга, сообщите и о нём. Попросите пояснить, какая редакция условий применяется к вашей дате договора и кто должен участвовать в новой заявке.
Мнение. Если возможность покупки зависит от новой льготной ставки, оставьте между двумя сделками время на проверку заявки. Срочный договор с невозвратным платежом до банковского ответа добавляет риск для семейного бюджета.
Как учесть маткапитал и детские доли?
Семейная ипотека и материнский капитал — разные меры поддержки. Когда маткапитал направляли на покупку или погашение ипотеки, отдельно проверьте обязанность оформить доли и состояние записей в ЕГРН. Если ребёнок уже собственник, заранее обсудите с опекой условия отчуждения его доли. Согласие банка на продажу залога и разрешение опеки решают разные вопросы, поэтому планировать нужно оба документа.
Если часть выручки нужна для покупки жилья детям, заранее сверяйте сроки регистрации, порядок перечисления денег и условия опеки. Бывает, что банк покупателя готов провести сделку быстро, а семье ещё нужно подтвердить параметры нового жилья. Это повод согласовать календарь до аванса. Подробнее о документах — в статье о разрешении опеки на продажу квартиры.
Когда стоит обратиться за помощью
Если выручки едва хватает на закрытие кредита, право на повторную семейную ипотеку ещё не подтверждено или в квартире есть детские доли, полезно сначала собрать выписку ЕГРН, кредитный договор и расчёт банка. «Метр Выкуп» может оценить квартиру и обсудить, как провести сделку с учётом действующего залога. Посмотреть условия выкупа ипотечной квартиры.
Частые вопросы
Нужно ли ждать несколько лет после покупки?
Универсального срока ожидания из-за самого факта семейной ипотеки нет. Проверьте ограничения в договоре и выписке, порядок расчётов с банком, а отдельно — возможный НДФЛ и правила продажи детских долей, если они есть.
Когда покупатель увидит, что прежний залог снят?
Факт закрытия кредита подтверждает банк. Погашение записи об ипотеке проверяют по ЕГРН. Узнайте, кто подаёт документы, и запросите актуальную выписку после регистрации.
Что делать, если банк ещё не одобрил новую ипотеку?
Проверьте, сможете ли закрыть текущую сделку без одновременной покупки. Если нужен переезд день в день, обсудите сроки передачи квартиры с покупателем и условия предварительного договора по новому объекту до перечисления денег.