Можно ли продать квартиру, пока ипотека ВТБ не погашена?
Продажа возможна, но выбранный порядок должен учитывать права банка. По общему правилу пункта 2 статьи 346 ГК РФ заложенное имущество нельзя отчуждать без согласия кредитора, если закон или договор не предусматривает иного. Поэтому договор с покупателем не следует готовить так, будто обременения нет.
Первое практическое действие — запросить выписку ЕГРН и расчёт полного погашения кредита на предполагаемую дату. Выписка покажет состав собственников и зарегистрированные ограничения. Расчёт банка нужен, чтобы не перепутать остаток основного долга с суммой, которую необходимо перечислить для окончательного закрытия обязательств.
На официальной странице ВТБ о покупке и продаже ипотечной квартиры рассматриваются продажа после погашения долга, погашение в ходе сделки и приобретение вместе с кредитными обязательствами. Какой вариант доступен по вашему договору, нужно подтвердить в банке. Общие правила согласования разобраны в статье «Как получить согласие банка на продажу ипотечной квартиры».
Что сообщить банку до поиска окончательного покупателя?
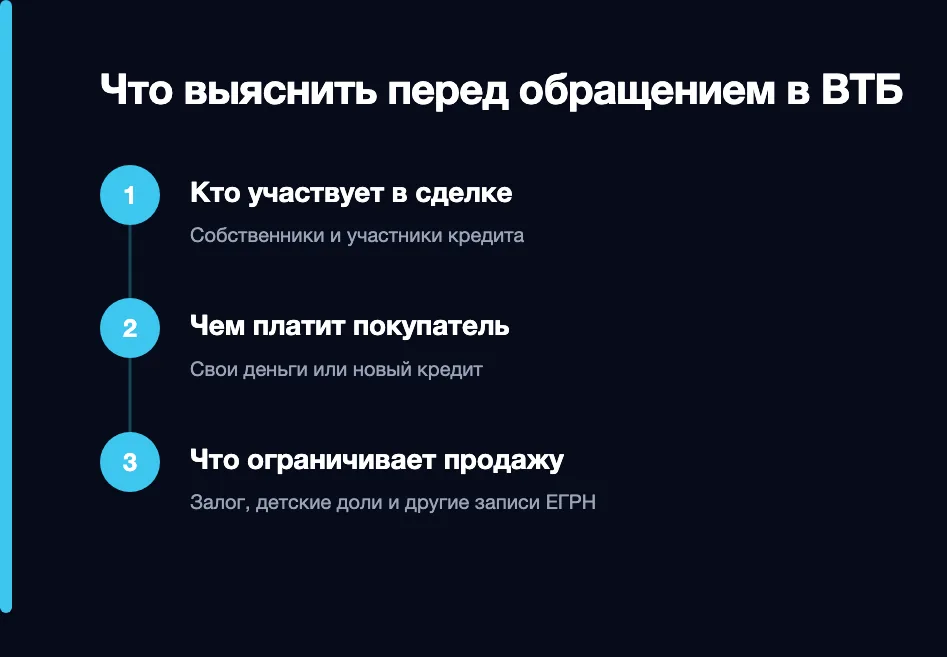
Опишите не только желание продать квартиру, но и обстоятельства, от которых зависит сделка. Есть ли собственные деньги для погашения? Покупатель уже выбран или только планируется поиск? Будет ли он брать кредит? Есть ли другие собственники, дети с долями, маткапитал или ограничения помимо ипотеки?
Если покупатель найден, заранее выясните источник оплаты. Собственные деньги, ипотека ВТБ и кредит другого банка потребуют разной подготовки. Не стоит собирать документы под один вариант, а перед подписанием внезапно менять его на другой: часть согласований может потребовать повторной проверки.
Запросите порядок обращения по своему договору и список необходимых документов. Сохраните номер заявления, ответ банка и контакты сотрудника, который ведёт вопрос. Устное объяснение помогает сориентироваться, но для подготовки расчётов нужны конкретные условия.
Не принимайте молчание банка за разрешение. Если ответ задерживается, уточните статус обращения и недостающие сведения. Если пришёл отказ, сначала разберите его основания: они могут касаться условий продажи, документов или другого участника сделки.
Как выбрать порядок продажи и погашения кредита?
Удобнее начинать с вопроса, чем будет закрыт действующий долг. От ответа зависит, какие обязательства возникают у продавца и покупателя ещё до перехода собственности. Ниже — общие варианты сделок с ипотечной недвижимостью, а не обещание, что ВТБ согласует любой из них без дополнительных условий.
Сначала закрыть кредит, потом продать
Когда у продавца есть собственные средства, он может погасить ипотеку и дождаться снятия обременения. После проверки ЕГРН покупатель рассматривает уже квартиру без этого залога. Однако другие ограничения, семейные права и обстоятельства приобретения недвижимости всё равно нужно проверять.
Заранее выясните дату списания и необходимую сумму. Деньги на счёте ещё не означают, что заявление на полное досрочное погашение исполнено. Получите подтверждение банка, а затем проверьте реестр. Между этими событиями может пройти время, которое нужно учитывать в договорённостях с покупателем.
Погасить долг в ходе продажи
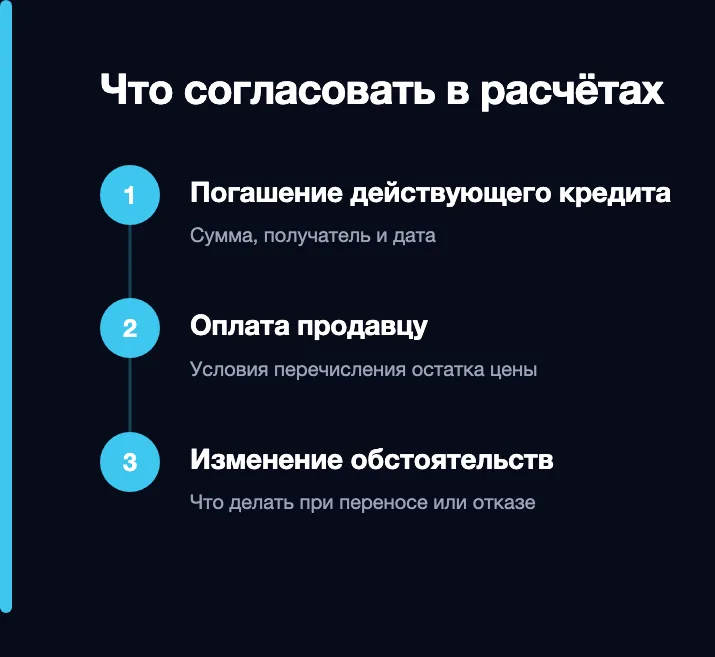
В таком случае согласовывают, какая часть цены идёт кредитору, какая — продавцу и что должно произойти до перечисления каждой суммы. Покупателю важно получить квартиру, а продавцу — закрыть долг и получить причитающиеся деньги. Документы должны связывать эти действия между собой.
Не ограничивайтесь фразой «часть суммы перечисляется в банк». Нужно определить сумму, получателя, реквизиты, дату, назначение платежа и подтверждение исполнения. Также следует понять, что происходит, если регистрация не состоится или кто-то не выполнит свою часть договорённостей.
Особенно рискованно сначала передавать деньги продавцу для самостоятельного погашения, а детали основной сделки обсуждать потом. Даже добросовестные стороны могут столкнуться с отказом в регистрации, изменением семейных обстоятельств или спором о возврате средств. Порядок действий при таких событиях обсуждают заранее с банком и юристом.
Покупатель принимает кредитные обязательства
Это отдельный вариант, который нельзя оформлять одной распиской между сторонами. Статья 391 ГК РФ требует согласия кредитора на перевод долга. Вопрос о смене заёмщика, условиях кредита и ответственности прежнего участника должен решаться документами банка.
Не обещайте покупателю сохранение своей ставки или автоматическое освобождение созаёмщиков. Даже если такая конструкция упоминается в описании возможных сделок, условия для конкретного человека нужно подтвердить отдельно. После оформления проверьте не только собственника квартиры, но и то, кто остался обязанным по кредиту.
Факт. Закрытие кредита и снятие обременения — разные этапы. Для проверки долговых обязательств нужны документы банка, а для проверки зарегистрированного залога — актуальные сведения ЕГРН.
Тест · 1 минута
Готовы ли вы к продаже?
Ответьте на 5 вопросов — увидите, где в вашей ситуации риск, и что проверить в первую очередь.
1.Вы получили расчёт полного погашения на дату сделки?
2.Вы знаете, чем покупатель оплачивает квартиру?
3.Вы обещали передать покупателю свою кредитную ставку?
4.В документах есть порядок действий при срыве сделки?
5.После погашения кредита вы проверили выписку ЕГРН?
Что делать, если покупатель тоже берёт ипотеку?
Предварительное одобрение кредита покупателю не означает, что банк уже одобрил покупку вашей квартиры. Проверке подлежат объект, документы и условия расчётов. Поэтому сначала нужно выяснить, подходит ли квартира с существующим залогом под выбранную схему кредитования.
Если новый кредит выдаёт ВТБ, участники уточняют в банке единый порядок сделки. Если кредитор покупателя другой, понадобятся согласованные действия двух банков. У каждого могут быть свои требования к документам, перечислению средств и моменту регистрации нового залога. Не назначайте дату подписания, пока эти требования не сопоставлены.
Какие документы понадобятся продавцу?
Начните с документов о квартире и кредите: основания приобретения, выписки ЕГРН, кредитного договора и сведений о сумме погашения. Подготовьте документы, удостоверяющие личность участников, и выясните требования к семейным согласиям. Итоговый комплект зависит от состава собственников и способа оплаты.
ВТБ на странице о покупке ипотечной квартиры указывает в том числе заявление продавца на полное досрочное погашение на дату сделки и сведения об использовании маткапитала; при рефинансировании или уступке кредита могут потребоваться сведения от прежних кредиторов. Применимый к вашей ситуации перечень нужно подтвердить перед подачей.
Если квартира приобреталась в браке
Проверьте правовой режим имущества и необходимость согласия супруга. Развод сам по себе не определяет, кому принадлежит квартира и кто отвечает по кредиту. При наличии брачного договора, соглашения о разделе или судебного решения потребуется изучить соответствующие документы.
Если использовался маткапитал или есть доля ребёнка
Проверьте выполнение обязательства по оформлению долей. Когда ребёнку уже принадлежит часть квартиры, продажу согласовывают с опекой и оформляют у нотариуса. Если доли ещё не выделены, нельзя просто исключить детские права из подготовки сделки.
Заранее разберите, что ребёнок получит вместо продаваемого имущества и как это сочетается с условиями банка. Разрешение опеки может содержать конкретные требования к новой покупке и расчётам. Их нужно сверить с договорами до подписания. Подробности — в статье о разрешении опеки на продажу квартиры.
Сколько времени занимает снятие обременения ВТБ?
На странице «Снятие обременения по кредиту» ВТБ указывает срок до 10 рабочих дней и сообщает, что при передаче документов в Росреестр или МФЦ направляет СМС. Этот этап следует учитывать отдельно от подготовки продажи и рассмотрения документов покупателя.
При этом на другой информационной странице банка встречается иной срок. Для планирования конкретной сделки ориентируйтесь на раздел обслуживания и подтверждение по своему кредиту. Не превращайте общий срок из статьи в обещание покупателю, что к определённому часу запись в ЕГРН уже исчезнет.
Получив СМС о передаче документов, проверьте результат по выписке ЕГРН. Сообщение о начале процедуры ещё не означает, что она завершена. Если запись сохраняется дольше ожидаемого, уточните в банке дату подачи, статус и наличие приостановки или недостающих документов.
По информации ВТБ, после погашения и снятия обременения для дальнейших операций достаточно выписки ЕГРН без записи об ипотеке; получение закладной само по себе не является обязательным условием последующей обычной продажи. Но при нестандартной истории кредита порядок лучше уточнять отдельно.
Что может остановить подготовку сделки?
Проблемы не всегда связаны с отказом банка продать залог. Сделка может остановиться из-за несогласия одного из собственников, неподготовленных документов по детям, другого ограничения в ЕГРН или несовпадения условий двух банков. Сначала установите конкретную причину, затем выбирайте действие.
Если цена квартиры ниже суммы погашения, потребуется отдельный разговор об остатке долга. Нельзя рассчитывать, что банк снимет обременение только потому, что вы нашли покупателя по рыночной цене. Нужно понять, какие средства доступны для доплаты и какие условия кредитор готов рассматривать.
Если кредит уже обслуживается с трудом, сообщите об этом банку. Переговоры о продаже сами по себе не приостанавливают начисления и платежи. Запросите актуальный расчёт и отдельно выясните, возможно ли изменение условий исполнения обязательств на время подготовки. Решение о такой поддержке не следует предполагать заранее.
До принятия аванса обсудите с покупателем, что произойдёт при отказе банка, переносе даты и невозможности снять дополнительное ограничение. Это снижает риск нового спора поверх уже сложной продажи. Разницу между авансом и задатком разбираем в отдельной статье.
Мнение. Если покупатель торопит, полезнее показать ему список оставшихся согласований и документов, чем назвать удобную, но неподтверждённую дату. Понятный порядок действий помогает сохранить договорённость лучше, чем обещание «банк всё быстро снимет».
Как проверить результат и когда обращаться за помощью?
После подписания проверьте движение денег, исполнение заявления на погашение, переход собственности и состояние обременений. Для каждой части сделки должно быть своё подтверждение. Если у ребёнка появилась новая доля или деньги направлялись по условиям опеки, сохраните и соответствующие документы.
Когда действуют несколько собственников, два банка или встречная покупка, специалист помогает согласовать последовательность действий. Юрист проверяет договоры и последствия отказа одного из участников. Это особенно полезно, если деньги для погашения даёт покупатель до того, как становится собственником.
Когда стоит обратиться за помощью
В «Метр Выкуп» можно обратиться с вопросом о продаже ипотечной квартиры в Москве или Московской области. Для предметного разговора понадобятся выписка ЕГРН, сведения о задолженности и условия банка, если они уже получены. По документам можно разобрать возможный порядок продажи и понять, какие препятствия нужно устранить прежде всего.
Работа специалиста не заменяет согласие банка и не гарантирует его решение. Её задача — помочь подготовить согласованную сделку, в которой понятны действия каждого участника и последствия для продавца.
Частые вопросы
Можно ли продать квартиру покупателю с ипотекой другого банка?
Такой вариант нужно согласовать с обоими банками. Одобрение кредита покупателю не подтверждает автоматически готовность профинансировать объект с действующим залогом ВТБ.
Если долг погашен, нужно ли ждать снятия обременения?
Проверьте выписку ЕГРН. Пока запись об ипотеке сохраняется, нельзя представлять квартиру как свободную от этого ограничения. Возможность продажи до её погашения отдельно согласовывают.
Может ли покупатель просто продолжать платить мой кредит?
Перечисление платежей другим человеком само по себе не переводит на него долг и не освобождает вас от договора. Для перевода обязательств необходимо согласие кредитора и надлежащее оформление.
Нужно ли платить ипотеку, пока идёт подготовка продажи?
Да, условия договора продолжают действовать, пока обязательства не прекращены или не изменены в установленном порядке. Договорённость с покупателем не заменяет решения банка.